Kuhn et al. (2018) exploraron recientemente la importancia de los precios de los activos para la desigualdad de la riqueza, reconstruyendo datos de encuestas sobre ingresos y riqueza. Lograron demostrar que el 50% inferior de los perceptores de ingresos está muy apalancado y tiene una cartera compuesta casi exclusivamente por bienes raíces. Esto contrasta con la clase media, que posee vivienda y algo de renta variable, y con el 10% superior, que casi exclusivamente posee renta variable.
De ello podemos inferir que los cambios en la desigualdad de la riqueza tienden a depender principalmente de los movimientos de los precios de los activos. Cuando los precios de la vivienda crecen más rápido que los precios de la renta variable, la desigualdad de la riqueza se reduce. Y cuando los precios de la vivienda caen, como ocurrió tras la crisis financiera de 2007-2009, el 50% inferior de la distribución de ingresos sufre una reducción drástica de su riqueza.
Esto sugiere que la dinámica de los precios de la vivienda es especialmente importante para la seguridad financiera del 50% inferior de los perceptores de ingresos. La literatura existente ha explorado el crecimiento de los precios de la vivienda, especialmente en los años que rodearon la crisis financiera, pero se ha hecho menos sobre la volatilidad de dichos precios. En Hull et al. (2018), reunimos un conjunto de datos inédito de todas las transacciones de vivienda en Suecia entre 2009 y 2017. Utilizamos este conjunto de datos para medir la volatilidad a nivel nacional, regional y local, y para examinar sus factores determinantes.
Concentración de empresas
Primero analizamos si la exposición a shocks específicos de empresas conduce a un aumento de la volatilidad de los precios de la vivienda. Para ello calculamos la concentración de empresas a nivel local. Constatamos que un aumento de una desviación estándar en esta medida se asocia con un incremento de entre 0.82 y 1.26 puntos porcentuales en la volatilidad del crecimiento de los precios de la vivienda. Para la propiedad mediana, esto equivaldría a un aumento de la volatilidad de entre el 7% y el 11%. Esto sugiere que vivir en una zona con relativamente pocas fuentes de empleo deja a los propietarios más expuestos a shocks idiosincráticos de empresas individuales.
Volatilidad del crecimiento del empleo
Hartman-Glaser y Man (2017) y Peng y Thibodeau (2017) encuentran una asociación positiva entre la volatilidad de los ingresos locales y la volatilidad de los precios de la vivienda. Examinamos si esta asociación también se mantiene en niveles más altos de agregación geográfica, centrándonos específicamente en la volatilidad del crecimiento del empleo, que está estrechamente relacionada con la volatilidad de los ingresos. Encontramos que una gran parte de la volatilidad de los precios de la vivienda a nivel regional se explica por la volatilidad del crecimiento del empleo. Así, una persona que vive y trabaja en la misma ubicación probablemente experimente simultáneamente una volatilidad alta o baja tanto en sus ingresos laborales como en los precios de la vivienda. Esto podría ser subóptimo desde la perspectiva de la elección de cartera.
Industria manufacturera
La mayoría de los países de altos ingresos han experimentado un descenso de la proporción de la industria manufacturera en la producción y el empleo desde la década de 1970. Carvalho y Gabaix (2013) sugieren que el declive de la industria manufacturera podría explicar la disminución de la volatilidad de la producción durante la Gran Moderación, ya que la industria manufacturera es un sector de alta volatilidad. Además, Howard y Liebersohn (2018) han demostrado que el declive de la industria manufacturera parece estar positivamente asociado con el crecimiento de los precios de la vivienda en regiones con una oferta de vivienda inelástica. Esto sugiere que un componente no trivial de la dinámica de los precios de la vivienda puede haber sido impulsado por el descenso de la industria manufacturera como proporción de la producción y el empleo desde la década de 1970.
Exploramos esta cuestión aprovechando la variación regional de la volatilidad de los precios de la vivienda a lo largo del tiempo. Encontramos que una mayor proporción de la industria manufacturera en la producción y el empleo se asocia con una mayor volatilidad de los precios de la vivienda. Además, esta volatilidad parece operar al menos en parte a través de la volatilidad del empleo. Es decir, cuando la proporción de la industria manufacturera es alta, la volatilidad del empleo es alta, lo que se traduce en una alta volatilidad de los precios de la vivienda.
Para la propiedad mediana, un aumento de 10 puntos porcentuales en la proporción de la industria manufacturera se asocia con un aumento de entre el 10% y el 21% en la volatilidad del crecimiento de los precios de la vivienda. Por ejemplo, trasladarse desde una propiedad idéntica en Estocolmo, la región menos intensiva en industria manufacturera, a Kalmar, la región más intensiva en industria manufacturera, implicaría un aumento de la volatilidad del crecimiento de los precios de la vivienda de entre el 27% y el 53%.
Efectos agregados
Gran parte de nuestra investigación se centra en identificar con claridad las fuentes de la volatilidad de los precios de la vivienda aprovechando la variación temporal y geográfica. Pero también intentamos descubrir las implicaciones agregadas para la volatilidad de los precios de la vivienda. Demostramos, por ejemplo, que shocks regionales de precios de la vivienda suficientemente grandes pueden tener un impacto significativo en los índices nacionales de precios de la vivienda.
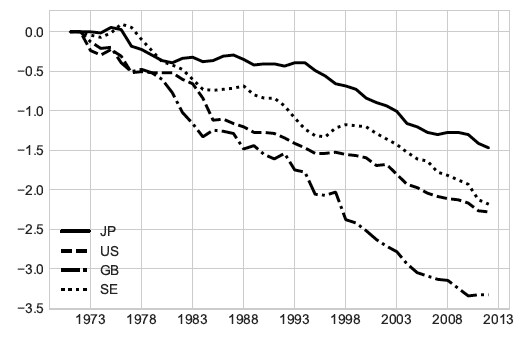
También medimos el impacto del descenso de la proporción de la industria manufacturera en la producción sobre la volatilidad agregada. Utilizando nuestra estimación para Suecia, calculamos los cambios implicados para Estados Unidos, Reino Unido y Japón (Figura 1). Las reducciones implicadas en la volatilidad atribuibles a la industria manufacturera oscilan entre 1.5 y 3.5 puntos porcentuales. Para Suecia, la magnitud del descenso implica una disminución del 32% en la volatilidad del crecimiento de los precios de la vivienda.
Figura 1 Cambios simulados en la volatilidad de los precios de la vivienda implicados por la proporción de la industria manufacturera
Conclusión
Como muestran Kuhn et al. (2018), la dinámica de los precios de la vivienda es el principal impulsor de la acumulación de riqueza del 50% inferior de los perceptores de ingresos, por lo que tanto la tasa de crecimiento como la volatilidad de los precios de la vivienda tienen importantes implicaciones para el bienestar.
Las fuentes granulares de volatilidad, como la exposición a shocks específicos de empresas, la exposición al sector manufacturero y la volatilidad del crecimiento del empleo, parecen ser factores determinantes importantes de la volatilidad de los precios de la vivienda. Esto tiene importantes implicaciones para la política macroprudencial y la elección de cartera. En particular, sugiere que la variación del riesgo de precio de la vivienda a nivel de propiedad hace que la propiedad de vivienda resulte más atractiva en determinadas zonas geográficas.
También implica que la composición óptima de la cartera de los hogares varía según la región geográfica, y sugiere que las hipotecas podrían estar mal valoradas si no consideran las fuentes granulares de la volatilidad de los precios de la vivienda que impulsan el movimiento conjunto regional y local entre los ingresos laborales y los precios de la vivienda.
Referencias
Carvalho, V y X Gabaix (2013), "The Great Diversification and Its Undoing", American Economic Review 103(5): 1697-1727.
Hartman-Glaser, B y W Mann (2017), "Collateral Constraints, Wealth Effects, and Volatility: Evidence from Real Estate Markets", documento de trabajo de SSRN.
Howard, G y J Liebersohn (2018), "The Geography Channel of House Price Appreciation: Did the Decline in Manufacturing Partially Cause the Housing Boom?", documento de trabajo.
Hull, I, C Olovsson, K Walentin y A Westermark (2018), "The Granular Origins of Aggregate House Price Volatility", documento de trabajo 349 de Sveriges Riksbank.
Kuhn, M, M Schularick y U Steins (2018), "Income and Wealth Inequality in America, 1949–2016", CEPR Discussion Paper 12218.
Peng, L y T Thibodeau (2017), "Idiosyncratic Risk of House Prices: Evidence from 26 Million Home Sales", Real Estate Economics 45(2): 340-375.




