Gracias a su ubicación privilegiada y al rápido desarrollo de la última década, el barrio de Columbia Heights tiene algunos de los alquileres más altos de la capital estadounidense, que ya es una de las ciudades más caras del país en materia de vivienda.
Pero la residente Linda Leaks solo paga unos 1.000 dólares al mes, la mitad del promedio de la zona en Washington, D. C.
Vive en una cooperativa de vivienda cuyos miembros son propietarios colectivos del edificio, pagan un «precio de participación» bajo —de 2.000 a 3.000 dólares— para mudarse a su unidad y, después, abonan una pequeña cantidad cada mes para cubrir los servicios públicos y la administración del edificio.
Hace más de una década, Leaks creó la cooperativa Ella Jo Baker para activistas comunitarios «que no tenían mucho dinero».
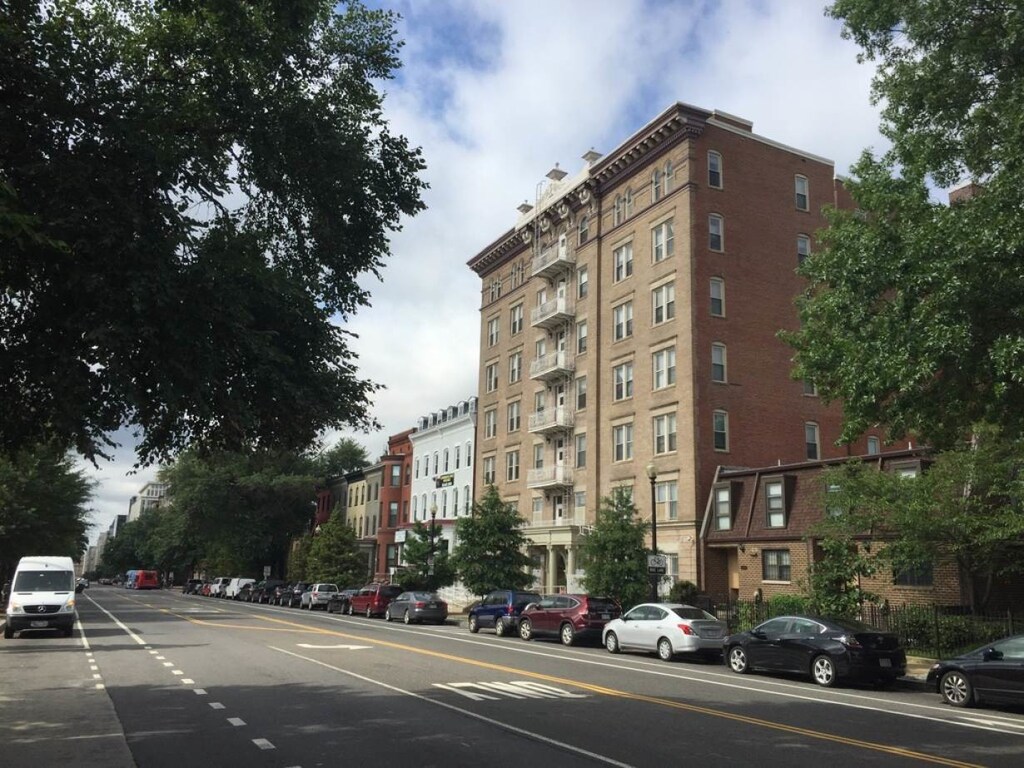
«Cuando la gente se muda aquí, se queda mucho tiempo», dijo a la Thomson Reuters Foundation desde su apartamento, en una calle tranquila bordeada de casas adosadas.
Este modelo, también conocido como cooperativa de participación limitada en el capital (LEC, por sus siglas en inglés), resulta atractivo para muchos en el rápido desarrollo de Washington, que sufre una de las peores escaseces de vivienda asequible del país, según la National Low Income Housing Coalition, con sede en Estados Unidos.
El enfoque es similar al modelo de vivienda de «ayuda mutua» de América Latina, a las cooperativas de vivienda de Europa y a las cooperativas que están renovando barrios informales de África y el Sudeste Asiático, dijo Bea Varnai, de urbaMonde, una organización benéfica de vivienda con sede en Ginebra.
En Estados Unidos, estas cooperativas no son exclusivas de Washington: Nueva York encabeza el país en número total, y Urban Homesteading Assistance Board, una organización sin fines de lucro, ha documentado unas 166.000 unidades de este tipo en todo el país.
En este contexto, sin embargo, Washington alberga la segunda mayor concentración de cooperativas de participación limitada en el capital del país, un logro posible gracias a la Ley de Oportunidad de Compra para Inquilinos (TOPA), una ley local promulgada en la década de 1980, dijo Dominic Moulden, del grupo de desarrollo comunitario ONE DC.
La ley exige que los propietarios que quieran vender un edificio residencial ofrezcan primero la venta a los inquilinos del inmueble.
«En D. C., las cooperativas son una forma de que las personas con ingresos muy bajos sigan en la ciudad y de crear viviendas de bajo costo a muy largo plazo», dijo Moulden.
La mayoría de las cooperativas que ha ayudado a crear se «desarrollaron en medio de una crisis» para evitar que la gentrificación o los desalojos expulsaran a los residentes de la zona.
Otras ciudades estadounidenses, como Berkeley, en California, y Somerset, en Massachusetts, ahora buscan replicar la ley de inquilinos en medio de una crisis nacional de vivienda asequible, dijo Gwen Cofield, funcionaria del gobierno de Washington.
Oportunidad de compra
Los legisladores de Washington crearon la ley para fortalecer el poder de negociación de los inquilinos, dijo Amanda Huron, profesora de la Universidad del Distrito de Columbia.
La ley no solo exige que los propietarios ofrezcan a los inquilinos la primera oportunidad de comprar un edificio, sino que también dispone que se les dé tiempo suficiente para considerar sus opciones de financiación.
Las respuestas a la ley fueron variadas, dijo Huron: por ejemplo, los residentes más acomodados que cumplían los requisitos para obtener hipotecas convencionales a menudo la usaban para comprar sus unidades bajo una estructura de condominio, y el valor de sus propiedades aumentaba al ritmo del mercado.
Los inquilinos de menores ingresos, que a menudo no podían obtener una hipoteca convencional, se dieron cuenta de que podían unirse como asociación y, con la ayuda de préstamos municipales a bajo interés o incluso sin intereses, además de subsidios federales, comprar colectivamente el edificio, añadió Huron.
Eso significaba tener una vivienda en una ubicación céntrica y seguridad habitacional en gran medida desvinculada de las fluctuaciones del mercado, explicó.
«Poder tener ese sentido de propiedad, el control de un edificio y de un espacio social era realmente importante» para los residentes, dijo Huron, quien hace poco publicó un libro sobre el tema.
Huron estima que hoy existen unas 6.000 unidades de este tipo en Washington, donde viven más de 12.000 residentes.
Uno de los proyectos más recientes de este tipo es la Cooperativa Latina Martin Luther King Jr., situada a las afueras del centro de Washington y que alberga principalmente a familias hispanas.
«Muchos [de los residentes] trabajan en el centro en empleos de servicios de alimentación y limpieza», dijo Martha Davis, consultora de vivienda asequible que ayudó a crear la cooperativa.
«Querían comprar porque la ubicación es excelente en términos de empleo, y entendían que los precios estaban subiendo a su alrededor».
El bajo costo y el sentido de comunidad fueron lo que atrajo a la cooperativa a Oliver Pacheco, un inmigrante mexicano que trabaja en un restaurante local.
«Vivo con tres compañeros de piso en un apartamento de tres dormitorios y cada uno paga 400 dólares al mes», dijo.
«Me gusta: es bonito y limpio, tranquilo, y nadie te molesta. Además, otros apartamentos son más caros».
«Unidades que perdurarán»
Davis calcula que cada año se crean en Washington entre dos y cuatro cooperativas de este tipo, lo que supone entre 100 y 200 unidades de vivienda adicionales.
Aunque esas cifras puedan parecer bajas, dijo que son «significativas porque se trata de unidades [de vivienda] que perdurarán».
«Nunca representará una gran parte de nuestro mercado…, pero es un modelo viable y que sigue vigente», dijo.
En junio, la ciudad creó un fondo de 2 millones de dólares, en parte para ayudar a poner en marcha posibles cooperativas cubriendo algunos costos de planificación previos al desarrollo.
Las cooperativas también podrían recibir un impulso gracias a nuevas regulaciones históricas conocidas como «Duty to Serve» («Deber de atender»), dijo Emily Thaden, directora de política nacional de Grounded Solutions Network, una organización de vivienda sin fines de lucro.
Las regulaciones, una respuesta a la crisis hipotecaria que provocó la recesión de 2008-2009, parecen estar impulsando a los principales garantes hipotecarios del gobierno federal a empezar a brindar apoyo financiero a las cooperativas, añadió Thaden, quien las calificó como un «gran paso» para la vivienda asequible.
También hay interés por las cooperativas de Washington y su fundamento jurídico en ciudades del extranjero, dijo Moulden, señalando que él y sus colegas han recibido invitaciones para hablar sobre la experiencia de Washington con las cooperativas en Caracas y Londres, entre otras ciudades.
«Estamos organizando un modelo de comunidad dirigida por sus residentes en estas costosas ciudades globales», dijo. «Y la gente se da cuenta de lo que podemos aprender unos de otros».




