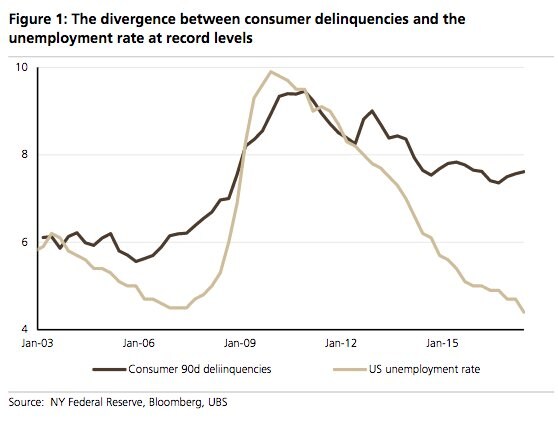
La tasa de desempleo cayó al 4,2 % en septiembre, su nivel más bajo desde febrero de 2001, y aun así los impagos de préstamos al consumo siguen aumentando poco a poco.
De hecho, la divergencia entre el mercado laboral, por un lado, y el comportamiento del crédito al consumo, por otro, es récord. ¿Qué cifras lo muestran?
Los analistas de UBS, dirigidos por Matthew Mish y Stephen Caprio, se propusieron responder a esa pregunta, y sus hallazgos ponen de relieve las dificultades financieras a las que se enfrentan muchos millennials.
Según Mish y Caprio, hay dos grupos que el mercado laboral ha dejado atrás: los hogares de menores ingresos y los millennials.
«El factor menos valorado que explica la tensión financiera de los consumidores es la recuperación a dos velocidades de las finanzas de los consumidores en EE. UU.», afirmaron.
Los dos estrategas analizaron la última Encuesta sobre las finanzas de los consumidores de la Reserva Federal para calcular una serie de indicadores, entre ellos los niveles de deuda en relación con los activos y los ingresos de distintos grupos de edad. Esas proporciones están cerca de niveles récord, y la relación entre deuda e ingresos de los millennials se sitúa en línea con los niveles de 2007.
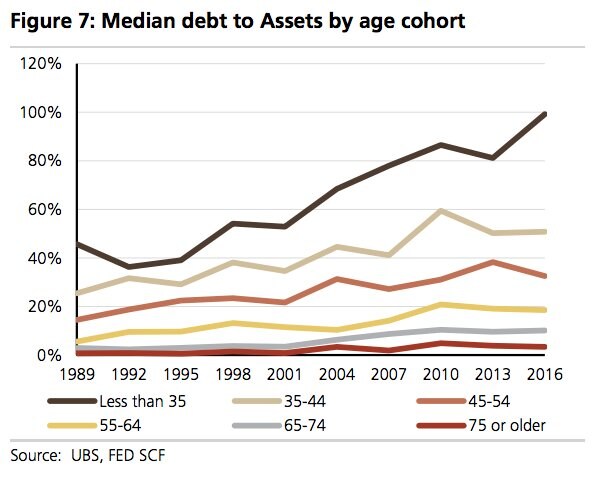
Y quizá esa no sea toda la historia. La encuesta de la Reserva Federal indica que el 38 % de los préstamos estudiantiles no se está pagando, mientras que el cambio estructural de ser propietario de una vivienda y pagar una hipoteca a alquilar significa que más hogares pagan alquiler y cuotas de arrendamiento de automóviles. En otras palabras, podrían tener gastos considerables que no se reflejan en las cifras de deuda.
«Creemos que esto resulta especialmente problemático al evaluar los coeficientes de obligaciones financieras de los millennials estadounidenses y los consumidores de menores ingresos», señaló UBS.
¿Qué significa esto? Esto es lo que dice UBS:
«A más largo plazo, la recuperación a dos velocidades de las finanzas de los consumidores indica que segmentos clave de la población estadounidense (los hogares de menores ingresos y los hogares millennial) son más vulnerables financieramente de lo que sugieren las métricas agregadas del crédito al consumo. A su vez, estos grupos serán más sensibles a las fluctuaciones de las condiciones del mercado laboral y de los tipos de interés, ceteris paribus».
Es algo preocupante, sobre todo en un momento en que los tipos de interés están subiendo.
Como contexto, los millennials poseen el 18 % de la deuda pendiente, según UBS, y representan el 19 % del gasto anual de los consumidores. En conjunto, los dos grupos «dejados atrás» —los hogares de menores ingresos y los millennials— representan entre el 15 % y el 20 % de la deuda y entre el 27 % y el 33 % del gasto.
Así que, si tienen dificultades, esto podría perjudicar considerablemente a la economía.