Aunque los impuestos sobre las herencias cobran una importancia creciente para las economías occidentales como fuente de ingresos públicos, se sabe poco sobre cómo la tributación de las herencias afecta a los incentivos de las personas para trabajar. Esta columna analiza cuántos ingresos adicionales por impuestos sobre la renta del trabajo de los herederos puede esperar obtener el Gobierno por cada euro recaudado directamente mediante impuestos sobre las herencias. Concluye que los pagos adicionales de impuestos sobre el trabajo de los herederos, derivados de un aumento de los impuestos sobre las herencias, son de una magnitud considerable y deberían tenerse en cuenta en la planificación fiscal y en el análisis del bienestar.
Las herencias cobran una importancia creciente para las economías occidentales. Utilizando datos de Francia, Piketty (2011) muestra que el flujo anual de herencias no ha dejado de crecer desde la década de 1950, de modo que en 2010 ascendió aproximadamente al 15 % de la renta nacional. Esta evolución pone claramente de relieve el creciente poder del impuesto sobre las herencias como fuente de ingresos. Sin embargo, hasta la fecha, la recaudación por impuestos sobre las herencias en la mayoría de las economías occidentales es bastante baja. En varios países, las herencias no están sujetas a tributación alguna. En otros, como Estados Unidos y Alemania, existen impuestos sobre las herencias, pero los niveles de exención tan elevados garantizan que la mayoría de las herencias queden libres de impuestos. No obstante, la conveniencia de gravar las herencias es un tema predominante en el debate científico y político, en el que expresiones populares como «impuesto sobre la muerte» o «impuesto Paris Hilton» reflejan la emotividad del debate.
En la práctica, sabemos muy poco sobre cómo la tributación de las herencias afecta a los incentivos de las personas para trabajar, acumular riqueza o emprender actividades empresariales. Comprender estos efectos, sin embargo, es fundamental para una evaluación integral del bienestar de los impuestos sobre las herencias. Kopczuk (2013) atribuye esta falta de evidencia al hecho de que la medición empírica es difícil, ya que «[las transferencias de riqueza] son poco frecuentes (en el caso extremo, se producen justo en el momento de la muerte), lo que permite un largo período de planificación, hace que las expectativas sobre la política fiscal futura sean decisivas y hace especialmente difícil la identificación empírica del efecto de los incentivos» (Kopczuk 2013: 330).
Una decisión importante de los hogares que refleja los efectos incentivadores de la tributación de las herencias es la oferta de trabajo. Es fácil imaginar al menos dos canales a través de los cuales unos impuestos sobre las herencias más elevados influyen en la disposición del hogar a generar ingresos laborales:
Para los testadores, unos impuestos sobre las herencias más elevados los empobrecen y hacen más costoso dejar legados. Por ello, experimentarán efectos sustitución y efectos renta (Hines 2013). Para los herederos, un tipo impositivo más alto sobre las herencias reduce su herencia neta, lo que conduce a un aumento de la oferta de trabajo si el ocio es un bien normal.
En nuestro reciente artículo (Kindermann et al. 2018) avanzamos en la comprensión y cuantificación del segundo efecto, es decir, el canal de la oferta de trabajo de los herederos. Desde la perspectiva de las finanzas públicas, este es un canal especialmente interesante, ya que el aumento de los ingresos laborales de los herederos dará lugar inevitablemente a un incremento de su factura tributaria sobre el trabajo y, por tanto, impulsará la recaudación fiscal del Gobierno.
Por ello, abordamos la siguiente cuestión de política económica: por cada euro recaudado directamente mediante impuestos sobre las herencias, ¿cuántos ingresos adicionales por impuestos sobre la renta del trabajo de los herederos puede esperar obtener el Gobierno?
Responder a esta pregunta únicamente desde un punto de vista empírico es difícil. Un problema fundamental es que las herencias podrían anticiparse y, por tanto, ya podrían influir en los ingresos laborales antes de su recepción. Tales efectos de anticipación pueden dificultar la identificación limpia del efecto de los impuestos sobre las herencias en el trabajo de los herederos. Las estimaciones de los cambios en la oferta de trabajo tras la llegada de una herencia estarían, por tanto, (muy probablemente) sesgadas.
Para superar estos problemas, nuestro artículo utiliza una estrategia alternativa, aprovechando la evidencia clara existente sobre el efecto riqueza de las ganancias de lotería en los ingresos laborales. Desde la perspectiva de un investigador, los premios de lotería tienen la ventaja de que se producen con una probabilidad casi nula. Por ello, es poco probable que se produzcan efectos de anticipación, y las diferencias observadas en los ingresos laborales entre ganadores y no ganadores de loterías (o entre ganadores de distintas cuantías) pueden atribuirse directamente a la recepción diferencial de ingresos no ganados. Con este enfoque, Cesarini et al. (2017) documentan una reducción significativa de los ingresos laborales tras la obtención de un premio de lotería.
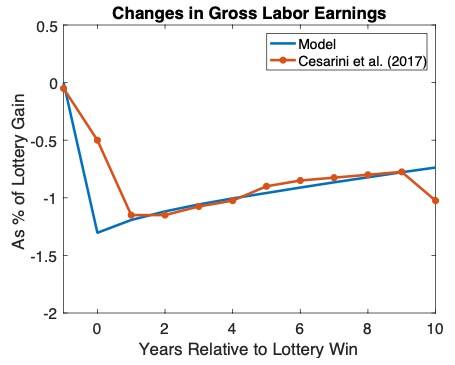
Precisamente porque las herencias se anticipan (en cierta medida), no es posible extrapolar directamente esta evidencia para responder a nuestra cuestión de política económica. En su lugar, utilizamos un enfoque híbrido: calibramos un modelo de ciclo vital a gran escala —que incluye decisiones de consumo, oferta de trabajo y ahorro, perfiles de productividad laboral heterogéneos y expectativas realistas sobre el tamaño y el momento de los legados— de forma que el modelo reproduce la evidencia cuasiexperimental sobre los premios de lotería. En concreto, distribuimos ganancias de lotería de distintos importes entre individuos de distintas edades en nuestro modelo de la misma forma en que se distribuyen en la base de datos de Cesarini et al. (2017). Medimos las respuestas resultantes de los ingresos laborales y fijamos los parámetros de preferencias de manera que la respuesta de los ingresos laborales prevista por el modelo coincida con la empírica. La Figura 1 compara la respuesta media de los ingresos laborales simulada por el modelo tras un premio de lotería con su equivalente en los datos.
Figura 1 Respuesta de los ingresos laborales en los datos y en el modelo
Por lo demás, configuramos los parámetros de nuestro modelo de forma que se asemeje a la economía alemana, con su sistema tributario progresivo, los pagos de pensiones, así como los perfiles de ingresos laborales y las distribuciones condicionales de legados. La única característica de nuestro modelo para la que ni la evidencia cuasiexperimental ni los datos de encuestas ofrecen una orientación clara para la calibración son las expectativas individuales sobre si recibirán una herencia y sobre su cuantía. Desde un punto de vista teórico, distintos supuestos sobre expectativas racionales pueden ser compatibles con los datos de casos reales de herencia.
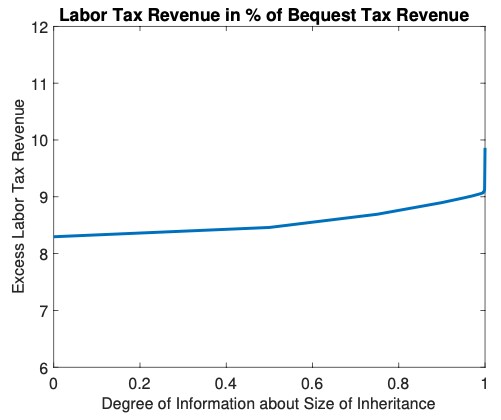
Para abordar este asunto, consideramos una clase general de expectativas que recoge dos casos particulares como resultados extremos: (i) información completa, en el sentido de que los individuos saben con certeza cuánto heredarán y la única incertidumbre restante es la fecha en que fallecerá su testador; y (ii) ausencia de información, en el sentido de que los herederos solo observan la distribución transversal de las herencias y forman sus expectativas en consecuencia. Además de estos dos casos extremos, consideramos combinaciones convexas de ambos.
Con este modelo cuantitativo, llevamos a cabo el siguiente experimento de política: suponemos que el Gobierno aplica un impuesto proporcional del 1 % sobre todas las herencias de la economía y calculamos en cuánto ajustan los individuos sus ingresos laborales a lo largo de la vida en respuesta a este cambio de política. A continuación, evaluamos el impacto en las finanzas públicas a través del aumento de los pagos de impuestos sobre el trabajo.
En nuestra economía de referencia, comprobamos que cada euro de impuestos que el Gobierno recauda directamente de la tributación de las herencias va acompañado de nueve céntimos adicionales de pagos de impuestos sobre el trabajo de los herederos (en términos de valor actual). Este resultado es, en líneas generales, insensible a los supuestos que hacemos sobre el grado de información de los individuos respecto a sus herencias, siempre que las expectativas sean racionales. La Figura 2 muestra los pagos excedentes de impuestos sobre el trabajo en función del grado de información de los agentes sobre la cuantía de su herencia. La cifra oscila entre unos 8,5 y 10 céntimos.
Figura 2 Recaudación excedente por impuestos sobre el trabajo e información de los hogares
También demostramos que los efectos de anticipación probablemente sesguen las estimaciones empíricas que se basan únicamente en los cambios de oferta de trabajo a partir de la fecha en que se reciben las herencias. Nuestro modelo sugiere que alrededor del 48 % del efecto total de los impuestos sobre los legados en los ingresos laborales de los herederos se produce antes de la recepción de una herencia. Esto pone de relieve la importancia de considerar un modelo estructural en el que las herencias se anticipan racionalmente.
Concluimos que los pagos adicionales de impuestos sobre el trabajo de los herederos, derivados de un aumento de los impuestos sobre las herencias, son de una magnitud considerable y deberían tenerse en cuenta en la planificación fiscal y en el análisis del bienestar.




