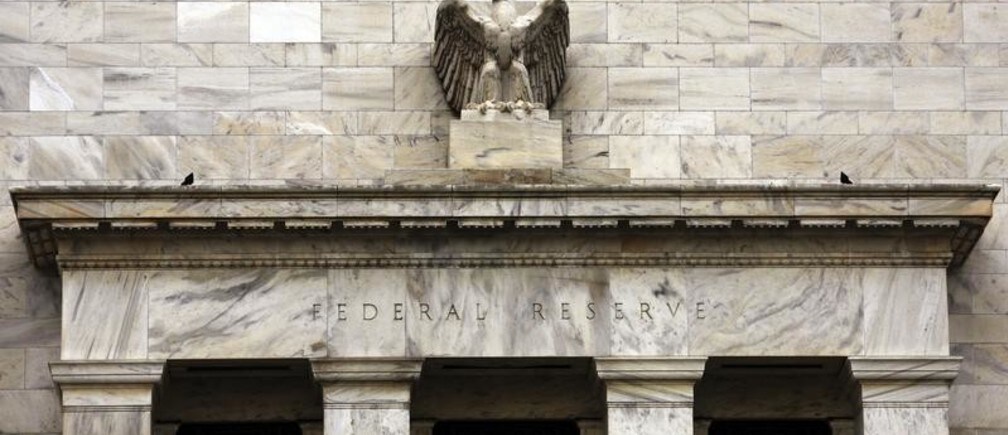
Los redactores de la Constitución de Estados Unidos tuvieron que tomar una decisión fundamental: ¿debían concentrar el poder en manos de un solo hombre o diseñar un sistema político en el que la influencia en la toma de decisiones estuviera más distribuida? Una decisión similar se plantea ahora al presidente de Estados Unidos, Barack Obama, mientras considera quién debe suceder a Ben Bernanke como presidente de la Junta de Gobernadores del Sistema de la Reserva Federal.
El legado de Bernanke es decididamente mixto, pero su rasgo más atractivo es el espíritu de colegialidad y responsabilidad compartida que fomentó en la Fed. De hecho, un objetivo clave para su sucesor debería ser consolidar este enfoque como una nueva tradición institucional.
Sin embargo, tanto la historia como los globos sonda lanzados recientemente por la administración Obama muestran una fuerte inclinación hacia un presidente de la Fed con poderes absolutos. La Junta de la Reserva Federal está formada por siete gobernadores; pero, durante la mayor parte de su historia, la Junta ha funcionado a la sombra de sus presidentes, tres de los cuales (Marriner Eccles, William McChesney Martin y, más recientemente, Alan Greenspan) ejercieron el cargo durante casi 20 años.
En principio, la política monetaria la decide el Comité Federal de Mercado Abierto, que incluye a 12 miembros con derecho a voto: los siete gobernadores de la Fed, el presidente de la Fed de Nueva York y cuatro presidentes de los otros 11 bancos regionales de la Reserva Federal (que ocupan el cargo en rotación anual). En la práctica, sin embargo, Greenspan y muchos de sus predecesores llegaron a dominar el FOMC.
¿Qué tiene de malo un presidente de la Fed omnipotente? Empecemos por considerar el impacto duradero de Greenspan, quien creía firmemente que la desregulación financiera contribuiría a un crecimiento económico más estable. Como afirmó en 1997, “Al entrar en un nuevo siglo, las fuerzas reguladoras privadas que estabilizan el mercado deberían ir sustituyendo gradualmente muchas estructuras gubernamentales engorrosas y cada vez más ineficaces.”
Greenspan dejó el cargo en 2006, pero la crisis que llegó poco después puede atribuirse en gran medida al tipo de innovación financiera que él impulsó. En 2008, en su testimonio ante el Congreso, Greenspan estuvo dispuesto a admitir un fallo fatal en su pensamiento: los mercados financieros desregulados sí pueden acabar muy mal.
En una situación que exige decisiones rápidas y audaces, alguien debe estar al mando. El Congreso Continental acertó cuando, en 1775, pidió a George Washington que dirigiera las fuerzas que entonces se reunían en rebelión contra los británicos. Pero Washington, a su vez, hizo bien en rechazar poderes autoritarios tras la independencia, y de nuevo cuando renunció tras ocho años como primer presidente del nuevo país.
El mundo financiero moderno se mueve con rapidez y es complejo. El próximo presidente tendrá que actuar con decisión para persuadir a sus colegas cuando sea necesario; pero, ante todo, necesitará una buena dosis de humildad y respeto por las opiniones de sus pares.
La política monetaria implica una cantidad considerable de arte, además de algo de ciencia. Y nuestra comprensión de la «regulación macroprudencial» y de cómo afecta a la estabilidad financiera aún se encuentra en una etapa muy temprana. Las consecuencias de las interconexiones entre países, mal comprendidas, han tomado por sorpresa en repetidas ocasiones a los principales bancos centrales del mundo; basta pensar en la crisis del euro o en la fuerte dependencia de los bancos europeos de la financiación procedente de fondos del mercado monetario con sede en Estados Unidos.
El próximo presidente de la Fed debería ser alguien con mente abierta, disposición a escuchar al personal técnico y deseo de cultivar la experiencia en todo el Sistema de la Reserva Federal. El peor resultado posible sería elegir a alguien que comparta las inclinaciones de Greenspan: acaparar los datos, monopolizar la toma de decisiones e intentar intimidar a los colegas.
Un mandato de 20 años para una persona así sería una receta para el desastre económico, que sin duda comenzaría con alguna forma de crisis financiera. Pero ese no sería el peor de los peligros. También surgirían exigencias insistentes de recortar los poderes de la Reserva Federal o de limitar su independencia respecto del Congreso.
Algunos países han experimentado con permitir que los políticos controlen la política monetaria día a día. Nunca termina bien: los políticos simplemente encuentran demasiado tentador impulsar la economía en vísperas de unas elecciones o en otros momentos políticamente importantes.
En lugar de jugar con fuego proponiendo a un presidente de la Fed que aspire a convertirse en una figura dominante, quizá la administración Obama debería considerar un límite de mandatos para el presidente de la Fed (por ejemplo, ocho años). Los límites de mandato mejoran la gobernanza en otras agencias oficiales de Estados Unidos y en otros lugares.
El problema es que, una vez que la reforma de la Fed está sobre la mesa, surgirán todo tipo de otras ideas. La aleatoriedad del proceso político podría producir fácilmente resultados que reduzcan su independencia. Por eso el estilo de liderazgo del presidente de la Fed es tan importante.
Ben Bernanke cometió errores, entre ellos pensar demasiado como Greenspan en la antesala de la catástrofe de 2008. Pero también sentó las bases de un proceso de toma de decisiones más colegiado y equilibrado dentro de la Fed. Su sucesor debería elegirse con el objetivo de seguir construyendo sobre este logro.
Lea más blogs sobre finanzas y economía.
Las opiniones expresadas aquí son las del autor, no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
Autor: Simon Johnson es profesor de la Escuela Sloan de Gestión del MIT y coautor de White House Burning: The Founding Fathers, Our National Debt, And Why It Matters To You.
Imagen: La Reserva Federal de EE. UU. vista en Washington. REUTERS/Hyungwon Kang.




