En toda América Latina, crece una sensación de angustia que recuerda el lamento de Michael Corleone en El padrino III: «Justo cuando creía que estaba fuera, me vuelven a meter». En un momento en que la región parecía por fin encaminada hacia la recuperación económica, la investidura de Donald Trump como presidente de Estados Unidos ha traído nuevas incertidumbres comerciales y financieras a América Latina.
Este año se espera que América Latina salga de la recesión que comenzó en 2015; pero aún atravesará un cuarto año consecutivo de crecimiento anémico, o el sexto si se cuenta la desaceleración que ya era evidente en 2012 y 2013. Las declaraciones de Trump sobre temas que van desde los aranceles hasta la construcción de un muro fronterizo ya han afectado algunas inversiones en México y han hecho que el peso se desplome.
Los factores internos también frenarán el crecimiento de América Latina. Las continuas crisis políticas y económicas de Venezuela son el ejemplo más importante, aunque no el único. Las crisis de Brasil parecían haber terminado en 2016, pero la economía aún no está en condiciones de lograr una fuerte recuperación tras la peor recesión de su historia. Argentina, por su parte, sigue luchando contra la alta inflación y los déficits fiscales. Y Ecuador se ha visto lastrado por la caída de los ingresos petroleros y la dolarización, en una región donde la mayoría de los países ya han depreciado sus monedas.
Chile, Colombia y Uruguay también siguen una trayectoria de bajo crecimiento. Entre las economías grandes y medianas de la región, solo la de Perú se está recuperando, pero a un ritmo mucho más lento que durante el último «superciclo» de las materias primas. En general, las únicas economías que parecen resistir la tendencia negativa son algunas de las pequeñas de Sudamérica (Bolivia y Paraguay, concretamente), de Centroamérica y la República Dominicana.
La buena noticia es que debería mejorar la demanda de las exportaciones de América Latina. Se prevé que la economía estadounidense crezca, la Unión Europea se está recuperando y hay menos incertidumbre económica en China que hace un año. Los precios de las materias primas parecen haber tocado fondo en 2016, y las entradas de remesas se han recuperado y ahora superan los niveles de 2007-2008.
Aun así, los beneficios de estas dos últimas tendencias podrían ser limitados. A juzgar por su evolución histórica, los precios de las materias primas están al comienzo de un largo período de debilidad, mientras que las oportunidades de migración en Estados Unidos y España prácticamente desaparecieron tras la crisis financiera de 2008 y probablemente serán aún más escasas durante el mandato de Trump.
América Latina también tendrá que hacer frente a importantes tendencias adversas en el comercio y las finanzas internacionales. Según CPB Netherlands, el volumen del comercio mundial ha crecido menos del 2%desde 2007. Es el crecimiento más tibio desde la Segunda Guerra Mundial: por primera vez en la posguerra, el volumen del comercio se expande a un ritmo más lento que la producción mundial.
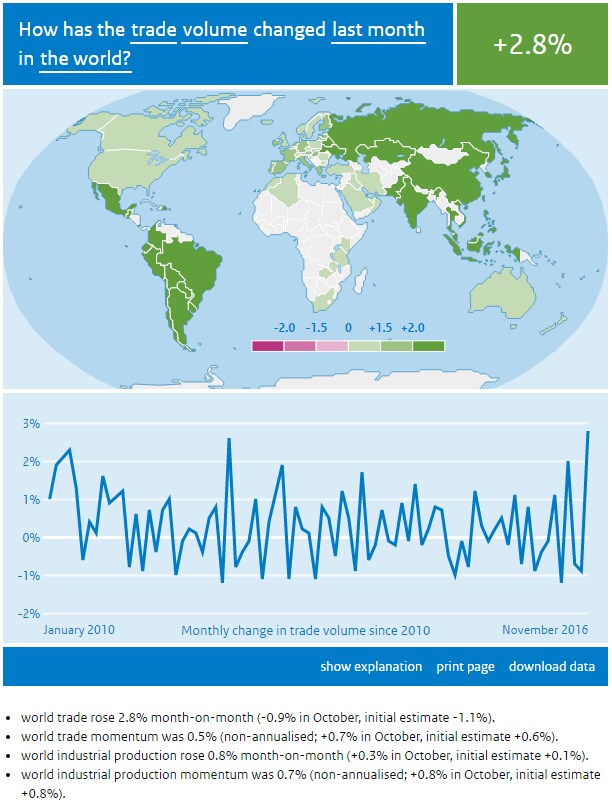
El lento crecimiento del comercio plantea un riesgo importante para los países latinoamericanos, porque aumentar y diversificar las exportaciones es un componente esencial de sus estrategias de recuperación. Además, el proteccionismo de Estados Unidos —o incluso el inicio de guerras comerciales— es ahora una posibilidad real. Esta amenaza se ha centrado no solo en China, sino también en México, donde las empresas ya han reducido sus inversiones o cancelado sus planes de ampliar la producción para abastecer el mercado estadounidense. Y si Trump cumple su promesa de renegociar el Tratado de Libre Comercio de América del Norte, el impacto podría sentirse en toda América Latina, porque muchos otros acuerdos bilaterales de libre comercio entre los países de la región y Estados Unidos son, en esencia, descendientes del TLCAN.
Mantener el acceso a financiación asequible será otro gran desafío para los países latinoamericanos. En los últimos años, la región se ha beneficiado de una financiación abundante y ha logrado salir adelante pese a que la caída de los precios de las materias primas, las perturbaciones financieras de China en 2015 y a principios de 2016, y la inminente normalización de los tipos de interés de Estados Unidos han encarecido la deuda externa.
Pero ahora podrían producirse nuevas conmociones. Tras el aumento inicial de los diferenciales de riesgo después de las elecciones estadounidenses, la financiación se ha encarecido. El tipo de interés de referencia para los bonos latinoamericanos —el bono del Tesoro estadounidense a diez años— ha aumentado alrededor de un punto porcentual desde las elecciones, y la Reserva Federal de Estados Unidos podría elevar ahora los tipos de interés.
Peor aún, las perturbaciones financieras mundiales podrían volverse más probables si Estados Unidos combina una política fiscal expansiva —que dependerá en gran medida del Congreso— con una política monetaria contractiva y un dólar estadounidense más fuerte. Esta combinación de políticas sería similar a la que desencadenó problemas económicos mundiales a mediados de la década de 1980, sobre todo si el creciente déficit comercial da a Trump otro motivo para recurrir al proteccionismo, como hizo entonces Estados Unidos contra Japón.
Las decisiones de política económica que tome Trump durante los primeros días de su presidencia serán cruciales para América Latina. Esperemos que su administración no frene la recuperación económica y vuelva a sumir a América Latina en una recesión, justo cuando creía haber salido de ella.




