Las tendencias recientes de la economía mundial y de los mercados financieros son una buena noticia para América Latina. El crecimiento y el comercio mundiales están repuntando, y esperamos que el impulso continúe en 2018. El alza de los precios de las materias primas también ha ayudado a la región a recuperarse.
Gracias a estas mejores condiciones mundiales, la recuperación económica de América Latina también está cobrando impulso, a medida que terminan las recesiones en algunos países (Brasil, Argentina y Ecuador). Ahora estimamos que el crecimiento regional fue del 1,3 % en 2017 (frente al 1,2 % de nuestras proyecciones de octubre) y proyectamos que la actividad se acelerará aún más, hasta el 1,9 % en 2018 y el 2,6 % en 2019.

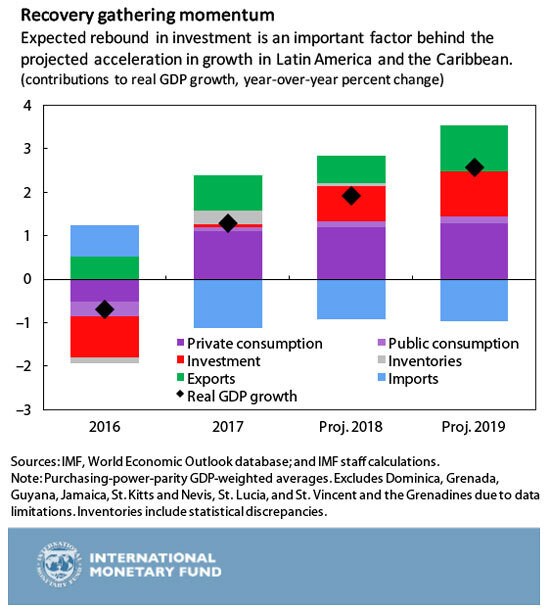
El consumo y las exportaciones fueron los principales motores del crecimiento el año pasado. Es alentador que la inversión ya no frene el crecimiento y se espere que sea un factor importante detrás de la aceleración de la producción este año y el próximo. La inflación bajó considerablemente en 2017 en muchos países, lo que abrió cierto margen para flexibilizar la política monetaria.
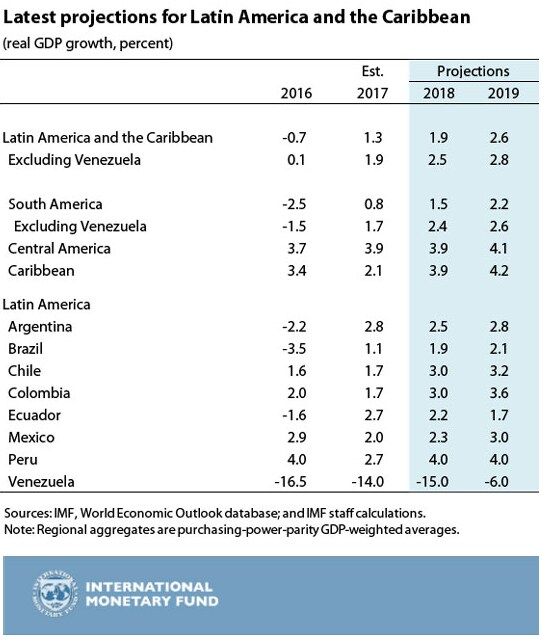
La recuperación está extendida por toda la región. Mientras México, América Central y algunas zonas del Caribe se benefician del mayor crecimiento de Estados Unidos, el crecimiento de América del Sur se debe principalmente al fin de las recesiones en Brasil, Argentina y Ecuador, así como al alza de los precios de las materias primas.
América del Norte
En Estados Unidos, las reformas de los impuestos sobre la renta de las empresas y las personas, aprobadas en diciembre de 2017, probablemente elevarán la inversión y el consumo privados a corto plazo, impulsando el crecimiento hasta el 2,7 % en 2018 y el 2,5 % en 2019, frente al 2,3 % estimado en 2017.
Esto ha mejorado las perspectivas de crecimiento de Canadá para 2018–19, mientras que la estimación de crecimiento para 2017 se mantiene sin cambios en el 3 %. Incluso con el impulso de Estados Unidos, se espera que el crecimiento se desacelere al 2,3 % en 2018 y al 2 % en 2019, a medida que sigan surtiendo efecto las tasas de interés más altas y las políticas macroprudenciales más estrictas para mitigar los riesgos financieros de los mercados de la vivienda y las hipotecas.
México se beneficiaría del mayor crecimiento de Estados Unidos, aunque la incertidumbre sobre el resultado de la renegociación del Tratado de Libre Comercio de América del Norte y las elecciones presidenciales de julio en México lastrará el crecimiento a corto plazo. En consecuencia, se proyecta que el crecimiento de la producción se acelerará del 2 % estimado en 2017 al 2,3 % en 2018. Se espera que la inflación disminuya drásticamente en 2018 al disiparse el efecto del aumento del año pasado en los precios internos regulados de los combustibles. Mantener una política fiscal prudente, orientada a reducir la proporción de deuda pública, es clave para preservar la estabilidad macroeconómica y financiera.
América Central y el Caribe
En América Central y la República Dominicana, el crecimiento de la producción sigue siendo sólido, gracias a flujos de remesas más cuantiosos de lo previsto, mejores condiciones financieras y buenas cosechas.
Las perspectivas económicas de el Caribe están mejorando en general. Se espera un crecimiento moderado en la región tanto en 2018 como en 2019, respaldado por el mayor crecimiento de Estados Unidos tras la reciente reforma tributaria estadounidense. Sin embargo, algunas de las islas gravemente afectadas durante la temporada de huracanes de 2017 afrontan una recuperación prolongada. En Dominica, se proyecta que el PIB caerá un 16 % en 2018, antes de repuntar en 2019 a medida que avance la reconstrucción.
América del Sur
En Argentina, se proyecta que la actividad económica crecerá un 2,8 % en 2017, frente al 2,4 % de las Perspectivas de la economía mundial de octubre de 2017. Si bien el consumo se benefició del aumento de los salarios reales, la inversión también se aceleró, incluso en el sector privado. Se espera que el crecimiento se debilite ligeramente hasta el 2½ % en 2018, debido a la restricción fiscal y monetaria. Se prevé que la inflación siga bajando, suponiendo una moderación salarial. La reducción del déficit fiscal primario debería ayudar a contener las presiones de apreciación sobre el peso y el deterioro de la cuenta corriente.
En Brasil, tras una grave recesión en 2015 y 2016, la recuperación económica está cobrando fuerza, impulsada por el consumo y la inversión privados. La inflación cayó al 3 % en 2017, debido a una fuerte disminución de los precios de los alimentos tras una cosecha excepcional. Nuestra previsión de crecimiento de Brasil para 2018 se ha revisado significativamente al alza con respecto a las Perspectivas de la economía mundial de octubre de 2017. Sin embargo, el resultado incierto de las elecciones generales de 2018 podría frenar el crecimiento económico. Para garantizar la sostenibilidad fiscal, las autoridades brasileñas planean llevar a cabo una consolidación fiscal prolongada, que incluye una ambiciosa reforma de la seguridad social.
En Chile, tras un comienzo lento en 2017, el crecimiento repuntó en el segundo semestre y se espera que ese impulso se prolongue en 2018, año para el que se proyecta un crecimiento del 3 %. Los mayores precios del cobre y la mejora del ánimo empresarial —especialmente tras resolverse la incertidumbre política relacionada con las elecciones presidenciales de 2017— han respaldado el crecimiento.
En Colombia, el crecimiento ha repuntado gradualmente a medida que se disipan los efectos negativos de la fuerte caída de los precios del petróleo entre 2014 y 2016. La caída de la inflación ha abierto espacio para flexibilizar la política monetaria en apoyo del crecimiento. En un contexto de mejora del crecimiento mundial y alza de los precios del petróleo, se prevé que la recuperación se fortalezca y que la inflación siga convergiendo hacia la meta. Las perspectivas de crecimiento a mediano plazo son favorables, gracias al aumento de las exportaciones y a la inversión en infraestructura.
Ecuador tuvo una recuperación económica en 2017 más rápida de lo previsto, con un crecimiento estimado del 2,7 %. La recuperación se vio respaldada por el repunte parcial de los precios del petróleo y un mayor acceso a los mercados financieros internacionales. La nueva administración está haciendo esfuerzos por colaborar con el sector privado y combatir la corrupción, lo que podría beneficiar a la economía a más largo plazo. Sin embargo, a corto plazo, la economía sigue siendo vulnerable a los shocks externos, por lo que es necesario reducir el déficit fiscal y recuperar la competitividad mediante reformas estructurales.
En Perú, el crecimiento dio señales de recuperación en el segundo semestre de 2017. En 2018, se espera que una expansión generalizada de la demanda interna impulse el crecimiento hasta alrededor del 4 %. Las exportaciones deberían seguir siendo sólidas, pero su contribución sería más modesta que en los dos últimos años, dado que los nuevos proyectos mineros alcanzaron casi su capacidad de producción en 2017. En materia de políticas, las autoridades siguen centradas en aplicar políticas fiscales y monetarias anticíclicas y reformas estructurales. El impulso fiscal previsto para 2018 será clave para lograr un repunte del crecimiento.
En Venezuela, la crisis continúa. Se proyecta que el PIB real caerá alrededor del 15 % en 2018, lo que representa una caída acumulada del PIB de casi el 50 % desde 2013. Esta tendencia es resultado de importantes distorsiones a nivel microeconómico y desequilibrios macroeconómicos, agravados por el colapso de las exportaciones de petróleo: primero, a raíz de la fuerte caída de los precios del petróleo a mediados de 2014 y, más recientemente, por el desplome de la producción petrolera nacional. Se proyecta que la inflación superó el 2.400 % en 2017 y que aumentará hasta alrededor del 13.000 % en 2018, impulsada por el financiamiento monetario de grandes déficits fiscales y la pérdida de confianza en la moneda nacional.
Riesgos para la recuperación económica
Varios riesgos podrían perjudicar la recuperación de la región. Las próximas elecciones en muchos países generan incertidumbre económica y en materia de políticas durante el próximo año. Las presiones a favor de políticas introspectivas en las economías avanzadas —incluido un retroceso de la integración transfronteriza— y factores como las tensiones geopolíticas mundiales y los fenómenos meteorológicos extremos podrían agravar estas incertidumbres.
Además, las condiciones de los mercados financieros podrían endurecerse si la inflación aumenta más de lo previsto en Estados Unidos o si se acumulan vulnerabilidades financieras mundiales debido a una asunción excesiva de riesgos durante el prolongado período de tasas de interés muy bajas y escasa volatilidad de los precios de los activos.
Buen momento para reconstruir las reservas y elevar el crecimiento a mediano plazo
Más allá del corto plazo, la región afronta graves desafíos a mediano plazo. Como hemos venido señalando, pese a la actual aceleración económica, el crecimiento de la producción de América Latina está volviendo a una media decepcionante. El moderado crecimiento potencial y los riesgos a la baja a mediano plazo exigen redoblar los esfuerzos para reconstruir las reservas e implementar políticas estructurales que eliminen los obstáculos al crecimiento y mejoren la resiliencia.
En los países donde es necesario reducir los déficits fiscales, se debe prestar atención al delicado equilibrio entre.




