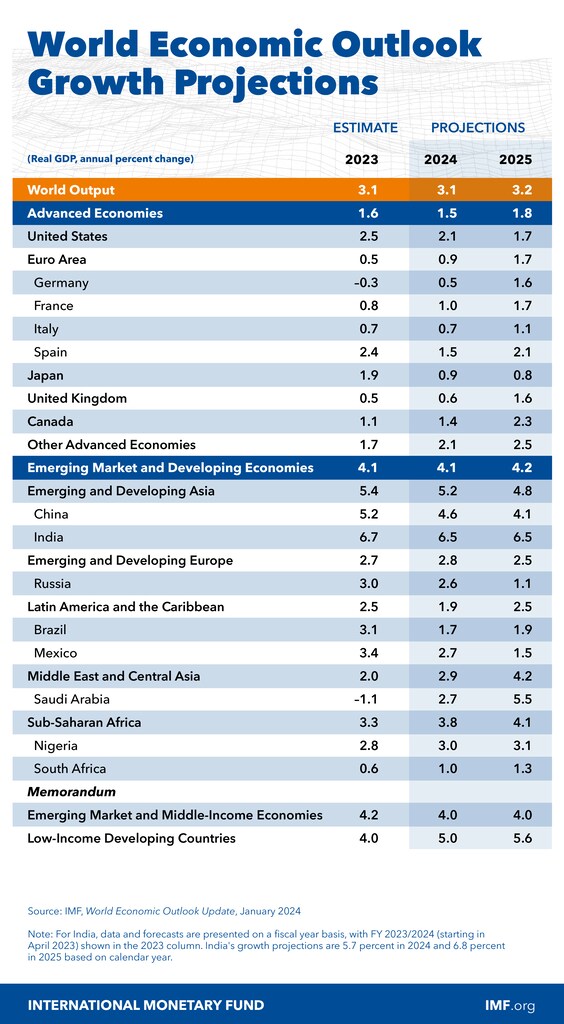
La economía mundial va camino de un «aterrizaje suave», con un crecimiento lento y constante (3,1 % en 2024 y 3,2 % en 2025).
La inflación disminuye, pero el crecimiento sigue siendo moderado en comparación con los niveles anteriores a la pandemia.
La crisis energética se atenúa, pero las medidas fiscales que aún están vigentes deberían eliminarse gradualmente.
Los bancos centrales afrontan riesgos en ambos sentidos, como evitar una relajación prematura y virar a tiempo hacia la normalización.
Las nubes empiezan a disiparse. La economía mundial inicia el tramo final hacia un aterrizaje suave, con una inflación que disminuye de forma constante y un crecimiento que se mantiene. Sin embargo, el ritmo de expansión sigue siendo lento y podrían avecinarse turbulencias.
La actividad mundial demostró ser resiliente en el segundo semestre del año pasado, ya que factores de demanda y de oferta respaldaron a las principales economías. Por el lado de la demanda, un mayor gasto privado y público sostuvo la actividad pese a las condiciones monetarias restrictivas. Por el lado de la oferta, el aumento de la participación en la fuerza laboral, la recuperación de las cadenas de suministro y el abaratamiento de la energía y las materias primas contribuyeron a ello, pese a la reaparición de incertidumbres geopolíticas.
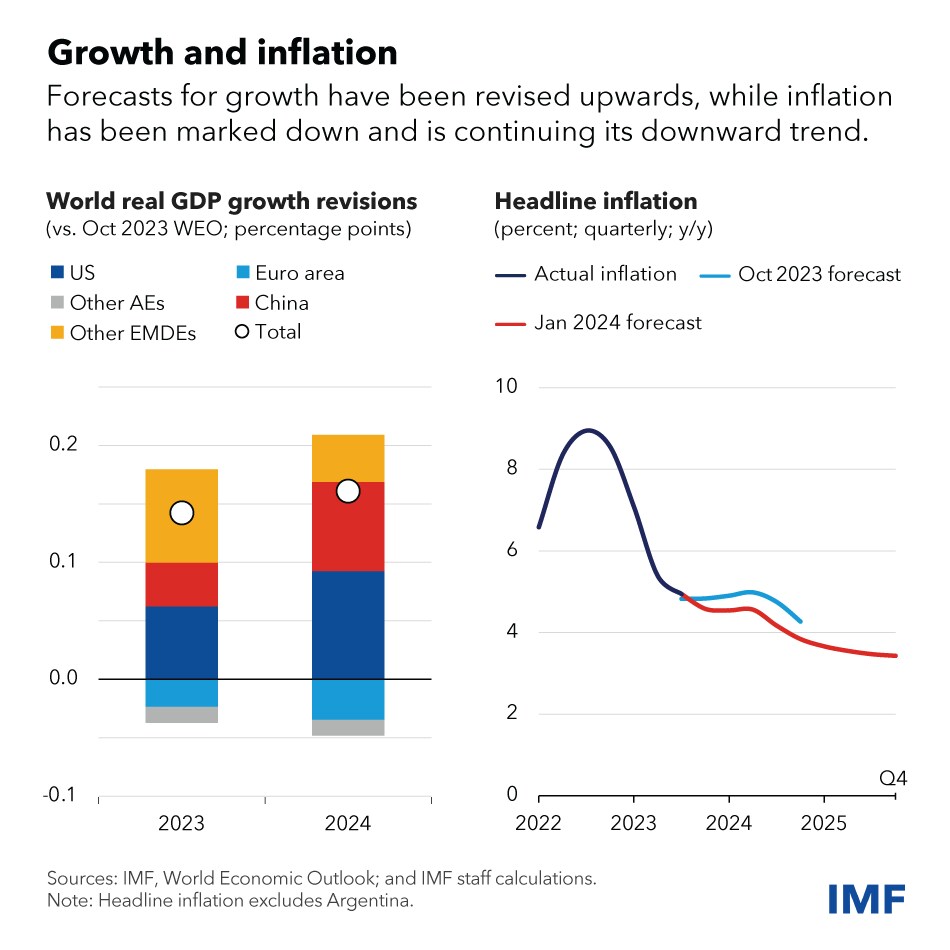
Esta resiliencia se mantendrá. El crecimiento mundial previsto en nuestro escenario de referencia se estabilizará en el 3,1 % este año, una revisión al alza de 0,2 puntos porcentuales respecto de nuestras proyecciones de octubre, antes de repuntar ligeramente hasta el 3,2 % el próximo año.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Persisten divergencias importantes. Prevemos un crecimiento más lento en Estados Unidos, donde la política monetaria restrictiva sigue surtiendo efecto en la economía, y en China, donde el debilitamiento del consumo y la inversión continúa lastrando la actividad. En la zona del euro, por su parte, se espera que la actividad repunte ligeramente tras un difícil 2023, en el que los altos precios de la energía y la política monetaria restrictiva limitaron la demanda. Muchas otras economías siguen mostrando gran resiliencia, y el crecimiento se acelera en Brasil, India y las principales economías del Sudeste Asiático.
La inflación sigue cediendo. Si se excluye a Argentina, la inflación general mundial bajará al 4,9 % este año, 0,4 puntos porcentuales menos que en nuestra proyección de octubre (que también excluía a Argentina). La inflación subyacente, que excluye los precios volátiles de los alimentos y la energía, también muestra una tendencia descendente. En las economías avanzadas, la inflación general y la subyacente promediarán alrededor del 2,6 % este año, cerca de los objetivos de inflación de los bancos centrales.
Con la mejora de las perspectivas, los riesgos se han moderado y están equilibrados. Entre los riesgos al alza:
La desinflación podría avanzar más rápido de lo previsto, sobre todo si se atenúan aún más las tensiones en el mercado laboral y siguen bajando las expectativas de inflación a corto plazo, lo que permitiría a los bancos centrales relajar la política monetaria antes.
Las medidas de consolidación fiscal anunciadas por los gobiernos para 2024-2025 podrían retrasarse, ya que muchos países afrontan crecientes demandas de un mayor gasto público en el año con más elecciones de la historia mundial. Esto podría impulsar la actividad económica, pero también avivar la inflación y aumentar la posibilidad de perturbaciones más adelante.
A más largo plazo, los rápidos avances de la inteligencia artificial podrían impulsar la inversión y acelerar el crecimiento de la productividad, aunque con importantes desafíos para los trabajadores.
Entre los riesgos a la baja:
Podrían producirse nuevas interrupciones en el suministro y el abastecimiento de materias primas debido al resurgimiento de las tensiones geopolíticas, especialmente en Oriente Medio. Los costos del transporte marítimo entre Asia y Europa han aumentado considerablemente, pues los ataques en el mar Rojo obligan a desviar los cargamentos alrededor de África. Aunque hasta ahora las interrupciones siguen siendo limitadas, la situación continúa siendo volátil.
La inflación subyacente podría resultar más persistente. Los precios de los bienes siguen históricamente elevados en relación con los de los servicios. El ajuste podría traducirse en una inflación más persistente de los servicios y, en general, de los precios. La evolución de los salarios, sobre todo en la zona del euro, donde los salarios negociados siguen aumentando, podría añadir presión sobre los precios.
Los mercados parecen excesivamente optimistas sobre las perspectivas de recortes anticipados de las tasas de interés. Si los inversores reevalúan su opinión, las tasas de interés a largo plazo aumentarían, lo que volvería a presionar a los gobiernos para que aplicaran una consolidación fiscal más rápida, con posibles efectos negativos en el crecimiento económico.

Desafíos de política económica
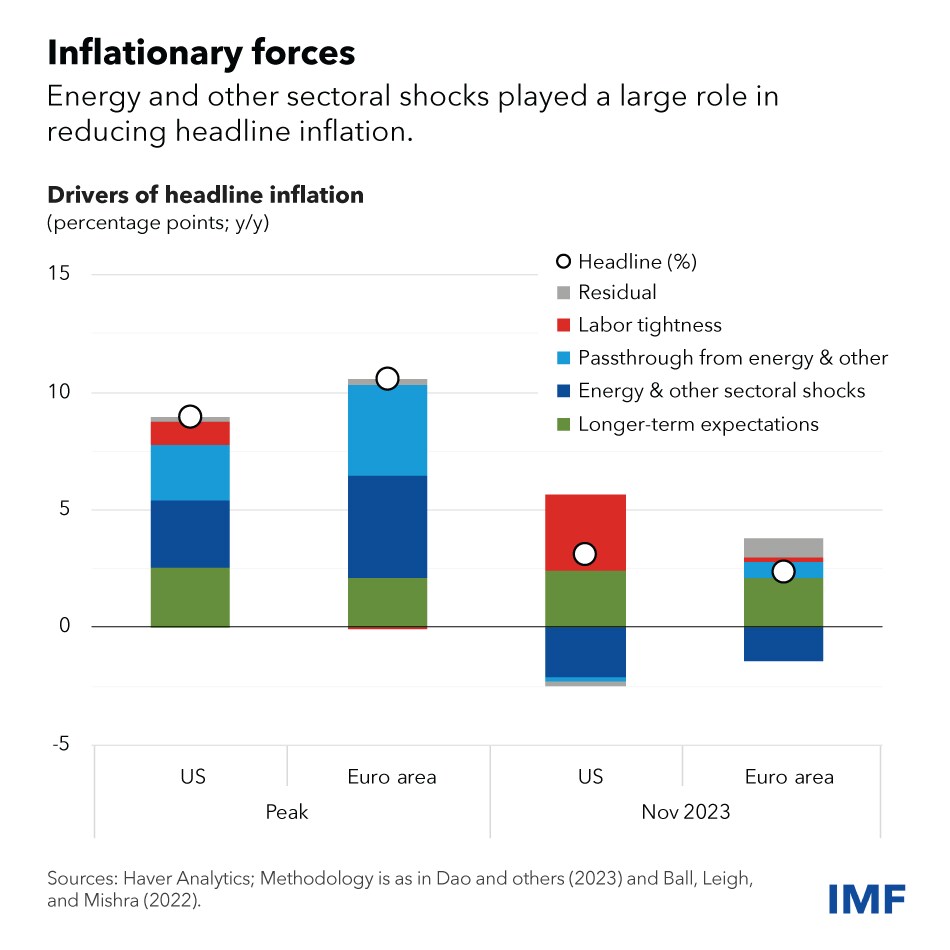
Con la inflación en retroceso y el crecimiento estable, ha llegado el momento de hacer balance y mirar hacia adelante. Nuestro análisis muestra que una parte sustancial de la desinflación reciente se debió a la caída de los precios de las materias primas y la energía, y no a una contracción de la actividad económica.
Dado que el endurecimiento monetario suele operar al deprimir la actividad económica, cabe preguntarse qué papel ha desempeñado, si es que ha desempeñado alguno, la política monetaria. La respuesta es que actuó a través de dos canales adicionales. Primero, el rápido ritmo de endurecimiento ayudó a convencer a las personas y las empresas de que no se permitiría que la inflación elevada se afianzara. Esto impidió que las expectativas de inflación aumentaran de forma persistente, contribuyó a moderar el crecimiento salarial y redujo el riesgo de una espiral de precios y salarios. Segundo, el carácter inusualmente sincronizado del endurecimiento redujo la demanda mundial de energía y, por tanto, la inflación general.
Sin embargo, persisten las incertidumbres y los bancos centrales afrontan ahora riesgos en ambos sentidos. Deben evitar una relajación prematura que eche por tierra muchos de los avances de credibilidad logrados con esfuerzo y provoque un repunte de la inflación. Pero aumentan las señales de tensión en sectores sensibles a las tasas de interés, como la construcción, y la actividad crediticia ha disminuido considerablemente. También será fundamental virar a tiempo hacia la normalización monetaria, como ya han empezado a hacer varios mercados emergentes donde la inflación va camino de bajar. No hacerlo pondría en peligro el crecimiento y podría hacer que la inflación cayera por debajo del objetivo.
A mi juicio, Estados Unidos, donde la inflación parece estar más impulsada por la demanda, debe centrarse en los riesgos de la primera categoría, mientras que la zona del euro, donde el aumento de los precios de la energía ha desempeñado un papel desproporcionado, debe gestionar más el segundo riesgo. En ambos casos, mantener el rumbo hacia un aterrizaje suave podría no ser fácil.
El mayor desafío que tenemos por delante es afrontar los elevados riesgos fiscales. La mayoría de los países salieron de la pandemia y de la crisis energética con mayores niveles de deuda pública y costos de endeudamiento más altos. Reducir la deuda pública y los déficits permitirá disponer de margen para hacer frente a futuras perturbaciones.
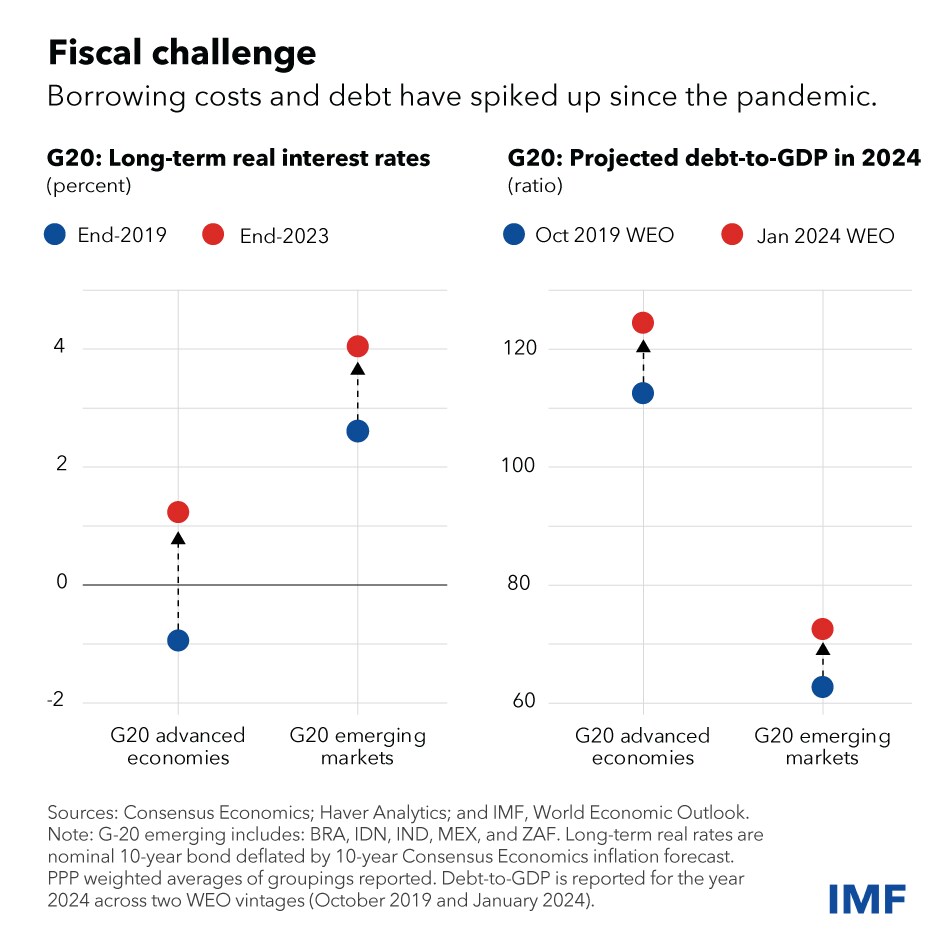
Las medidas fiscales que aún están vigentes y se introdujeron para compensar los altos precios de la energía deberían eliminarse de inmediato, pues la crisis energética ya ha quedado atrás. Pero hace falta más. El peligro tiene dos vertientes. El riesgo más apremiante es que los países hagan demasiado poco. Las fragilidades fiscales se acumularán hasta que el riesgo de una crisis fiscal obligue a realizar ajustes repentinos y perturbadores, con un costo elevado. El otro riesgo, que ya es pertinente para algunos países, es hacer demasiado y demasiado pronto con la esperanza de convencer a los mercados de la rectitud fiscal de cada país. Esto podría poner en peligro las perspectivas de crecimiento. También dificultaría mucho más abordar desafíos fiscales inminentes, como la transición climática.
¿Qué hacer entonces? La respuesta es aplicar una consolidación fiscal gradual, con un primer tramo sustancial. No bastan las promesas de ajustes futuros. Este primer tramo debe combinarse con un marco fiscal mejorado y aplicado rigurosamente, de modo que los esfuerzos de consolidación posteriores sean tanto considerables como creíbles. A medida que la política monetaria empiece a relajarse y se reanude el crecimiento, debería resultar más fácil hacer más. No se debe desaprovechar la oportunidad.
Los mercados emergentes han demostrado gran resiliencia, con un crecimiento superior al previsto y saldos externos estables, en parte gracias a la mejora de los marcos monetarios y fiscales. Sin embargo, las divergencias entre países en materia de políticas podrían provocar salidas de capital y volatilidad cambiaria. Esto exige mayores reservas de seguridad, en consonancia con nuestro Marco Integrado de Políticas.
Además de la consolidación fiscal, la atención debería volver al crecimiento a medio plazo. Prevemos un crecimiento mundial del 3,2 % el próximo año, todavía muy por debajo del promedio histórico. Se necesita un ritmo más rápido para afrontar los numerosos desafíos estructurales del mundo: la transición climática, el desarrollo sostenible y la mejora de los niveles de vida.
Las reformas que alivian las restricciones más vinculantes para la actividad económica, como las relativas a la gobernanza, la regulación empresarial y el sector externo, pueden ayudar a liberar ganancias de productividad latentes, como muestra nuestra investigación. Un crecimiento más sólido también podría lograrse limitando la fragmentación geoeconómica, por ejemplo, eliminando las barreras comerciales que obstaculizan los flujos entre distintos bloques geopolíticos, incluidos los productos de tecnología baja en carbono que los países emergentes y en desarrollo necesitan de manera crucial.
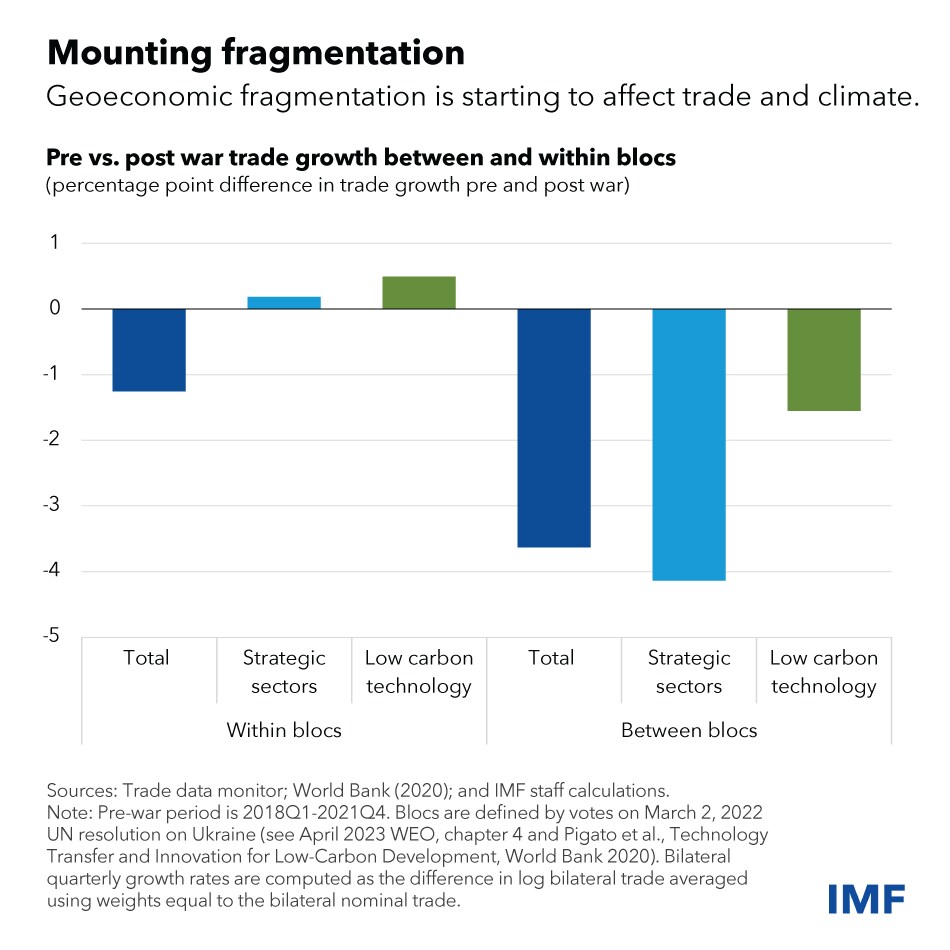
En cambio, deberíamos procurar que nuestras economías estén más interconectadas. Solo así podremos trabajar juntos en torno a prioridades compartidas. La cooperación multilateral sigue siendo el mejor enfoque para abordar los desafíos mundiales. Son bienvenidos los avances en esa dirección, como el reciente aumento del 50 % de los recursos permanentes del Fondo.