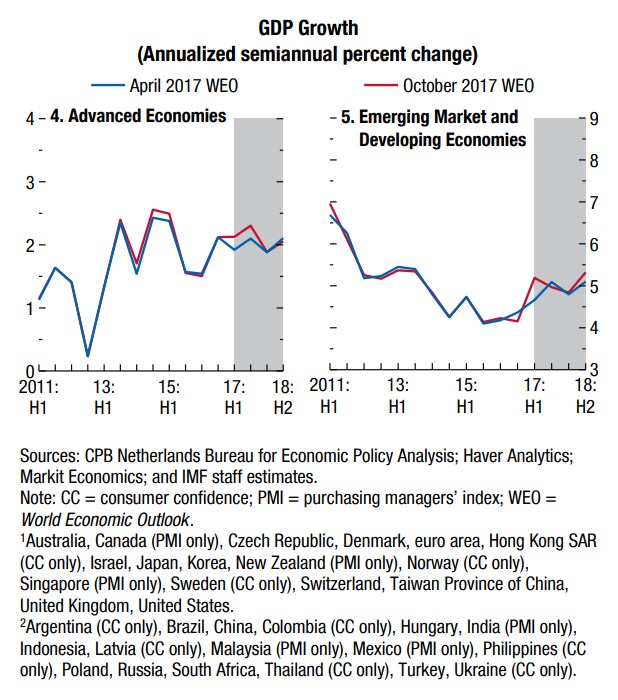
Cambridge – El crecimiento económico mundial repuntó en 2017, y la mejor previsión es que la economía mundial también tenga un sólido desempeño en 2018. Al mismo tiempo, el auge del populismo y el autoritarismo pone en riesgo las instituciones democráticas estables que sustentan el crecimiento a largo plazo. Sin embargo, los titulares que parecen presagiar inestabilidad política y caos no han impedido que las bolsas se disparen. ¿Cómo se explica?
Empecemos por las buenas noticias. Sin duda, el principal factor individual del repunte mundial sincronizado es que la economía global por fin está dejando atrás la larga sombra de la crisis financiera de 2008. Parte de la buena fortuna actual compensa años de demanda débil. Y la recuperación no ha terminado: la inversión empresarial por fin está repuntando tras una década de estancamiento, sentando así las bases para un crecimiento más rápido y mayores aumentos de productividad en el futuro.
Es cierto que el crecimiento económico de China se está ralentizando algo, mientras las autoridades intentan tardíamente contener una burbuja crediticia, pero se prevé que muchos otros mercados emergentes —entre ellos, en particular, India— crezcan más rápido este año. El alza de los mercados bursátiles e inmobiliarios puede alimentar la desigualdad, pero también impulsa un mayor gasto de los consumidores.
A los inversores y a los expertos en política económica también les anima la resiliencia de la independencia de los bancos centrales en las principales economías. El presidente de Estados Unidos, Donald Trump, no solo ha evitado en gran medida someter a la Reserva Federal a los poco amables ataques de sus tuits de madrugada, sino que también ha propuesto a personas altamente cualificadas para cubrir las vacantes de la Fed. Mientras tanto, la derecha alemana no ha logrado poner fin a las políticas del Banco Central Europeo que han contribuido a sostener a Italia, España y Portugal, y el BCE sigue siendo, con diferencia, la institución más respetada e influyente de la eurozona.
En otros lugares, la situación es más o menos la misma. En el Reino Unido, la primera ministra británica Theresa May, al comienzo de su mandato, una vez arremetió contra el Banco de Inglaterra, pero pronto dio marcha atrás. Como ha señalado Mohamed A. El-Erian, muchos inversores consideran que los bancos centrales son «la única opción disponible» y están dispuestos a pasar por alto mucho ruido político mientras se mantenga la independencia de la política monetaria.
Pero, aunque la política no esté obstaculizando por ahora el crecimiento mundial ni de lejos tanto como cabría esperar, los costes a largo plazo de la agitación política podrían ser mucho más graves. En primer lugar, la división política posterior a 2008 genera una enorme incertidumbre normativa a largo plazo, a medida que los países alternan entre gobiernos de izquierda y de derecha.
Por ejemplo, la reciente reforma fiscal de Estados Unidos se ha presentado como una forma segura de impulsar el gasto empresarial en proyectos de inversión a largo plazo. Pero ¿estará a la altura de lo prometido si las empresas temen que la legislación, aprobada por una ajustada mayoría partidista, acabe siendo revocada?
Parte de la justificación para intentar alcanzar un acuerdo bipartidista sobre iniciativas normativas importantes a largo plazo es precisamente garantizar la estabilidad. Y la incertidumbre normativa en Estados Unidos no es nada comparada con la del Reino Unido, donde las empresas afrontan las perturbaciones simultáneas del Brexit y de un posible gobierno laborista encabezado por el izquierdista radical Jeremy Corbyn.
Más difícil de evaluar, pero potencialmente mucho más insidiosa, es la erosión de la confianza pública en las instituciones fundamentales de las economías avanzadas. Aunque los economistas debaten sin cesar si la cultura o las instituciones están en la raíz del desempeño económico, hay sobrados motivos para preocuparse de que la reciente ola de populismo amenace a ambas.
Esto es más cierto que en ningún otro lugar en Estados Unidos, donde Trump ha atacado sin tregua a instituciones que van desde los principales medios de comunicación hasta la Oficina Federal de Investigación, además de adoptar una actitud bastante despreocupada ante hechos económicos básicos. Al mismo tiempo, la izquierda parece ansiosa por presentar como enemigos del pueblo a quienes discrepan sustancialmente de sus propuestas, lo que contribuye a alimentar tanto el analfabetismo económico como el vaciamiento del centro político.
Además de los riesgos existenciales, hay riesgos a corto plazo. Uno de ellos, por supuesto, es una posible desaceleración pronunciada del crecimiento en China, que hoy parece más vulnerable que cualquier otra gran economía mundial a una crisis financiera importante. Sin embargo, quizá el principal riesgo para la economía mundial en 2018 sea cualquier factor que provoque un aumento significativo de los tipos de interés reales (ajustados a la inflación).
Los bajos tipos de interés y la política monetaria expansiva han ocultado numerosas vulnerabilidades financieras en todo el mundo, desde la deuda pública italiana y japonesa hasta la elevada deuda corporativa denominada en dólares de muchos mercados emergentes; quizá también expliquen el apoyo político a los déficits de billones de dólares en Estados Unidos. Es cierto que los mercados ven pocas probabilidades de que los tipos de interés mundiales suban significativamente en 2018. Aunque la Fed suba los tipos otras cuatro veces en 2018, es poco probable que los demás grandes bancos centrales la igualen.
Pero la confianza de los mercados en que los tipos de interés se mantendrán bajos dista mucho de ser una garantía. Un repunte plausible de la inversión empresarial en Estados Unidos y el norte de Europa, combinado con una desaceleración repentina de las economías asiáticas con excedentes de ahorro, podría provocar, en principio, un aumento desproporcionado de los tipos mundiales y poner en peligro los bajos costes de endeudamiento actuales, las bolsas sobrevaloradas y la volatilidad contenida. Entonces, de repente, podría terminar la aparente desconexión entre la economía y la política, y no necesariamente de manera feliz.




