«Todo el mundo sabe» que no puedes hacerte rico simplemente imprimiendo dinero, salvo por esa parte en la que a veces sí puedes.
Tomemos el caso de Japón. Su tasa de desempleo ha caído a un mínimo de 22 años, del 2,8 % —sí, has leído bien—, en gran medida gracias a todos los yenes que ha creado en los últimos cuatro años. Puede que el dinero no crezca en los árboles, pero sí puede salir disparado del ordenador de un banco central.
Retrocedamos un momento. ¿Cómo llegó Japón al punto de necesitar administrarse el equivalente económico de un desfibrilador? A principios de la década de 1990, fue el primer país en atravesar el ciclo de auge, caída y estancamiento que Estados Unidos, Europa y casi todo el resto del mundo han llegado a conocer y detestar tan bien.
Japón logró evitar una depresión en toda regla gracias a todo lo que gastó en infraestructura, pero no pudo escapar de una «década perdida», una manera elegante de decir que, aunque creció, no lo hizo mucho. Como señala el economista Brad DeLongJapón no solo dejó de alcanzar a Estados Unidos durante unos años, sino que lleva 25 sin hacerlo. Esto es a la vez mejor y peor de lo que parece. Mejor, porque, una vez que se ajustael dato de que la población japonesa en edad de trabajar ha ido disminuyendo, su economía ha crecido al menos tan rápido como la nuestra en términos per cápita durante los últimos 15 años. Pero también es peor, porque ni siquiera así recuperó el terreno perdido. Se había empobrecido de forma permanente.
Se suponía que esto ya no debía ocurrir. Los economistas, como dijo en 2003 el premio Nobel Robert Lucas, creían que el «problema central de prevenir las depresiones» se había «resuelto». Supuestamente, habían aprendido lo suficiente de la década de 1930 para impedir que la economía entrara en otro círculo vicioso de deuda, deflación e impago. Hasta que Japón demostró que no era así. Se enfrentaba a un problema que no se daba desde hacía 60 años: no podía evitar que los precios cayeran ni siquiera con tasas de interés cero.
Sé que esto suena como algo que solo podría creer un economista —¿cómo podrían ser malas las bajadas de precios?—, pero piénsalo así: la caída de los precios implicaría una caída de los salarios, pero no de las deudas, por lo que sería más difícil devolverlas. En el mejor de los casos, la economía quedaría atrapada en un ciclo en el que el bajo consumo llevaría a una baja inversión empresarial, esta a una menor contratación y, después, a un consumo aún más bajo. En el peor, todo el mundo quebraría. Por eso Japón ha puesto tanto énfasis en hacer que su tasa de inflación vuelva a superar el cero. Quiere entrar en el ciclo contrario: que el aumento de los precios lleve a salarios más altos, estos a una menor carga de deuda, y esta a un mayor consumo y luego a más inversión empresarial. En otras palabras, una recuperación autosostenida.
Ese ha sido el objetivo de la «Abenomics». Así se conoce, en pocas palabras, el plan de tres frentes del primer ministro Shinzo Abe —estímulo fiscal, estímulo monetario y reformas estructurales, como incorporar a más mujeres al mercado laboral— para que la economía japonesa vuelva a estar donde debería. Y aunque ha habido avances y retrocesos, debates y dudas, la realidad es que está funcionando; con énfasis en esas últimas tres letras.
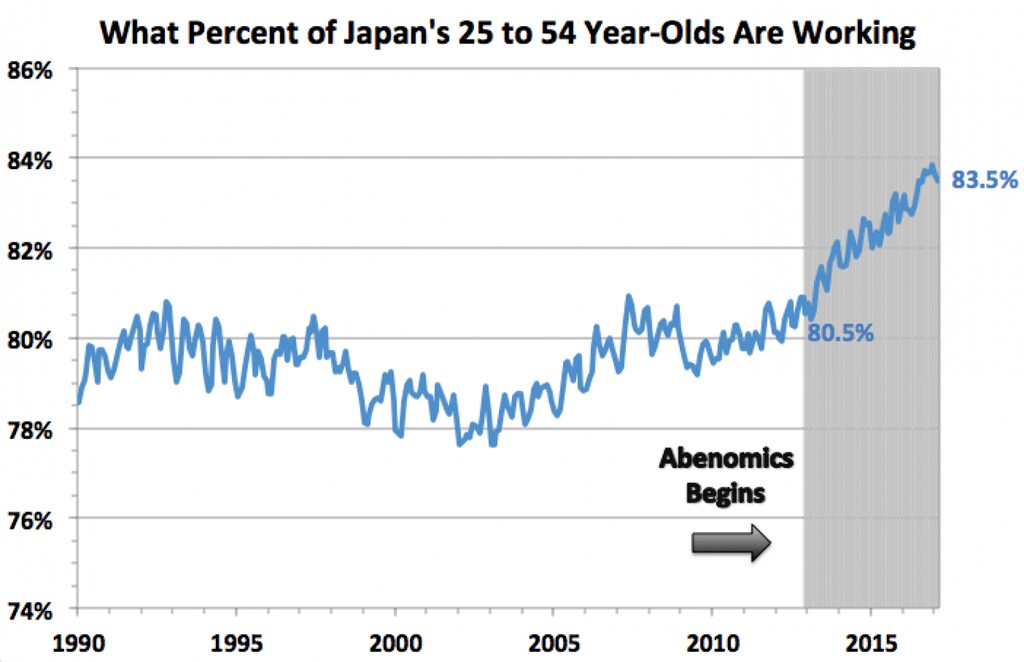
Es decir, puede que Japón aún no esté donde quiere estar, pero va camino de conseguirlo. Quizá la mejor manera de verlo no sea su bajísima tasa de desempleo, sino su altísima tasa de empleo. Como puedes ver abajo, esta se ha disparado desde el inicio de la Abenomics hasta alcanzar un máximo histórico del 83,5 %, lo que hace que nuestra propia tasa del 78,3 % parezca francamente insignificante en comparación. Y eso significa que la tasa de desempleo de Japón no ha caído por la mala razón de que la gente haya dejado de buscar trabajo, sino por la buena: casi todos los que no cobran una pensión han encontrado uno. Así es como se ve un progreso aún incompleto.
¿Qué hay detrás de este auge? No pueden ser los componentes fiscal o estructural de la Abenomics, porque apenas se han puesto a prueba. De hecho, los presupuestos de Tokio han tenido más austeridadque estímulos en los últimos años, y los intentos de cambiar las normas e instituciones anquilosadas del país, pese a haber logrado algunos avances, han encontrado bastante resistencia por parte de intereses arraigados. No: lo que más ha contribuido es el componente monetario, la promesa de Japón de imprimir dinero durante todo el tiempo que haga falta para que los precios vuelvan a subir.
Pero aún no han logrado todo lo que querían. La inflación, al fin y al cabo, solo ha superado el cero recientemente y sigue muy por debajo del objetivo del 2 %. El desplome del precio del petróleo y una subida inoportuna del impuesto sobre las ventas la mantuvieron en terreno negativo durante mucho tiempo. Sin embargo, más importante aún es que esto no ha hecho que el banco central de Japón se rinda. Ya lo había hecho antes. Hasta la Abenomics, Japón hacía lo justo para evitar lo peor, y nada más. Una medida a medias tras otra: ninguna llegaba a formar un todo.
Lo que necesitaban, les dijo un entonces profesor de Princeton llamado Ben Bernanke, era la «determinación rooseveltiana» de seguir probando cosas hasta que alguna funcionara. Y ahora están escuchando. Toda esa impresión de dinero parece haber dado a las empresas la confianza —y una moneda más barata— que necesitaban para expandirse un poco más. Hasta hace unos años, lo que frenaba a las empresas era que el Gobierno hacía menos de lo que podía para apoyar la economía. Ahora Tokio dice que hará lo que haga falta, y el desempleo ha caído por fin tanto que las empresas deberían tenerque empezar a competir por los trabajadores ofreciendo aumentos salariales más cuantiosos, lo que podría dar a la economía el impulso que necesita para entrar en un círculo virtuoso.
Y todo lo que habría hecho falta era imprimir unos cuantos billones de yenes, lo que en realidad no es un precio tan alto.




