Los inversores pueden encontrar buenas oportunidades en Italia, a pesar de su reputación económica.
La inestabilidad política no se traduce en inestabilidad económica.
Italia sigue siendo el tercer mayor exportador de Europa y el séptimo a nivel mundial.
Cuando Italia aparece en el foco de atención, a menudo lo hace por los motivos equivocados. A comienzos de 2019, The New York Times publicó este titular sobre la economía italiana: «Italia cae en recesión y aviva los temores globales.»
Afortunadamente, en los trimestres siguientes se comprobó que los temores iniciales de recesión estaban exagerados. Ahora parece que, en los últimos dos años aproximadamente, la economía italiana simplemente se ha estancado. Sin embargo, en un artículo más reciente, The Economist tituló: «Italia sale de la recesión, ¿pero por cuánto tiempo?», y añadió «Del fuego a la sartén» como subtítulo, lo que dejaba muy clara su intención.
Un ahorro esfumado
La incapacidad de la economía italiana para crecer a ritmos aceptables no es nueva. Desde la adopción del euro y la entrada de China en la OMC, el crecimiento de Italia crecimiento se redujo a un escaso 0,1 % anual, frente al +1,4 % de la zona del euro (sin Italia; cálculo propio a partir de datos de Eurostat).
La comparación con España, una economía similar a la italiana, es especialmente llamativa. Como muestra el siguiente gráfico, el PIB real de España es ahora un 50 % superior al de 2008, mientras que el PIB de Italia todavía registra un decepcionante -5 % respecto a los niveles previos a la crisis.
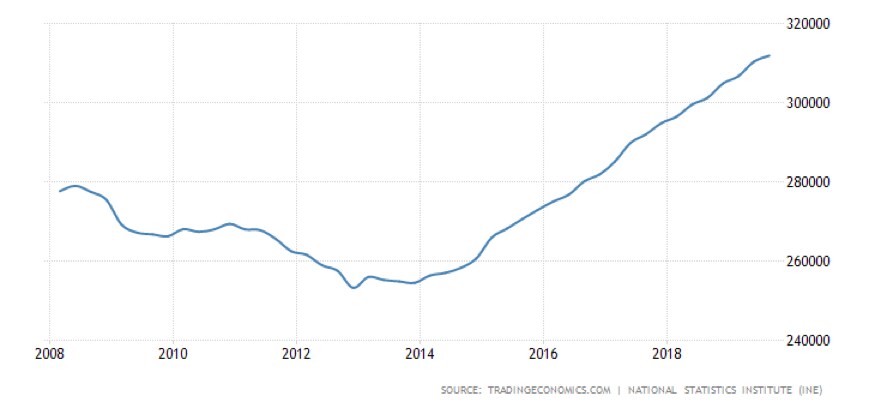
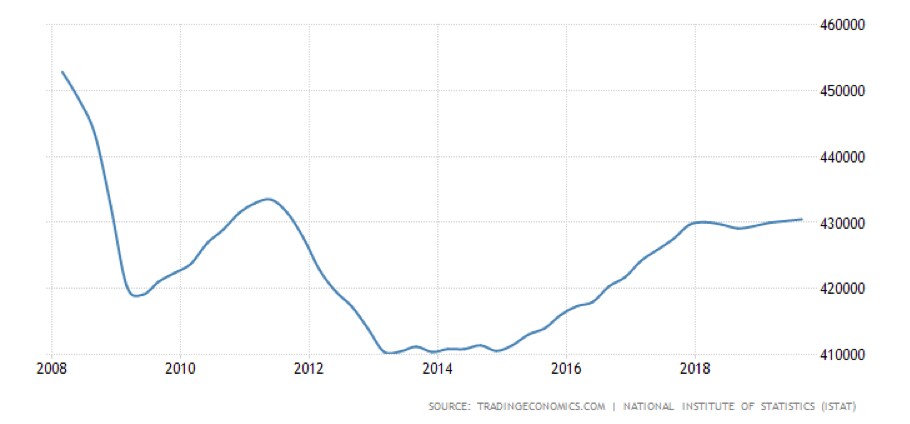
Por otra parte, la desaparición del crecimiento conlleva otros desagradables rasgos presupuestarios y sociales. En cuanto a las finanzas públicas, los datos demuestran claramente la incapacidad de los gobiernos italianos, que han sido 63 de ellos desde 1948, algo menos de uno al año, para reducir la enorme deuda pública del país, que asciende al 135 % del PIB, lo que inevitablemente se traduce en tipos impositivos elevados y en una reducción de los servicios públicos. El bajo crecimiento económico también provoca un número inusualmente alto de quiebras empresariales, una mayor proporción de préstamos morosos y un mercado inmobiliario estancado cuyos precios nunca se han recuperado desde sus mínimos de finales de 2013. Además, la desaceleración económica de Italia se produce en un país sumido en un declive demográfico con una caída de la natalidad y una creciente fuga de cerebros de jóvenes que huyen del subempleo. Mientras tanto, el país sigue dividido entre las regiones del sur, económicamente desertificadas, y las regiones productivas del norte (Lombardía, Véneto, Emilia-Romaña, Piamonte), que crean empleo y crecimiento, pero no lo suficiente para beneficiar a todo el resto del país.
En realidad, Italia está mejor de lo que cree
Aun así, observada con la atención que suelen prestarle los inversores extranjeros, Italia no está condenada, y en realidad se encuentra mucho mejor de lo que cabría pensar.
Sí, los gobiernos de Italia cambian con frecuencia. Pero un sistema de contrapesos otorga al presidente de la República poderes para garantizar la estabilidad necesaria a nivel nacional e internacional, incluso cuando el primer ministro cuenta con el apoyo de gobiernos débiles. Así, la inestabilidad política no se traduce automáticamente en inestabilidad de las políticas económicas que realmente se aplican. A menudo se olvida que Italia ha seguido atendiendo sus (elevados) pagos de deuda, incluso en momentos en que el diferencial de la deuda se disparaba. Y más recientemente, incluso la coalición amarillo-verde, en su día revolucionaria, formada por la Liga y el Movimiento 5 Estrellas, acabó aprobando una ley de presupuestos para 2019, que implicaba un déficit de poco más del 2 %, una cifra acorde con las expectativas de la Comisión Europea y de los mercados. El nuevo gobierno que llegó al poder durante el verano siguió en líneas similares.
Visto desde fuera, parece inestabilidad, pero en realidad debería interpretarse como «resiliencia».
Es cierto que la industria ha dejado de crecer en conjunto. Y, efectivamente, la recesión de 2008-09 golpeó con más fuerza a Italia que a España. España capeó mejor la Gran Recesión porque los consumidores dejaron de comprar los productos de lujo de gama alta italianos durante el bajón, mientras que siguieron comprando en gran medida los zapatos Camper, mucho más baratos, o la ropa de Zara procedentes de España. Sin embargo, aunque la desindustrialización es habitual en muchos países avanzados, numerosos segmentos del Made in Italy siguen siendo muy vitales, desde el diseño de mobiliario hasta la micromecánica, sin olvidar el turismo. (Italia es el quinto país más visitado, justo por detrás de China.) Los datos indican que las exportaciones de Italia superan con creces los 500 000 millones de euros, mientras que su superávit comercial se mantendrá cerca del 3 % de su PIB. De hecho, Italia sigue siendo el tercer exportador de Europa, tras Alemania y Francia, y el séptimo del mundo, tras China, Estados Unidos, Alemania, Japón, la República de Corea y Francia. En un mundo cada vez más plano, los productores italianos parecen estar dotados de características especiales y, por ello, sienten menos presión para buscar en el extranjero costes laborales más baratos con los que hacer frente a la competencia de Asia Oriental. Y aquellas empresas que saben aprovechar su diferenciación pueden acceder con más facilidad a mercados lejanos que en el pasado.
Por último, las empresas italianas son desproporcionadamente pequeñas, y lo pequeño ya no es hermoso, desde luego menos que antes de la revolución de Internet. Sin embargo, los datos de la recuperación italiana de 2014-18 confirman que las empresas italianas de todos los tamaños lograron crecer. Esto es positivo para un país cuya estructura productiva sigue estando desproporcionadamente orientada a las pymes. Las pequeñas empresas, a menudo de carácter familiar, que se adaptan al cambio sustituyendo métodos de gestión antiguos e improvisados por otros más modernos, demostraron tener más éxito que las demás, con mejores resultados en términos de flujo de caja y rentabilidad sobre los fondos propios. Los gestores familiares están impulsando a las pequeñas empresas italianas a comprender la importancia de abrir su capital más allá de la familia y, en algunos casos, de salir a bolsa. Mientras que la quiebra del mayor banco local de Bari, tras una pesada carga de deuda, recibió mucha atención, el informe de Intesa San Paolo sobre los distritos de Italia recogió el éxito duradero de la industria mecatrónica de Bari. Milán-Cortina acogerá los Juegos Olímpicos de Invierno de 2026, lo que impulsará nuevas inversiones en una zona que sigue siendo la más productiva de Europa, después de Baden-Wurtemberg, Ródano-Alpes y Baviera. Con sus más de 100 universidades e instituciones de investigación, algunas de las cuales son auténticos centros de excelencia europeos, el país está dotando a su generación más joven de las competencias necesarias para afrontar la cuarta revolución industrial.
Italia es una compra, no una venta
El crecimiento agregado de Italia es y probablemente seguirá siendo moderado, y alcanzará como máximo un 1 % anual. Sin embargo, el país está lleno de empresas con crecimientos de dos dígitos. El crecimiento abarca todos los sectores, localidades y tamaños de empresa. Y, en realidad, sus finanzas públicas no están influidas de forma fundamental por la inestabilidad política. Por ello, es probable que los inversores extranjeros dispuestos a dedicar tiempo y dinero a seleccionar con cuidado encuentren buenas oportunidades de inversión (y de vida) en Italia.




