El crecimiento de la productividad se ha reducido notablemente en las economías avanzadas desde mediados de la década de 2000. En Estados Unidos, el crecimiento de la productividad entre 2005 y 2018 fue en promedio inferior a la mitad de su tasa a largo plazo. Esta desaceleración siguió a un período de crecimiento superior a la media en los años noventa, impulsado por el auge de las tecnologías de la información y la comunicación (Fernald, 2015). Una desaceleración similar se produjo en la mayoría de los países europeos. De hecho, la productividad en Francia y el Reino Unido se ha estancado casi por completo en los últimos 15 años.
El repunte inicial y el posterior descenso del crecimiento de la productividad coincidieron con otras dos tendencias macroeconómicas: la caída del dinamismo empresarial y el auge del poder de mercado corporativo y de la concentración empresarial. El dinamismo empresarial, es decir, el proceso por el que las empresas crecen, se reducen, surgen y fracasan, lleva disminuyendo durante los últimos 30 años. Entre las señales de debilitamiento del dinamismo empresarial figuran el descenso de la tasa a la que los trabajadores cambian de empleador (por ejemplo, Decker et al., 2018) y la disminución del número de startups como proporción de todas las empresas de la economía (por ejemplo, Calvino et al., 2016; Pugsley y Sahin, 2018). Las investigaciones recientes sobre el poder de mercado muestran que el margen que las empresas aplican sobre sus costes marginales ha aumentado notablemente, mientras que la proporción de la producción generada por las mayores empresas de un sector se ha incrementado en el mismo período (De Loecker et al., 2018; Autor et al., 2017).
El auge de los insumos intangibles
En un nuevo artículo (De Ridder, 2019), sostengo que estas tendencias pueden explicarse por el auge de los insumos intangibles, como la tecnología de la información (TI) y el software. Sostengo que, si algunas empresas dependen en mayor medida de los insumos intangibles en su proceso productivo que otras, esto tiene un efecto negativo sobre la entrada de nuevas empresas, así como sobre el crecimiento a largo plazo y la innovación. La Figura 1 muestra el espectacular aumento de la importancia de los intangibles: solo las inversiones en software y bases de datos representan hoy más del 25 % de las inversiones totales en Francia.
Figura 1 Inversiones en software como porcentaje de la formación bruta de capital no residencial

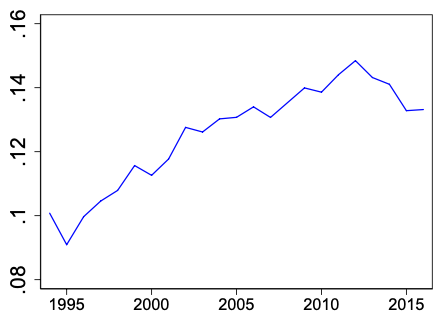
Una diferencia clave entre los insumos intangibles y los demás insumos (tangibles) es que los intangibles son escalables: pueden duplicarse con un coste marginal cercano a cero (Haskel y Westlake, 2017). Esto significa que, cuando se utilizan insumos intangibles para producir un bien, cambia la estructura de costes de producción. Las empresas deben invertir en el desarrollo y el mantenimiento de los insumos intangibles, pero se enfrentan a costes adicionales mínimos por utilizar estos intangibles cuando la producción aumenta de escala. Por tanto, un mayor uso de insumos intangibles desplaza el coste de producción de los costes variables a los costes fijos. Esta noción se confirma en la Figura 2, que representa una nueva medida de los costes fijos como proporción de los costes totales, a partir de datos de balances y cuentas de resultados de la totalidad de las empresas francesas. En mi artículo demuestro, además, que los costes fijos son más elevados en los sectores de servicios y de TIC, y que la proporción entre costes fijos y variables aumenta significativamente cuando las empresas adoptan grandes sistemas de TI.
Figura 2 Costes fijos como proporción de los costes totales
De los insumos intangibles a las empresas intocables
Para mostrar cómo estos insumos intangibles escalables pueden impulsar las tres tendencias macroeconómicas, los incorporo en un modelo amplio de crecimiento endógeno. Las empresas producen uno o varios productos, que se añaden o se pierden mediante la destrucción creativa. Invierten en investigación y desarrollo (I+D) para producir versiones de mayor calidad de los bienes que fabrican otras empresas. La innovación exitosa convierte entonces al innovador en el nuevo líder del mercado.
Los insumos intangibles modifican el proceso de innovación en el modelo, porque introducen una disyuntiva entre calidad y precio. Si algunos «superestrellas de la TI» son capaces de desplegar insumos intangibles con mayor eficiencia, pueden reducir sus costes marginales en mayor proporción, lo que les permite vender a precios más bajos. Si una empresa con menor adopción de intangibles desarrolla una versión de mayor calidad de un bien que vende una de estas empresas, el operador establecido podría bajar su precio por debajo del del innovador. Por ello, se vuelven «intocables» y logran mantener el liderazgo del mercado. La presencia de empresas con una elevada adopción de insumos intangibles disuade, por tanto, a otras empresas y a los nuevos entrantes de innovar y desarrollar productos de mayor calidad. Además, reducen el efecto de las actividades de I+D sobre el crecimiento, haciendo que las ideas sean «más difíciles de encontrar» (Bloom et al., 2017).
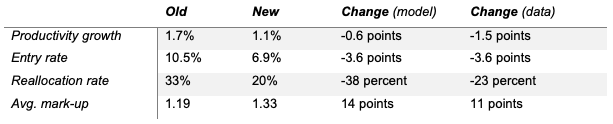
La Tabla 1 resume cuantitativamente estos efectos a largo plazo. El modelo se calibra con datos de empresas francesas y muestra que el auge de las empresas con alta intensidad de intangibles puede explicar una parte significativa de la desaceleración del crecimiento de la productividad.
Tabla 1 Comparación de los estados estacionarios antes y después del auge de los intangibles
Cabe señalar que, a pesar de estos efectos a largo plazo, el efecto inicial del auge de las empresas con alta intensidad de intangibles es positivo. Las empresas con muchos intangibles «perturban» sectores de toda la economía al invertir más en I+D, lo que provoca que la actividad económica se concentre de manera desproporcionada en torno a estas empresas. A medida que la economía transita hacia la nueva senda de crecimiento equilibrado, se produce un aumento inicial de la productividad, a medida que las empresas despliegan más insumos intangibles. Esto va acompañado de un aumento de los márgenes, porque los líderes del mercado disponen de una mayor ventaja de costes sobre sus competidores, aunque el aumento de los costes fijos implica que los márgenes sobrestiman la rentabilidad. Los márgenes también compensan el efecto de la caída de los costes marginales sobre los precios, lo que podría explicar por qué la última década se ha caracterizado simultáneamente por el aumento de los márgenes y una inflación baja.
Debate
Esta columna no es la primera, y probablemente tampoco será la última, en analizar la desaceleración del crecimiento de la productividad y vincularla con el descenso del dinamismo empresarial, el poder de mercado, o ambos. Por ejemplo, la disminución secular de los tipos de interés reales puede haber estimulado más las inversiones de los líderes del mercado que las de los seguidores (Liu et al., 2019), mientras que el comportamiento anticompetitivo (de patentes) de los operadores establecidos puede haber reducido la difusión de nuevas tecnologías (Akcigit y Ates, 2019). Es posible que la TI haya aumentado el alcance del control de las empresas, provocando una reasignación hacia empresas de alta productividad con márgenes elevados, al tiempo que ha reducido las inversiones innovadoras de los operadores establecidos (Aghion et al., 2019).
Esta columna ha esbozado una visión complementaria. Muestra que, cuando algunas empresas son capaces de desplegar insumos intangibles con mayor eficiencia, el crecimiento de la productividad a largo plazo se reduce. Esto no se debe a que haya menos inversión en innovación, sino a que estas inversiones tienen menos probabilidades de tener éxito. Ello hace que la innovación se concentre en una pequeña fracción de empresas y tiene un efecto negativo sobre la entrada.




