Este artículo se publica en colaboración con Project Syndicate.
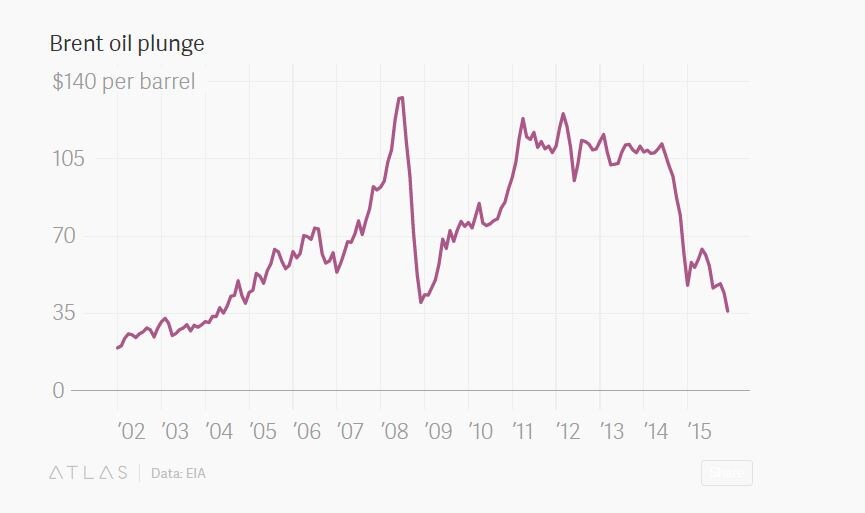
Ahora que los precios del petróleo se han estabilizado en un rango a largo plazo de entre 30 y 50 dólares por barril (tal como se describía aquí hace un año), los consumidores de energía de todo el mundo disfrutan de un incremento anual de ingresos superior a 2 billones de dólares. El resultado neto casi con toda seguridad acelerará el crecimiento mundial, porque los beneficiarios de esta enorme redistribución de ingresos son, en su mayoría, hogares de ingresos bajos y medios que gastan todo lo que ganan.
Por supuesto, habrá algunos grandes perdedores – principalmente los gobiernos de países productores de petróleo, que agotarán sus reservas y se endeudarán en los mercados financieros durante el mayor tiempo posible, en lugar de recortar el gasto público. Al fin y al cabo, ese es el enfoque preferido de los políticos, sobre todo cuando libran guerras, desafían presiones geopolíticas o se enfrentan a revueltas populares.
Pero no todos los productores perderán por igual. Un grupo sí está recortando drásticamente: las petroleras occidentales, que han anunciado reducciones de inversión por un valor de unos 200 000 millones de dólares este año. Esto ha contribuido a la debilidad de los mercados bursátiles de todo el mundo; aun así, paradójicamente, los accionistas de las petroleras podrían acabar beneficiándose notablemente de la nueva era del petróleo barato.
Solo hay que cumplir una condición. Los equipos directivos de las principales empresas energéticas deben afrontar la realidad económica y abandonar su obsesión derrochadora por encontrar nuevo petróleo. Las 75 petroleras más grandes siguen invirtiendo más de 650 000 millones de dólares al año en encontrar y extraer combustibles fósiles en entornos cada vez más exigentes. Esta ha sido una de las mayores asignaciones erróneas de capital de la historia – económicamente viable solo gracias a precios de monopolio artificiales.
Pero el monopolio atraviesa malos tiempos. Suponiendo que una combinación de la explotación de petróleo de esquisto, la presión ambiental y los avances en energías limpias mantenga paralizado al cártel de la OPEP, el petróleo cotizará ahora como cualquier otra materia prima en un mercado competitivo normal, como lo hizo de 1986 a 2005. Cuando los inversores comprendan esta nueva realidad, se centrarán en un principio básico de la economía: «fijación de precios según el coste marginal».
En un mercado competitivo normal, los precios se fijarán según el coste de producir un barril adicional en los yacimientos más baratos con capacidad ociosa. Esto significa que todas las reservas de Arabia Saudí, Irán, Irak, Rusia y Asia Central tendrían que desarrollarse y agotarse por completo antes de que alguien se molestara siquiera en explorar bajo la capa de hielo del Ártico, en lo profundo del golfo de México o a cientos de millas de la costa brasileña.
Por supuesto, el mundo real nunca es tan sencillo como un libro de texto de economía. Las tensiones geopolíticas, los costes de transporte y los cuellos de botella en infraestructuras implican que los países consumidores de petróleo están dispuestos a pagar una prima por la seguridad energética, incluida la acumulación de reservas estratégicas en su propio territorio.
No obstante, con la OPEP contra las cuerdas, el principio general se aplica: ExxonMobil, Shell y BP ya no pueden aspirar a competir con las compañías saudíes, iraníes o rusas, que ahora tienen acceso exclusivo a reservas que pueden extraerse con nada más sofisticado que los «balancines» del siglo XIX. Irán, por ejemplo, afirma producir petróleo por solo 1 dólar el barril. Sus reservas de fácil acceso – solo superadas en Oriente Medio por las de Arabia Saudí –se desarrollarán rápidamente una vez que se levanten las sanciones económicas internacionales.
Para las petroleras occidentales,la estrategia racional será dejar de explorar petróleo y buscar beneficios proporcionando equipos, conocimientos geológicos y nuevas tecnologías, como la fractura hidráulica («fracking»), a los países productores. Pero su objetivo último debería ser vender sus reservas existentes de petróleo lo antes posible y distribuir el resultante tsunami de liquidez entre sus accionistas hasta que todos sus yacimientos de bajo coste se agoten.
Esa es precisamente la estrategia de autoliquidación que utilizaron las tabacaleras, en beneficio de sus accionistas. Si los equipos directivos del petróleo se niegan a desaparecer de la misma manera, accionistas activistas o «corporate raiders» podrían hacerlo por ellos. Si un consorcio de inversores de capital privado reuniera los 118 000 millones de dólares necesarios para comprar BP al precio actual de sus acciones, podría empezar de inmediato a liquidar 10 500 millones de barriles de reservas probadas con un valor de más de 360 000 millones de dólares, incluso con el precio «deprimido» actual de 36 dólares por barril.
Hay dos razones por las que esto aún no ha sucedido. Los equipos directivos de las petroleras siguen creyendo, con un fervor casi religioso, en una demanda y unos precios en aumento perpetuo. Así, prefieren malgastar dinero buscando nuevas reservas en lugar de maximizar los pagos en efectivo a los accionistas. Y desdeñan la única otra estrategia plausible: un cambio de inversiones desde la exploración petrolera hacia nuevas tecnologías energéticas que acabarán reemplazando a los combustibles fósiles.
Redirigir solo la mitad de los 50 000 millones de dólares que las petroleras es probable que gasten este año en la exploración de nuevas reservas duplicaría con creces los 10 000 millones de dólares destinados a la investigación en energías limpias anunciados este mes por 20 gobiernos en la conferencia de París sobre cambio climático. Los rendimientos financieros de esta inversión serían casi con toda seguridad muy superiores a los de la exploración petrolera. Sin embargo, como respondió un directivo de BP cuando le pregunté por qué su empresa seguía arriesgándose con las perforaciones en aguas profundas, en lugar de invertir en energías alternativas: «Somos un negocio de perforación, y esa es nuestra especialidad. ¿Por qué deberíamos dedicar nuestro tiempo y dinero a competir en nueva tecnología con General Electric o Toshiba?»
Mientras los recortes de producción de la OPEP y la expansión de los yacimientos baratos de Oriente Medio protegieron a las petroleras occidentales de la fijación de precios según el coste marginal, tal complacencia era comprensible. Pero los saudíes y otros gobiernos de la OPEP parecen ahora reconocer que los recortes de producción simplemente ceden cuota de mercado a los productores estadounidenses de fracking y a otros productores de mayor coste, mientras que la presión ambiental y los avances en energías limpias convierten gran parte de su petróleo en un «activo varado» sin valor que nunca podrá utilizarse ni venderse.
Mark Carney, gobernador del Banco de Inglaterra, ha advertido de que el problema de los activos varados podría amenazar la estabilidad financiera mundial si los «presupuestos de carbono» implícitos en los acuerdos climáticos globales y regionales dejan sin valor las reservas de combustibles fósiles que los balances de las petroleras valoran actualmente en billones de dólares. Esta presión ambiental interactúa ahora con el progreso tecnológico, que reduce los precios de la energía solar hasta situarlos casi a la par con los de los combustibles fósiles.
A medida que la tecnología siga mejorando y las restricciones ambientales se endurezcan, parece inevitable que gran parte de las reservas probadas de petróleo del mundo se quede donde está, como la mayor parte del carbón mundial. El jeque Zaki Yamani, durante mucho tiempo ministro de Petróleo de Arabia Saudí, ya lo sabía en la década de 1980. «La Edad de Piedra no terminó», advirtió a sus compatriotas, «porque a los hombres de las cavernas se les acabaron las piedras».
Parece que la OPEP por fin ha asimilado este mensaje y se ha dado cuenta de que la Era del Petróleo está llegando a su fin. Las petroleras occidentales deben despertar a esa misma realidad, dejar de explorar y, o bien innovar, o bien liquidar sus activos.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Anatole Kaletsky es economista jefe y copresidente de Gavekal Dragonomics.
Imagen: Trabajadores revisan la válvula de una tubería de petróleo. REUTERS/Essam Al-Sudani.




