Si el propósito último de las negociaciones sobre la deuda de Grecia es mantener a Grecia en la eurozona y reconstruir un sentido de unidad en el núcleo de Europa, el acuerdo que se encuentra actualmente sobre la mesa no cumplirá ese propósito. De hecho, logrará exactamente lo contrario. Esto no se debe a que el acuerdo sea, como afirman algunos, especialmente punitivo ni, como sostienen otros, especialmente indulgente, sino a que la distancia entre Grecia y sus acreedores es ahora tan grande que encontrar una solución mutuamente aceptable es casi imposible. La única salida de este callejón sin salida es cambiar por completo la narrativa y encontrar soluciones alternativas a los problemas.
Existen alternativas: ofrecer a Grecia una reestructuración de su deuda o ayudarla a gestionar un impago y a abandonar temporalmente la unión monetaria europea. A diferencia de cualquier rescate, que solo comprará tiempo hasta que Grecia vuelva a encontrarse en una situación crítica, estas dos opciones podrían ayudar a Grecia a reconstruir su economía (siempre que se apliquen reformas estructurales). Sin embargo, implican cambios significativos en el funcionamiento de la eurozona.
Política de descontento
Avivar el descontento y jugar al juego de la culpa no beneficia ni a Grecia ni a Europa. La cuestión es que Grecia y sus acreedores tienen posiciones irreconciliables. Los griegos creen que su referéndum del 5 de julio, en el que una mayoría abrumadora rechazó las condiciones de rescate propuestas, les dio derecho a negociar un acuerdo en sus propios términos. Ahora, mientras el primer ministro Alexis Tsipras capitula, los votantes griegos sienten que se les obliga, una vez más, a aceptar medidas de austeridad punitivas.
Del otro lado, la buena voluntad es apenas mayor. Alemania considera que se han incumplido demasiadas normas para acomodar las peticiones de Grecia y, por tanto, los alemanes se ven obligados a pagar, una vez más, un rescate a Grecia. La respuesta de los demás Estados miembros de la eurozona ha sido más contenida y ajustada a la opinión pública. Italia y Francia, ambas con gobiernos de centroizquierda pero con segmentos significativos de electorado euroescéptico, han oscilado entre expresar un apoyo meramente retórico a la solidaridad europea y presionar para imponer el rescate a Grecia.
En juego en esta disputa está la integridad de la unión monetaria europea. Los costes de mantener a Grecia en la eurozona deben compararse con los costes de expulsarla. Los primeros ascienden a otros 86 000 millones de euros para el tercer rescate, que se suman a los aproximadamente 240 000 millones de euros de los dos primeros, además de la enorme cantidad de capital político invertido en los últimos cinco años. Los costes de un Grexit, en cambio, aún no están claros. La inestabilidad financiera probablemente será manejable, pero ¿cuáles serán los costes de un Estado fallido en una región crítica de Europa? Al abandonar el euro y perder el apoyo del Banco Central Europeo (BCE) a su sistema bancario, Grecia casi con seguridad afrontará simultáneamente una crisis bancaria, una crisis de balanza de pagos y una crisis político-institucional. La política interna griega podría radicalizarse peligrosamente. Si eso ocurre, ¿podrá Europa ayudar?
La urgencia de una inminente crisis bancaria en Grecia y la necesidad de estabilizar la economía se superponen con las dificultades políticas. En todos estos meses de dolorosas negociaciones con los acreedores de Grecia, Tsipras ha logrado un hito poco común: unificar a las élites europeas. De Berlín a Bruselas y a Roma, la desconfianza hacia Grecia es universal. Mientras tanto, la crisis también ha sacado a la superficie el problema alemán de Europa y ha logrado dividir a la Troika (el BCE, el FMI y la Comisión Europea).
El camino a seguir
La solución al rompecabezas griego y al dilema del euro radica en establecer prioridades. Insistir en las reformas estructurales —una obsesión alemana— cuando el sistema bancario está al borde del colapso es una pérdida de tiempo. Los bancos griegos son ahora el punto de máxima vulnerabilidad como consecuencia de su prolongado cierre y de la introducción de controles de capitales a finales de junio. La financiación de emergencia del BCE, de 89 000 millones de euros, ha sido esencial para mantener a flote a los bancos griegos. Pero se necesitarán más préstamos de emergencia del BCE, por no mencionar los 7 000 millones de euros que deben pagarse antes del 20 de julio en concepto de reembolsos al BCE y al FMI; de lo contrario, Grecia caerá técnicamente en impago. Y un impago técnico detendría el apoyo del BCE al sistema bancario griego.
En otras palabras, la financiación de emergencia es necesaria solo para mantener la situación actual en equilibrio mientras se negocian las condiciones del rescate. El BCE tiene cierto margen de maniobra: podría, por ejemplo, aumentar los préstamos de emergencia a los bancos griegos partiendo de la premisa de que se está negociando un acuerdo de rescate y de que, una vez concluido, Grecia dispondrá de nuevos fondos. Mientras la negociación del rescate siga en curso, el BCE seguirá sosteniendo el sistema bancario griego.
Esto solo funcionará, sin embargo, si los Estados miembros de la eurozona están dispuestos a aceptar que el tercer rescate será solo un paliativo y que no reducirá realmente la deuda pública de Grecia. Según el análisis de sostenibilidad de la deuda del FMI, en las condiciones actuales la deuda de Grecia alcanzará un máximo de casi el 200 % del PIB en los próximos dos años (frente al 177 % en 2014) y será del 170 % en 2022 (frente a una estimación anterior del 142 %). Para lograr este resultado, el FMI calcula que Grecia tendrá que mantener un superávit primario del 3,5 % del PIB durante varias décadas. Se trata de un esfuerzo titánico que exigirá reformas del sistema de pensiones, de la administración pública y del mercado laboral. Este no es un escenario plausible para Grecia ni para ningún otro país en una situación similar.
Si el objetivo último es devolver a la economía griega a un crecimiento positivo a largo plazo tras años de contracción —en lugar de limitarse a exprimir dinero para devolver a los acreedores—, cualquier solución debe encontrar la forma de hacer sostenible la deuda del país. Para ello existen dos opciones: un impago gestionado o una reestructuración significativa de la deuda. Los acreedores van a perder, independientemente de la opción que elijan, y deben tomar una decisión audaz sobre si la cancelación de pérdidas hoy evitará más pérdidas en el futuro. Y cualquiera de las dos implicaría un cambio radical en el diseño institucional de la unión monetaria europea.
Un impago gestionado —a diferencia de uno no gestionado, desencadenado por un colapso del sistema bancario— transformaría la unión monetaria europea al abrir por primera vez la posibilidad de que los países la abandonen cuando no puedan llevar a cabo los ajustes necesarios. Idealmente, podrían volver a incorporarse cuando sus economías recuperaran el buen rumbo. (Esta idea fue propuesta para Grecia por los negociadores alemanes el 11 de julio.) Un impago gestionado de este tipo implicaría probablemente la introducción de una moneda ‘provisional’
La reestructuración de la deuda, por su parte, trasladaría la carga a los demás Estados miembros de la eurozona y dejaría claro que la prioridad es mantener unida la unión monetaria. También supondría un primer paso hacia un reparto más amplio de la carga y un mecanismo más eficaz para la resolución de crisis. Además, tendría la ventaja de evitar cuestiones jurídicas sobre si la salida de Grecia de la unión monetaria afectaría a su pertenencia a la UE. (Con la excepción del Reino Unido y Dinamarca, todos los miembros de la Unión Europea deben, en última instancia, formar parte de la unión monetaria.)
Al estilo típicamente europeo, ninguna de estas dos opciones llega realmente a plantearse. En cambio, las conversaciones sobre un tercer rescate continúan, ignorando los retos a largo plazo. Sin embargo, a diferencia del pasado, cuando las draconianas medidas de consolidación fiscal se confundían con reformas estructurales, ahora está meridianamente claro que las condiciones del rescate propuesto son insostenibles. Hacer esfuerzos extenuantes para cumplir objetivos imposibles es la receta perfecta para radicalizar a una opinión pública agotada por el euro. Y un colapso griego enviará el mensaje equivocado sobre el coste de formar parte de Europa.
Este artículo se publica en colaboración con Chatham House. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Paola Subacchi es directora del Departamento de Economía Internacional de Chatham House.
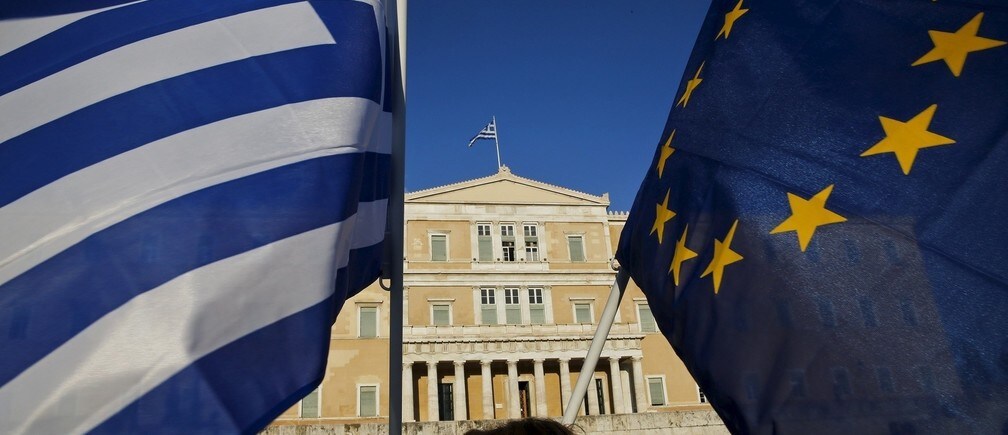
Imagen: Una mujer ondea una bandera nacional griega (izquierda) y una bandera de la Unión Europea durante una manifestación frente al Parlamento en Atenas, el 18 de junio de 2015. REUTERS/Yannis Behrakis.




