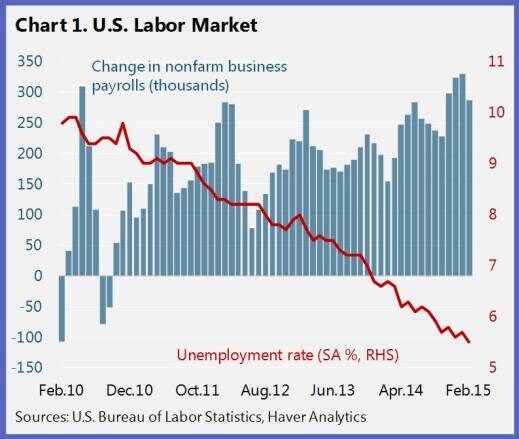
El informe sobre el empleo en EE. UU. del mes pasado fue decepcionante: en marzo se crearon muchos menos puestos de trabajo de lo esperado. Sin embargo, una mirada a más largo plazo revela un panorama distinto. Durante el último año, la creación de empleo en EE. UU. ha sido notable. El aumento de las nóminas ha promediado 260.000 al mes, muy por encima del promedio mensual de 160.000 registrado durante toda la recuperación de 2010-13.
Como resultado, la tasa de desempleo se desplomó hasta el 5,5 % en marzo de 2015 (véase el Gráfico 1). Este nivel apenas supera muchas estimaciones del nivel «natural» actual de desempleo: la tasa que prevalecería una vez que los factores cíclicos hubieran seguido su curso y la economía creciera al ritmo de tendencia. Algunos sostienen que una diferencia insignificante entre la tasa de desempleo y la tasa natural —la llamada brecha de desempleo— equivale al pleno empleo.
Entonces, ¿se acerca EE. UU. al pleno empleo? Está cerca.
La respuesta a esta pregunta tiene implicaciones cruciales para las políticas. El grado de proximidad de la economía estadounidense al pleno empleo guiará la decisión de la Reserva Federal sobre cuándo y a qué ritmo aumentar los tipos de interés. Y, como dejó muy claro la «rabieta por la reducción gradual» de 2013, los cambios en las percepciones sobre la política de la Reserva Federal tienen importantes implicaciones para la economía mundial y los mercados financieros.
En este blog sostenemos que, pese a los indicios de mejora en el mercado laboral, persiste la holgura. Esto apunta a que las políticas macroeconómicas acomodaticias siguen desempeñando un papel importante. Y no debemos olvidar las políticas para ampliar la cantidad de mano de obra disponible y mejorar su calidad.
Más holgura de la que parece
Aunque la reducción de la brecha de desempleo sugiere que nos acercamos al pleno empleo, la relación entre empleo y población presenta un panorama distinto (Gráfico 2). De hecho, esta relación, que mide cuántas personas en edad de trabajar tienen empleo, sigue más de 4 puntos porcentuales por debajo de su nivel en vísperas de la Gran Recesión.

¿Qué podría explicar tal desconexión? Para empezar, hay trabajadores que quieren trabajar y están disponibles, pero no buscaron empleo en las últimas 4 semanas y, por tanto, no fueron clasificados como desempleados (son los llamados trabajadores «marginalmente vinculados»). Además, todavía hay numerosos trabajadores a tiempo parcial que querrían trabajar más horas, pero no pueden porque las empresas siguen afrontando condiciones difíciles. Si se incorporan estos componentes a la tasa de desempleo, se observa que persiste cierta holgura en el mercado laboral (Gráfico 3).

Como ha destacado la presidenta de la Reserva Federal, Janet Yellen, para obtener una imagen más completa del mercado laboral hay que examinar otros factores además de la tasa de desempleo. Entre ellos figuran indicadores del dinamismo del mercado laboral, como las vacantes, las contrataciones y las renuncias, que se han recuperado hasta los niveles anteriores a la crisis (Gráfico 4). El aumento del número de renuncias es especialmente alentador, pues indica que las personas tienen más confianza para dejar su empleo actual en busca de oportunidades mejor remuneradas y más adecuadas.

Una medida integral de la holgura
En resumen, según algunos indicadores importantes (como la tasa de desempleo), el mercado laboral se ha recuperado de forma extraordinaria desde las profundidades de la Gran Recesión. Sin embargo, aún quedan ámbitos clave en los que se van superando lentamente las secuelas de la crisis, como el número desproporcionado de trabajadores involuntarios a tiempo parcial o una tasa de participación en la fuerza laboral que actualmente está por debajo de su tendencia.
Para integrar todos estos elementos en una sola medida de holgura, nuestro estudio reciente calcula una «brecha de empleo» definida en sentido amplio, que incluye las desviaciones de las tasas de desempleo y de participación respecto de sus niveles de tendencia o naturales, y ajusta el cálculo para tener en cuenta el elevado número de trabajadores involuntarios a tiempo parcial.
Como cabría esperar, nuestra medida muestra la aparición de una considerable brecha de empleo tras la Gran Recesión, impulsada en gran medida por el aumento de las brechas de desempleo y de empleo a tiempo parcial. A su vez, la brecha de participación empezó a crecer a partir de 2010, cuando la recesión prolongada llevó a muchas personas a desalentarse y abandonar la fuerza laboral (Gráfico 5). El mercado laboral ha estado superando estas secuelas. Hoy, con una tasa de desempleo que ha caído hasta situarse a menos de 1 punto porcentual de la mayoría de las estimaciones de la tasa natural de desempleo, la holgura restante se debe principalmente a la brecha de participación y, en menor medida, a la brecha de empleo a tiempo parcial. De cara al futuro, esperamos que la holgura general del mercado laboral desaparezca para 2018. De cara al futuro, esperamos que la holgura general del mercado laboral desaparezca para 2018.

Sin embargo, existe cierta incertidumbre en torno a los componentes estructurales subyacentes de nuestra estimación. Distintos supuestos podrían retrasar hasta un año la fecha de recuperación plena del mercado laboral. Por ejemplo, una tasa natural de desempleo más baja, una tendencia de participación más alta o una brecha persistente en el empleo a tiempo parcial retrasarían el cierre de la brecha hasta 2019.
Cómo reducir la holgura
Nuestra medida de la brecha de empleo indica que persiste la holgura en el mercado laboral y que solo disminuirá gradualmente, lo que señala que las políticas macroeconómicas acomodaticias siguen desempeñando un papel importante para ayudar a alcanzar el pleno empleo.
Además, dada la continua caída de la tasa de participación, las políticas para ampliar la oferta laboral son esenciales para impulsar el crecimiento potencial a medio plazo. Las medidas clave abarcan desde reforzar los programas de búsqueda de empleo y formación —para aumentar el capital humano y la productividad— hasta orientar las prestaciones a las familias de bajos ingresos (por ejemplo, mediante ayudas para el cuidado infantil). Por último, la reforma migratoria debería formar parte de la solución. Para contrarrestar los efectos del envejecimiento de la población, Estados Unidos debería ampliar su programa de visados para inmigrantes altamente cualificados. Esto no solo aumentaría el tamaño y la productividad de la fuerza laboral, sino que también ayudaría a fortalecer la posición fiscal del gobierno.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Ravi Balakrishnan es subdirector de la División de América del Norte del Departamento del Hemisferio Occidental del FMI. Juan Solé es economista sénior del Departamento del Hemisferio Occidental del FMI y trabaja en el equipo de Estados Unidos.
Imagen: Se ve a viajeros matutinos fuera de la Bolsa de Nueva York, el 30 de julio de 2012. REUTERS/Brendan McDermid.




