Durante los últimos 30 años, la mayoría de los bancos centrales de las economías avanzadas han recibido la capacidad de llevar a cabo la política monetaria de forma independiente de la interferencia de las autoridades fiscales y políticas (Crowe y Meade 2007). Hoy en día, casi todos los bancos centrales de los países de la OCDE son independientes en términos operativos e instrumentales: cuentan con sus propias herramientas para fijar o establecer como objetivo varios tipos de interés, aunque ninguno de ellos es independiente en cuanto a sus objetivos, ya que los órganos políticos les asignan su mandato.
La adopción de objetivos de inflación como marco de política ha estado estrechamente vinculada a la independencia de los bancos centrales. En este marco, los bancos centrales anuncian su objetivo de inflación a corto o medio plazo y describen de forma transparente las distintas opciones de política con respecto a ese objetivo (Svensson 2010). Los estudios empíricos han medido la independencia mediante diversos indicadores. Entre los más utilizados figuran:
las normas para el nombramiento y la destitución de los gobernadores de los bancos centrales; el grado en que se debe consultar al Gobierno o a las autoridades fiscales antes de tomar decisiones de política monetaria; si los objetivos del banco central son amplios o se centran estrictamente en lo que puede lograr; y la capacidad del banco central para financiar sus operaciones sin depender del Gobierno.
La investigación también ha destacado la importancia de la transparencia y la rendición de cuentas del banco central, su capacidad para utilizar su balance y el grado en que cuenta con respaldo fiscal, así como las normas para distribuir sus ingresos (Reis 2013). Por tanto, la independencia de los bancos centrales no es un resultado binario —independiente o no—, sino que puede aumentar o disminuir de forma más gradual.
Las pruebas empíricas han respaldado los cambios institucionales que han otorgado mayor independencia a los bancos centrales. Un influyente estudio de Alesina y Summers (1992) mostró que, en promedio, la independencia de los bancos centrales estaba asociada con una inflación menor, sin un aumento significativo del desempleo ni de la volatilidad. Al resumir una extensa bibliografía de investigación sobre el tema, Cukierman (2008) afirmó que «las pruebas son coherentes con la conclusión de que la inflación y la [independencia] efectiva están relacionadas negativamente tanto en los países desarrollados como en los países en desarrollo».
En parte, a raíz de estos resultados, el argumento a favor de la independencia se ha extendido a otros ámbitos de la formulación de políticas económicas. Por ejemplo, el FMI registra 39 consejos fiscales independientes que evalúan públicamente los planes fiscales, las previsiones presupuestarias y la aplicación y el desempeño de las políticas (FMI 2016).
Al mismo tiempo, los bancos centrales han asumido —con mayor o menor reticencia— funciones relacionadas con la estabilidad financiera y el uso de políticas macroprudenciales, que requieren cierta cooperación con otras autoridades públicas y tienen claras consecuencias distributivas. Esto ha generado presiones institucionales para que los bancos centrales sean menos independientes.
¿Continuará la independencia de los bancos centrales?
Pese al consenso académico sobre el valor de la independencia de los bancos centrales y a un movimiento de tres décadas hacia una mayor independencia, hay indicios de que esta tendencia podría revertirse en el futuro próximo. Stanley Fischer, vicepresidente de la Reserva Federal, describió recientemente los numerosos desafíos actuales a la independencia de los bancos centrales (Fischer 2015).
A medida que los bancos centrales han asumido responsabilidades más amplias en materia de estabilidad financiera, han utilizado instrumentos no convencionales y han actuado con amplia discrecionalidad durante la crisis financiera mundial, estas decisiones controvertidas han sido objeto de escrutinio y desacuerdo políticos (Cochrane y Taylor 2015). Más recientemente, los debates sobre medidas fiscales explícitas de los bancos centrales, como las transferencias directas de dinero desde helicópteros, han dado lugar a voces cada vez más críticas que acusan a los bancos centrales de exceder sus mandatos.
Algunos académicos se han preguntado incluso si la independencia de los bancos centrales ya ha muerto (Baldwin y Reichlin 2013). Entre los responsables de formular políticas, la Abenomics en Japón supuso una intervención considerable de las autoridades políticas en los objetivos y las medidas del Banco de Japón. En la eurozona, solo el 30 % de los alemanes confía en el Banco Central Europeo (BCE), según la encuesta de opinión pública Eurobarómetro, y las operaciones de rescate del BCE han suscitado dudas sobre su independencia (Reuters 2015).
En el Reino Unido, algunos comentaristas han criticado la participación del gobernador Mark Carney en el debate sobre el Brexit, y figuras destacadas de los dos principales partidos políticos han publicado artículos en los que critican la independencia del Banco de Inglaterra (Balls et al. 2016; Hague 2016). Estas críticas de los políticos reciben amplia cobertura mediática.1
Por último, en Estados Unidos, el presidente electo Donald Trump criticó con frecuencia a la Reserva Federal durante la campaña electoral, y miembros del Congreso han sostenido que la Cámara de Representantes debería supervisar más las actividades del banco central. Algunas de estas críticas se contradicen entre sí, pero juntas conforman una corriente de opinión que cuestiona la independencia del banco central.
¿Cabe esperar que la era de la independencia de los bancos centrales llegue a su fin o, al menos, que se modifique sustancialmente? ¿Es real esta posibilidad no solo en Japón, sino también en Europa? Ese es el tema de la primera pregunta de la última encuesta de expertos CFM-CEPR. Dado que nuestro panel está compuesto por economistas radicados en Europa, que por ello conocen mejor el entorno político e institucional europeo, el foco está en el BCE y el Banco de Inglaterra.
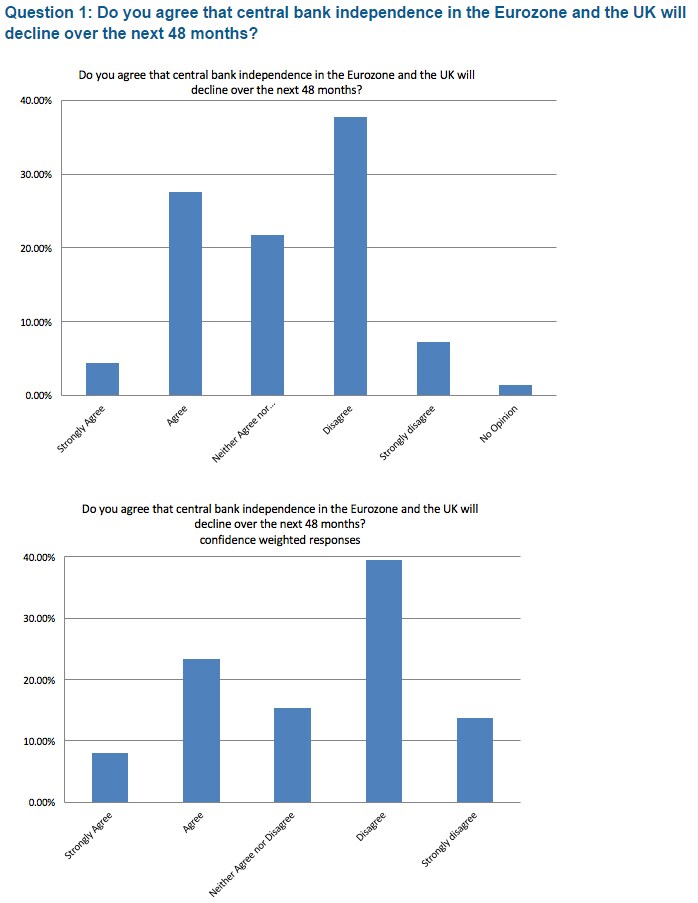
Setenta integrantes del panel respondieron a esta pregunta. Sus opiniones están más o menos divididas por igual: una minoría del 32 % está de acuerdo o muy de acuerdo, una minoría más amplia del 45 % está en desacuerdo o muy en desacuerdo, y una proporción considerable del 22 % no está ni de acuerdo ni en desacuerdo. Dado que la independencia de los bancos centrales apenas había sido objeto de controversia durante mucho tiempo, resulta notable que ahora una proporción sustancial de nuestros expertos crea que podría haber cambios importantes.
Pese a que las respuestas finales están repartidas de manera uniforme, los comentarios de los expertos reflejan una opinión más coincidente. Muchos reconocen que habrá presiones que pondrán en entredicho la independencia de los bancos centrales. El desacuerdo se centra principalmente en si la presión será lo bastante fuerte y duradera como para marcar una diferencia. Una excepción es David Miles (Imperial College London), quien sostiene que «algunas de las críticas a los bancos centrales no parecen tanto una amenaza a su independencia como un cuestionamiento del objetivo que se les ha fijado».
Varios integrantes del panel señalan que, por razones institucionales, es menos probable que la independencia del BCE se vea afectada en un futuro próximo que la del Banco de Inglaterra. Por ejemplo, Sean Holly (University of Cambridge) escribe: «según el Tratado de Maastricht, «ni el BCE, ni un banco central nacional, ni ninguno de los miembros de sus órganos decisorios solicitará o aceptará instrucciones de instituciones u organismos comunitarios, de ningún Gobierno de un Estado miembro ni de ningún otro organismo». Cualquier revisión de este Tratado requeriría el acuerdo de todos los miembros de la UE, no solo de los que forman parte de la eurozona. Esto no va a ocurrir en los próximos cuatro años. … Sin embargo, el caso del Reino Unido es distinto. Una ley del Parlamento que revoque la independencia operativa del Banco de Inglaterra podría aprobarse en una tarde».
Algunos integrantes del panel creen que presiones más sutiles también podrían afectar a la independencia. Lars Svensson (Stockholm University) señala que «[h]ay que distinguir entre la independencia de iure y de facto de los bancos centrales. No creo que la independencia de iure vaya a disminuir en los próximos cuatro años en la eurozona y el Reino Unido. Sin embargo, la presión política sobre la política de los bancos centrales podría aumentar y afectarla marginalmente; en ese sentido, la independencia de facto podría disminuir algo.»
Algunos encuestados creen que las presiones políticas ya han afectado a la independencia de los bancos centrales. Jürgen von Hagen (Universität Bonn) sostiene que «[b]ajo la presidencia de Draghi, la independencia del BCE ya demostró ser muy escasa en años anteriores. El BCE ha hecho sistemáticamente lo que resultaba conveniente desde el punto de vista político». Del mismo modo, Panicos Demetriades (University of Leicester) afirma que «la independencia de los bancos centrales se ha erosionado debido a la captura política de sus consejos y a otras acciones indirectas de los Gobiernos».
Nuestros expertos distinguen tres motivos diferentes por los que actualmente se cuestiona la independencia de los bancos centrales.
El primero es el populismo. Ricardo Reis (London School of Economics, LSE) escribe: «el auge del populismo en el mundo occidental en 2016, los recientes éxitos electorales de políticos autoritarios y la campaña de relaciones públicas contra los expertos y el conocimiento apuntan a presiones para atacar a las instituciones tecnocráticas independientes y reducir su poder, incluido el del banco central».
Al mismo tiempo, varios integrantes del panel señalan que es difícil predecir las fuerzas políticas. Albert Marcet (Institut d’Analisi Economica, Barcelona) comenta: «debido a la crisis, se cuestionan todas las instituciones, incluidos los bancos centrales, pero dudo que surja un grupo claramente opuesto a su función actual. Aunque, con tantas cosas extrañas que están ocurriendo en la política, quién sabe»
El segundo motivo por el que se cuestiona la independencia de los bancos centrales es el cambio en el panorama económico general y en las responsabilidades de estos bancos con respecto a la época en que comenzó a crecer su independencia. Martin Ellison (University of Oxford) señala que «el impulso inicial a favor de la independencia de los bancos centrales estuvo motivado por el éxito en el control de la inflación en la década de 1980».
Andrew Mountford (Royal Holloway) va aún más lejos y sostiene que «la independencia de los bancos centrales solo tiene sentido desde una perspectiva de estabilidad y equilibrio económicos, en la que la única consecuencia de una política crediticia demasiado laxa sea la inflación». Pero los tiempos han cambiado y, como señala Pietro Reichlin (LUISS, Università Guido Carli), «desde 2008, los objetivos del BCE se han ampliado: de controlar la inflación han pasado a incluir la estabilidad financiera, la prevención de ataques especulativos contra la deuda soberana, la provisión de liquidez a los bancos nacionales de los países periféricos y la expansión cuantitativa».
Varios integrantes del panel creen que esos cambios afectarán a la independencia de los bancos centrales. Por ejemplo, Sylvester Eijffinger (Tilburg University) sugiere que «el tamaño sin precedentes de los balances de los bancos centrales en la eurozona y el Reino Unido tiene repercusiones de gran alcance para la dimensión financiera de su independencia, ya que la financiación monetaria de la deuda pública socava su credibilidad e independencia. La amenaza de dominio fiscal con acomodación monetaria es especialmente fuerte en los países desarrollados (la eurozona y el Reino Unido) con elevados niveles de deuda pública».
En términos más generales, Jagjit Chadha (National Institute of Economic and Social Research) señala que «[u]na vez que el banco central se ocupa de más de un objetivo, pueden surgir disyuntivas y quizá sea necesario debatir la función de bienestar social».
El tercer motivo que pone en entredicho la independencia es la pérdida de credibilidad debido a las políticas recientes de los bancos centrales. Varios integrantes del panel emplean términos contundentes para caracterizar sus medidas y políticas recientes. Por ejemplo, Fabrizio Coricelli (Paris School of Economics) afirma que «la credibilidad de las políticas del BCE se ha visto socavada por varios años de políticas erráticas y por varios compromisos de hacer “lo que sea necesario”».
Patrick Minford (Cardiff Business School) sostiene que «los bancos centrales permitieron que se desarrollara un auge crediticio considerable en el período previo [a la crisis financiera]; no lograron resolver la contracción resultante proporcionando suficiente liquidez al sistema bancario, lo que provocó el colapso de Lehman y desencadenó la aguda recesión de la crisis; después, los bancos centrales se coordinaron en torno a una enorme reacción regulatoria que impidió la recuperación del crédito y agravó considerablemente el proceso de recuperación de la crisis. Estas acciones han sacudido gravemente la confianza en la competencia de los bancos centrales».
¿Sigue siendo importante la independencia de los bancos centrales para mantener una inflación baja y estable?
La inflación se ha situado por debajo del objetivo y se espera que siga así en un futuro próximo; aun así, la teoría convencional (todavía) predice que los bancos centrales independientes que fijan los tipos de interés pueden controlar la inflación (Reis 2016). Dado que, en la mayoría de los modelos bien especificados, la inflación es resultado de la interacción entre la política monetaria y la fiscal, de cara al futuro quizá la forma de hacer subir la inflación sea adoptar una política fiscal más activa, reduciendo efectivamente la independencia de los bancos centrales (Sims 2016).
La teoría y las pruebas (descritas en la información de contexto anterior) indican que otorgar independencia al banco central reduce las expectativas de inflación y la inflación misma. La mayoría de los argumentos teóricos son simétricos y sugieren que, si disminuye la independencia de los bancos centrales, la inflación debería aumentar.
Al mismo tiempo, esa simetría se deriva de suponer modelos lineales, pero esto podría deberse a la conveniencia de la modelización. Además, los argumentos se basan en el efecto de las instituciones sobre las expectativas, y existe suficiente incertidumbre sobre cuál es la mejor manera de modelar las expectativas como para no confiar demasiado en que se muevan simétricamente.
Imagen: Vox-eu
Setenta integrantes del panel respondieron a esta pregunta. Una vez más, sus opiniones parecen divididas: una minoría del 34 % está en desacuerdo o muy en desacuerdo, mientras que una minoría más amplia del 48 % está de acuerdo o muy de acuerdo. También resulta notable que una propuesta que la bibliografía académica dio por sentada durante un período considerable ya no pueda contar con una mayoría clara.2
Los integrantes del panel que están de acuerdo ofrecen pocos comentarios y, en su mayoría, sostienen que los argumentos tradicionales siguen siendo válidos. Por ejemplo, John Driffill (Birkbeck, University of London) escribe: «el argumento seguirá siendo pertinente, pese a la débil demanda en la eurozona y Japón. Si los gobiernos populistas de Estados Unidos o el Reino Unido obtienen más control sobre la política monetaria, quizá no haya peligro de una inflación más alta a corto plazo, pero sí surgirían riesgos de inflación más adelante».
Sir Christopher Pissarides (LSE) sostiene que los mercados financieros serían los primeros en reaccionar ante cualquier reducción de la independencia: «los mercados financieros lo interpretarán como una intromisión política en los objetivos de inflación y elevarán sus expectativas de inflación. Esto se reflejará de inmediato en tipos de interés reales más bajos».
Quienes discrepan plantean una gama más amplia de argumentos. Varios expertos señalan que la inflación es poco probable, incluso si los bancos centrales pierden independencia, debido a la debilidad de la economía, y que haría falta algún otro factor para desencadenarla. Jonathan Portes (King’s College London) afirma que «[e]l marco tradicional es cada vez menos pertinente. Durante la mayor parte de la última década, la inflación elevada no ha sido un problema —más bien todo lo contrario— en las economías avanzadas».
Otros sostienen que, en la situación actual del mundo, la influencia de los bancos centrales sobre la inflación es limitada. Per Krusell (Stockholm University) escribe que «[e]s poco probable que la diferencia sea pequeña, dado que los bancos centrales han demostrado tener una capacidad limitada para influir en la inflación en el actual régimen de tipos de interés bajos».
Otro grupo de argumentos apunta a la interacción de la independencia con otros factores que determinarían si la inflación sube o baja. Lars Svensson se refiere a la transparencia: «parece que la presión para desviarse del objetivo de inflación podría ir en cualquier dirección; no necesariamente siempre para superarlo. … La independencia de los bancos centrales debe ir acompañada de una rendición de cuentas suficiente para alcanzar los objetivos de política monetaria establecidos democráticamente».
Jordi Gali (Universitat Pompeu Fabra) comenta que la política fiscal tiene un papel más importante: «Una política fiscal más expansiva, respaldada por la política monetaria, sería una forma más adecuada de reducir el desempleo y la capacidad ociosa, y de elevar la inflación cuando sea necesario».
Martin Ellison señala que las presiones políticas no siempre conducen a políticas monetarias más expansivas, como sugiere el razonamiento tradicional. Escribe que «si disminuye la independencia del banco central, personas como William Hague, antiguo líder del Partido Conservador, tendrán más influencia. Quiere que suban los tipos de interés para recompensar a los ahorradores, pero, si eso ocurre, la inflación acabaría siendo más baja que con un Banco de Inglaterra plenamente independiente».
Del mismo modo, John Muellbauer (University of Oxford) afirma: «hay distintos escenarios contrafactuales y la respuesta dependería mucho de la naturaleza de la reducción de la independencia del banco central. Por ejemplo, si se eliminara la prohibición de financiar monetariamente a las autoridades fiscales, podrían cambiar las perspectivas de inflación a largo plazo. Pero si un BCE independiente siguiera siendo el encargado de decidir cuándo ofrecer esa financiación monetaria, no veo muchos motivos para que aumenten los temores a la inflación.»
¿Es deseable la independencia de los bancos centrales?
El cambio institucional hacia una mayor independencia de los bancos centrales se produjo tras una fructífera literatura teórica que comenzó hace 40 años. El influyente trabajo de Kydland y Prescott (1977), galardonado con el Premio Nobel, seguido por la investigación de Barro y Gordon (1983), sostenía que, si los bancos centrales dependieran de los políticos, habría una tendencia a una inflación más alta sin ningún beneficio correspondiente. Los políticos se verían tentados a adoptar una política más laxa y a aumentar inesperadamente la inflación para reducir el desempleo mediante la curva de Phillips.
Conscientes de esa tentación, las personas tendrían expectativas de inflación más altas, lo que provocaría una inflación mayor sin ningún aumento del empleo. Del mismo modo, las autoridades fiscales se verían tentadas a reducir el valor real de la deuda mediante la inflación, lo que elevaría mucho la prima de inflación incorporada en los costes de endeudamiento del Gobierno. Todos saldrían ganando si una autoridad independiente pudiera comprometerse de forma creíble a no aumentar la inflación, y los bancos centrales podrían diseñarse naturalmente con ese objetivo.
A lo largo de los años se han planteado otros argumentos a favor de la independencia de los bancos centrales. Por ejemplo, es menos probable que los bancos centrales independientes financien déficits fiscales mediante el señoreaje, que suele ser un presagio de hiperinflación (Cagan 1956).
Un banco central independiente también podría ser la respuesta óptima al equilibrio de economía política entre distintos organismos de política pública, con diferentes conocimientos especializados y efectos sobre la distribución del ingreso (de Haan y Eijffinger 2016). En la eurozona, la independencia del BCE está ligada a su independencia respecto de los responsables de formular políticas nacionales. Otro argumento a favor es que puede coordinar las políticas entre países e internalizar las externalidades macroeconómicas transfronterizas.
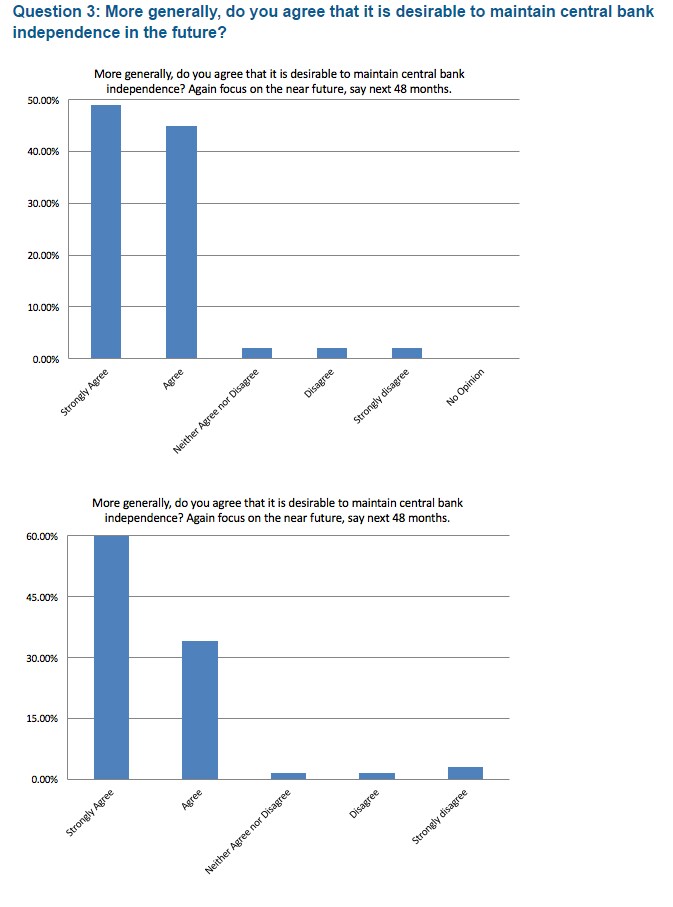
Ante esta pregunta normativa, los integrantes del panel respondieron casi por unanimidad y con gran confianza. De los 49 integrantes que contestaron, 46 estaban de acuerdo o muy de acuerdo. Solo uno no estaba ni de acuerdo ni en desacuerdo, otro estaba en desacuerdo y un tercero estaba muy en desacuerdo.
Varios expertos mencionan el argumento tradicional de que demasiada influencia política conducirá a políticas expansivas que elevarán la inflación y, en el mejor de los casos, producirán un aumento de la actividad real a corto plazo. Como escribe Michael McMahon (University of Warwick): «debe mantenerse la independencia de la política monetaria para evitar la preocupación de que el Gobierno intente recuperar el control de esa política con fines de manipulación».
Francesco Lippi (Università di Sassari) señala que la diferencia en el horizonte temporal es un motivo fundamental para mantener la independencia: «La independencia de los bancos centrales es útil porque las decisiones de política monetaria tienen un horizonte de medio plazo, para el que los responsables de formular políticas habituales no están bien preparados. La rendición de cuentas ex post del banco central garantiza que el proceso siga rindiendo cuentas, en última instancia, a la ciudadanía.»
La discusión anterior deja claro que nuestros expertos creen que la independencia de los bancos centrales afronta desafíos importantes y que el entorno económico actual es muy distinto del que propició esa independencia.
Algunos reiteran su deseo de mejorar los acuerdos actuales. Jordi Gali comenta: «En muchos países, los nombramientos de gobernadores y presidentes siguen estando demasiado sujetos a intereses partidistas. Serían muy bienvenidas las audiencias parlamentarias, posiblemente con la participación de expertos externos, y un apoyo multipartidista significativo a una candidatura.» John Hassler (Stockholm University) escribe: «[d]ebe aclararse que las amplias medidas con importantes componentes fiscales aplicadas durante la Gran Recesión no pueden quedar permanentemente en manos de un banco central independiente.»
No obstante, una abrumadora mayoría sigue favoreciendo la independencia de los bancos centrales. Gali afirma sin ambigüedades que «[l]a independencia de los bancos centrales, combinada con un alto nivel de transparencia y rendición de cuentas, es, en mi opinión, el mejor acuerdo para las economías avanzadas».
Otros sostienen que la independencia de los bancos centrales cuenta con un historial probado. Por ejemplo, Ricardo Reis afirma que «entre todas las instituciones encargadas de formular políticas económicas en la mayoría de los países avanzados actuales, los bancos centrales tienden a estar mejor preparados y mejor informados, y a tomar decisiones más sensatas. Su éxito a la hora de mantener la inflación cerca de los objetivos durante los últimos 15 años ha sido extraordinario. Sus respuestas a las crisis financiera y de deuda fueron, con todos sus defectos y deficiencias, mucho mejores que las de casi todas las demás instituciones responsables de las políticas. Me preocupa que se haya recurrido demasiado a la formulación discrecional de políticas y que se haya adoptado con demasiada rapidez la estabilidad financiera como un objetivo que el banco central puede alcanzar por sí solo. Pero, por ahora, el historial de los bancos centrales independientes es muy bueno.”
En cambio, los poquísimos que discrepan rechazan la legitimidad de que instituciones independientes tomen decisiones con consecuencias políticas. Andrew Mountford sostiene que «el control de la cantidad de crédito en la economía y, en términos más generales, el control del sector bancario son intrínsecamente políticos. … La idea de que el control de este sector debería sustraerse al gobierno y, en última instancia, a la rendición de cuentas ante quienes se supone que el sistema debe servir (el público en general) es económicamente absurda … y políticamente aterradora»
Referencias
Alesina, A. y L. Summers (1993), «Independencia de los bancos centrales y desempeño macroeconómico: algunas pruebas comparativas», Journal of Money, Credit and Banking 25(2): 151-62.
Baldwin, R. y L. Reichlin (eds.) (2013), ¿Ha muerto la fijación de objetivos de inflación? La banca central después de la crisis, CEPR Press.
Balls, E., J. Howat y A. Stansbury (2016), «Revisión de la independencia de los bancos centrales: después de la crisis financiera, ¿qué características debería tener un banco central modelo?», Harvard Kennedy School Mossavar-Rahmani Centre for Business and Government Associate Working Paper n.º 67.
Barro, R. y D. Gordon (1983), «Reglas, discrecionalidad y reputación en un modelo de política monetaria», Journal of Monetary Economics 12(1): 101–21.
Cagan, P. (1956), «La dinámica monetaria de las hiperinflaciones», en Studies in the Quantity Theory of Money editado por Milton Friedman, University of Chicago Press.
Cochrane, J. y J. Taylor (2016), Reforma de la gobernanza y la supervisión de los bancos centrales, Hoover Institution.
Crowe, C. y E. E. Meade (2007), «La evolución de la gobernanza de los bancos centrales en el mundo», Journal of Economic Perspectives 21(4): 69-90.
Cukierman, A. (2008), «Independencia de los bancos centrales e instituciones de formulación de política monetaria: pasado, presente y futuro», European Journal of Political Economy 24(4): 722-36.
De Haan, J. y S. Eijffinger (2016), «La política de la independencia de los bancos centrales», en Handbook of Public Choice, Oxford University Press.
Fischer, S. (2015), «Independencia de los bancos centrales», discurso, 4 de noviembre.
Hague, W. (2016), Los banqueros centrales han perdido colectivamente el rumbo. Deben subir los tipos de interés o afrontar su perdición, The Telegraph 18 de octubre.
FMI (2016), Conjunto de datos de consejos fiscales.
Kydland, F. y E. Prescott (1977), «Reglas en lugar de discrecionalidad: la inconsistencia de los planes óptimos», Journal of Political Economy 85(3): 473-92.
Reis, R. (2013), «Diseño de los bancos centrales», Journal of Economic Perspectives 27(4): 17-44.
Reis, R. (2016), «Financiar la expansión cuantitativa para alcanzar el objetivo de inflación», en Diseño de marcos resilientes de política monetaria para el futuro, Simposio de Política Económica de Jackson Hole: Federal Reserve Bank of Kansas City.
Reuters (2015), «Se resquebraja la frágil tregua de Alemania con el BCE», 25 de septiembre.
Sims, C. (2016), «Política fiscal, política monetaria e independencia de los bancos centrales», en Diseño de marcos resilientes de política monetaria para el futuro, Simposio de Política Económica de Jackson Hole: Federal Reserve Bank of Kansas City.
Svensson, L. (2010), «Fijación de objetivos de inflación», en Handbook of Monetary Economics volumen 3B, editado por Benjamin M. Friedman y Michael Woodford, Elsevier.
Notas finales
[1] Véanse http://www.bbc.co.uk/news/business-38010222 y https://www.ft.com/content/2616611e-a665-11e6-8b69-02899e8bd9d1.
[2] Si ponderamos las respuestas según la confianza que los participantes se atribuyen a sí mismos, la proporción de miembros del panel que están de acuerdo o muy de acuerdo aumenta al 52 %. Si excluimos a los miembros del panel que no están ni de acuerdo ni en desacuerdo, una mayoría del 60 % está de acuerdo o muy de acuerdo.




