En una época de auge del populismo y el autoritarismo en todo el mundo, Japón se erige como una relativa isla de estabilidad social y económica. Y aunque debe su situación actual a circunstancias económicas y geopolíticas singulares, aún podría tener algo que enseñar a otros países desarrollados.
Cuando participé en la conferencia de Chatham House/Daiwa Research Institute sobre la relación entre Japón y el Reino Unido tras el Brexit, celebrada en Tokio el mes pasado, fue mi primera visita a Japón desde que dejé Goldman Sachs hace casi seis años. Antes de este viaje, había visitado el país con regularidad desde 1988, así que me resultó útil ver las cosas desde una perspectiva algo más distante.
En general, Japón en 2019 parece relativamente estable en comparación con otras economías avanzadas. Dentro de una década, no me sorprendería que siga mostrando la mayor tasa de crecimiento del PIB real (ajustado por inflación) per cápita del PIB en el G7.
Es cierto que el crecimiento anual del PIB de Japón ha promediado solo un 1,1 % en lo que va de esta década; pero su población en declive y su fuerza laboral menguante ya se están traduciendo en un mejor rendimiento per cápita rendimiento. De hecho, dados los desafíos demográficos del país, bien podría estar superando su potencial de crecimiento a largo plazo.
Además, el Gobierno japonés ha empezado a dar a conocer sus esfuerzos por atraer a determinados trabajadores nacidos en el extranjero, tras reconocer por fin que la inmigración será necesaria para el crecimiento futuro. Eso lleva siendo evidente al menos desde hace 20 años. Sin embargo, en retrospectiva, la larga negativa de Japón a adoptar una estrategia favorable a la inmigración ya no parece tan equivocada como antes, dado el reciente rechazo a la globalización en Europa y Estados Unidos.
Más adelante este año, Shinzo Abe se convertirá en el primer ministro con más años de mandato en la historia de Japón. Tras asumir el cargo después de dos décadas de sucesivos líderes japoneses jugando a las sillas musicales, ha propiciado un periodo notable de estabilidad. En particular, su estrategia económica insignia («Abenomics») ha producido varios éxitos. Además de registrar un fuerte crecimiento real per cápita del PIB, la persistente deflación de Japón parece haber llegado a su fin, y se han registrado aumentos notables en la participación de las mujeres en la fuerza laboral.
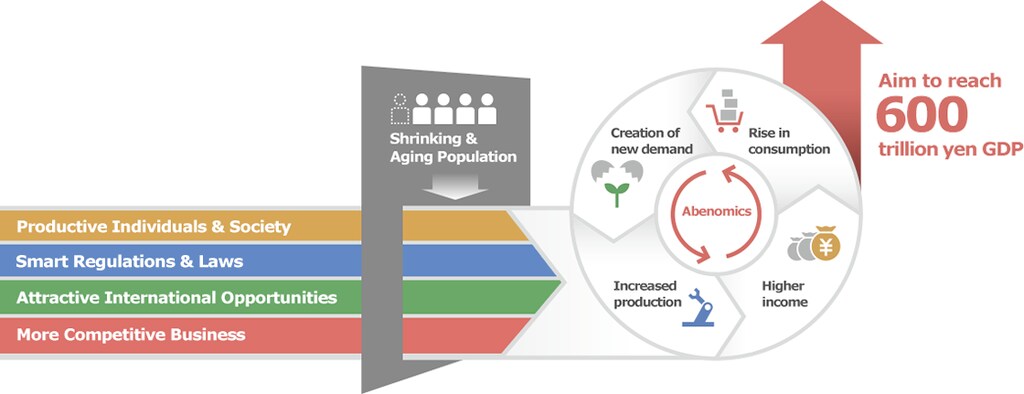
Aun así, Japón también se acerca al vigésimo aniversario de su incursión en la flexibilización cuantitativa (QE, por sus siglas en inglés). La notable duración de esta política no convencional puede deberse en parte a que nadie puede estar seguro de lo que ocurrirá si se detiene. Pero también continúa simplemente porque, a pesar de las enormes inyecciones de liquidez y de las medidas para presionar a las empresas a subir los salarios, la inflación sigue persistentemente por debajo del objetivo del 2 % que Abe encargó al Banco de Japón (BOJ) perseguir.
En estas condiciones, poner fin a la QE simplemente no es una opción. Aun así, en principio, se puede cuestionar la conveniencia de seguir indefinidamente. Es evidente que el BOJ no puede alcanzar una inflación del 2 % sin asumir riesgos monetarios significativos; y no está nada claro que un objetivo del 2 % sea sensato de entrada. Incluso si lo fuera, perseguir un objetivo tan estrecho a expensas de otras prioridades de política conlleva riesgos. Muchos países aprendieron esto por las malas en los años noventa.
No obstante, el BOJ mantendrá su enfoque actual al menos hasta que Abe deje el cargo. La cuestión es qué ocurrirá después. Dado que el BOJ se ha convertido en una presencia tan distorsionadora en los mercados de bonos y de renta variable, la reducción de la QE podría tener implicaciones de largo alcance para toda la economía mundial. A menos que el fin de la QE coincida con una mejora drástica de la posición de deuda del Gobierno, lo cual es muy improbable, los precios de los bonos acabarían sufriendo un periodo difícil.
Eso también podría ser cierto para la renta variable, dado que el BOJ se ha convertido en uno de los diez mayores accionistas de muchas empresas japonesas. Por otro lado, si el BOJ pone fin a sus compras de acciones, los mercados de renta variable sufrirán menos distorsiones, y podría haber un papel más importante para el análisis bursátil individual. Sin duda, estas variables, junto con el previsto aumento del impuesto sobre el consumo de Japón, ocuparán la mente de los analistas financieros durante algún tiempo.
En cuanto al tema más amplio de nuestra reciente conferencia, me he dado cuenta de que hay más ámbitos de cooperación entre el Reino Unido posterior al Brexit y Japón de los que había previsto, debido a las peculiaridades de la situación económica de cada país.
Por ejemplo, con tanta experiencia en la gestión de la complicada relación con China, Japón probablemente tenga cierta sabiduría que ofrecer a otros países desarrollados. Para los gobiernos de todo el mundo, el reto consiste en encontrar un equilibrio entre aprovechar los beneficios del crecimiento chino y evitar los riesgos de seguridad, ciberseguridad y financieros que lo acompañan.
Sospecho que los responsables políticos del Reino Unido compartirán el entusiasmo de Abe por una cooperación más estrecha en materia de protección de datos y ciberseguridad, un asunto que ocupará un lugar destacado en la cumbre del G20 en Osaka en junio de este año. También valorarían la defensa por parte de Japón de un sistema de gobernanza mundial basado en normas más sólido. Y, por supuesto, podrían tener algo que aprender del reciente éxito de Japón al cerrar acuerdos comerciales en Asia y con la Unión Europea. Si el Reino Unido está decidido a ir por su cuenta en materia comercial, fortalecer sus vínculos comerciales con Japón será absolutamente necesario.
Y quién sabe, si las propuestas de Abe al presidente ruso Vladímir Putin dan fruto, incluso podría enseñar al resto de nosotros algo sobre la cremlinología. Pero en este asunto, al menos, haremos bien en moderar nuestras expectativas.




