El decepcionante desempeño de la economía estadounidense tras la crisis, y el desempeño aún más decepcionante de Europa continental y Japón, han reavivado el interés por la posibilidad de un estancamiento secular. En condiciones de estancamiento, los ingresos reales no crecen o incluso disminuyen, y la producción de la economía cae cada vez más por debajo de su anterior tendencia ascendente. También puede aumentar el desempleo. Summers (2014) despertó el interés por la posibilidad de un estancamiento secular.
Un factor importante en los estancamientos es la incapacidad o renuencia del banco central a bajar las tasas de interés tanto como parecería apropiado, dada la capacidad de las tasas bajas para estimular la producción y el empleo. La Reserva Federal y el Banco de Japón han mantenido las tasas ligeramente por encima de cero desde la crisis, mientras que el BCE hizo lo mismo hasta hace poco, cuando las redujo a un nivel apenas negativo. Las tres economías presentaban combinaciones de alto desempleo e inflación inferior a la prevista que, según los principios convencionales de la economía monetaria moderna, exigían inequívocamente tasas más bajas.
En Europa continental y Japón persiste una holgura extrema, pero en EE. UU. varios indicadores del mercado laboral, como el bajo desempleo de corta duración y el elevado número de vacantes sin cubrir, señalan el fin del período de holgura que siguió a la crisis, mientras que otros, como el desempleo de larga duración y el trabajo involuntario a tiempo parcial, aún muestran holgura, aunque esta está disminuyendo y probablemente alcanzará niveles normales el próximo año.1 Los pronosticadores creen que la Fed desvinculará la tasa de interés a corto plazo de su nivel actual a mediados de 2015 o algo más adelante ese año. Los mercados de tasas a plazo coinciden.
Estancamiento secular en Europa frente a EE. UU.: factores de demanda frente a factores de oferta
Así pues, se está formando un consenso según el cual la demanda insuficiente ya no será un factor en el estancamiento que pueda producirse en EE. UU. en los próximos años. En cambio, en Japón y Europa, los argumentos a favor de estimular la demanda son sólidos, y es casi seguro que la demanda insuficiente sea una de las causas principales del estancamiento.
A pesar de la reanudación de las condiciones normales en el mercado laboral estadounidense y del consenso de que ya no hay holgura, la economía de EE. UU. está estancada en el sentido de que el nivel de vida dejó de crecer alrededor del año 2000. El poder adquisitivo de las familias hoy es exactamente el mismo que entonces. La Figura 1 muestra que creció con vigor durante la década de 1990, se desaceleró notablemente antes de la crisis, cayó por debajo de su nivel de 2000 a raíz de la crisis y creció lentamente en años recientes.
Figura 1.

La figura muestra dos períodos de bajo crecimiento del poder adquisitivo pese al crecimiento de la economía: de 2002 a 2007 (la recuperación de la recesión de 2001) y de 2010 a 2013 (la recuperación de la Gran Recesión de 2008-09). La tasa de desempleo llegó al 4,8 % en 2007, muy por debajo del promedio de largo plazo del 5,8 %, y hoy se encuentra justo en ese nivel de largo plazo. Hay pruebas sólidas de que la demanda insuficiente no explica el estancamiento general del poder adquisitivo, aunque sí fue un factor en el período inmediatamente posterior a la Crisis. En 2014, EE. UU. llevaba una década y media de un nuevo tipo de estancamiento secular, asociado con una oferta en declive.
Causas del estancamiento secular de la oferta en EE. UU.
Cuatro factores explican el estancamiento del poder adquisitivo en la economía estadounidense: 1) la disminución de la participación del trabajo; 2) el agotamiento del capital; 3) la reducción del crecimiento de la productividad; y 4) la caída de la participación en la fuerza laboral. Analizaré sucesivamente los índices que reflejan cada uno de estos factores, todos con un valor inicial de uno en 1989. Un índice del poder adquisitivo total derivado de los ingresos se obtiene multiplicando entre sí los cuatro índices.
Disminución de la participación del trabajo en los ingresos.
La Figura 2 muestra un índice de la participación del trabajo (incluidas las prestaciones complementarias) en el ingreso total de EE. UU. Suele mantenerse estable durante las recesiones, caer en la primera mitad de las expansiones subsiguientes y luego volver a subir hasta un nivel alto en la siguiente recesión. Pero, superpuesta a ese patrón, hay una tendencia general a la baja que suma alrededor de un 10 % durante el período. Al igual que la tendencia general descendente de los ingresos, la caída de la participación parece haber comenzado alrededor del año 2000. Los economistas han propuesto varias explicaciones de esta caída, pero no se ha formado un consenso.
Figura 2.

Lento crecimiento general de la productividad.
La Figura 3 muestra que la productividad creció rápidamente de 1989 a 2007. La Gran Recesión provocó una caída de la productividad, como también ocurrió en recesiones anteriores (principalmente debido a instalaciones inactivas). Aunque la productividad creció a tasas normales durante la recuperación, no compensó el impacto de la crisis, de modo que el crecimiento promedio desde 2006 ha sido inferior al habitual.2 Los ingresos de los hogares se vieron afectados en la misma proporción. Véase Fernald (2014) para más información sobre la productividad.
Figura 3.

Agotamiento del capital por hogar.
Figura 4.

La Figura 4 muestra el tercer factor: la cantidad de capital disponible para equipar al trabajador promedio. Con más plantas, equipos y software, los trabajadores ganan más. El capital por hogar creció rápidamente durante la década de 1990, pero más lentamente después de 2000. De hecho, cayó durante la Gran Recesión, y su crecimiento más reciente dista mucho de situarlo en el nivel que habría alcanzado si hubiera continuado la tendencia de la década de 1990.
Baja participación en la fuerza laboral.
La Figura 5 muestra la participación del hogar promedio en el mundo laboral, medida mediante un índice de las horas de trabajo anuales de sus miembros. Las horas por hogar crecieron rápidamente hasta 2000, cayeron como de costumbre durante la recesión de 2001, se estancaron sin crecer durante el auge de 2002 a 2007 —a diferencia de auges anteriores—, se desplomaron en la Gran Recesión y han aumentado durante la recuperación, que aún continúa. La disminución de las horas desde 2000 es el factor más importante en la caída de los ingresos de los hogares.3 El reciente aumento de las horas por hogar ofrece cierta esperanza de que el crecimiento de los ingresos se reanude en los próximos años.
Figura 5.

Por qué disminuyeron las horas trabajadas
Dado que la disminución de las horas explica la mayor parte del estancamiento de los ingresos, analizaré el tema con más detalle desglosándolas en tres componentes: participantes en el mercado laboral por hogar; proporción de participantes que trabaja; y horas por trabajador.
La Figura 6 muestra un índice de participantes por hogar.
Figura 6.

Como ilustra el gráfico, la participación aumentó durante la década de 1990, especialmente en su segunda mitad, pero ha disminuido desde entonces. La Gran Recesión redujo la participación solo ligeramente y no parece haber sido un factor importante en la caída general de la participación en el mercado laboral. Por supuesto, durante la recesión menos participantes trabajaban efectivamente y más buscaban trabajo.
Los economistas se han esforzado por entender la sorprendente caída de la participación, que supera las previsiones formuladas en años anteriores. La mayoría de las investigaciones coincide en que la holgura del mercado laboral tuvo un efecto desalentador relativamente pequeño. Otro posible factor al que se atribuye, como máximo, un papel menor son los cambios en la composición de la población en edad de trabajar: el efecto negativo del envejecimiento de la población sobre la participación compensa el efecto positivo de un mayor nivel educativo. También puede influir el fuerte aumento de la proporción de hogares sujetos a impuestos y que reciben beneficios de cupones de alimentos, discapacidad y otros programas de protección social.
La Figura 7 muestra un índice de la proporción de participantes que efectivamente trabajaba; el resto estaba desempleado y buscaba trabajo activamente.
En promedio, este factor se mantuvo estable: cayó durante las recesiones y aumentó en las recuperaciones posteriores. Ha subido recientemente, al caer el desempleo al rango alto del 5 %. Hasta la fecha, no es un elemento importante del estancamiento de los ingresos.
Figura 7.

La Figura 8 muestra la evolución de las horas de trabajo semanales del hogar promedio.
Se mantuvieron bastante constantes durante la mayor parte del período, pero cayeron bruscamente durante la Gran Recesión y solo se ha recuperado cerca de la mitad de esa caída. Es demasiado pronto para determinar si las horas por trabajador volverán pronto a su nivel anterior o seguirán siendo un factor del estancamiento de los ingresos.
Figura 8.

El trabajo frente a otros usos del tiempo
La Encuesta Estadounidense sobre el Uso del Tiempo, iniciada en 2003, ofrece algunos indicios sobre el cambio en el equilibrio entre el trabajo y otros usos del tiempo. La Tabla 1 muestra la variación de las horas semanales entre 2003 y 2013 en una variedad de actividades.
Tabla 1.

En el caso de los hombres, el cambio más importante, con diferencia, es la disminución de 2,5 horas semanales de trabajo, una caída considerable frente a una semana laboral normal de 40 horas.
Una pequeña parte de la disminución se debe al aumento del desempleo: la tasa de desempleo fue del 6,0 % en 2003 y del 7,4 % en 2013.
La disminución en el caso de las mujeres es mucho menor: 0,8 horas semanales.
En ambos sexos, los mayores aumentos se registraron en el cuidado personal (incluido el sueño) y el ocio (principalmente actividades relacionadas con el video). Prácticamente no hubo cambios en el tiempo dedicado a la educación. Las mujeres redujeron el tiempo dedicado a las tareas domésticas.
¿Hay esperanzas de que el poder adquisitivo de los hogares vuelva a crecer a un ritmo normal?
Es probable que el capital siga retomando su trayectoria histórica de crecimiento, como sugiere la Figura 4. Prever la evolución de las otras tres categorías principales es difícil. No hay indicios de que se haya revertido la disminución de la participación del trabajo en el ingreso total, ni investigaciones que respalden la idea de que vaya a revertirse. El crecimiento de la productividad está en marcha, sin duda, a tasas similares a las de las décadas de 1970 y 1980, pero muy inferiores a las de las décadas de 1950, 1960 y 1990. En particular, no hay señales de que un repunte del crecimiento de la productividad vaya a compensar el estancamiento total de la productividad alrededor de la crisis, como muestra la Figura 3.
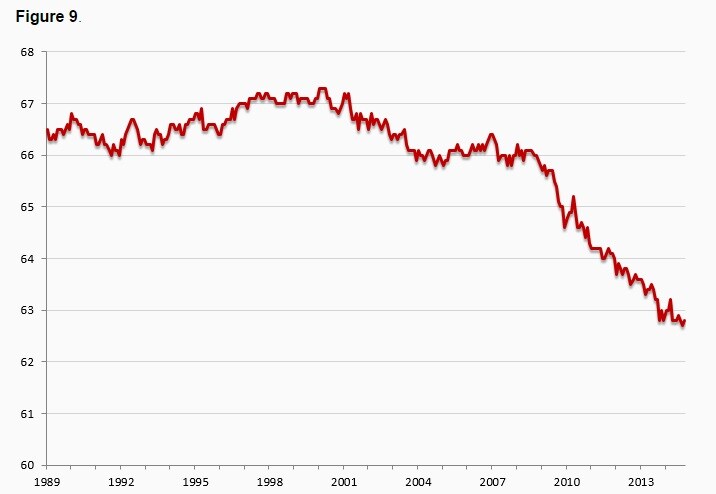
Y lo que es más importante, no hay indicios de que vaya a interrumpirse la caída de la participación en la fuerza laboral que muestra la Figura 6. Algunos comentaristas han declarado que la participación está repuntando basándose en datos mensuales recientes, pero la Figura 9 sugiere que se trata de una ilusión. La participación ha disminuido en línea recta durante el período de mejora de las condiciones del mercado laboral, lo que sugiere una desconexión total entre la participación y la situación del mercado laboral.
Figura 9.
Una posibilidad de que aumente el poder adquisitivo es que el desempleo caiga por debajo del 5,5 %, nivel que algunos consideran indicativo del pleno empleo. La tasa de desempleo llegó al 3,8 % en 2000 y al 4,4 % en 2007, en ambos casos al final de largas expansiones, sin provocar una inflación muy superior al objetivo de la Fed, cercano al 2 %.
Reitero que estas conclusiones se aplican a Estados Unidos. En Europa continental hay sólidos argumentos para afirmar que la demanda dista mucho de haberse recuperado. En Japón, el desempleo es bajo, pero el desempeño de la economía es inferior al esperado.
Referencias
Fernald, John (2014). «Productivity and Potential Output Before, During, and After the Great Recession», NBER Macro Annual, 2014, de próxima publicación.
Lawrence H. Summers, «U.S. Economic Prospects: Secular Stagnation, Hysteresis, and the Zero Lower Bound» Business Economics vol. 49, n.º 2, National Association for Business Economics
Notas al pie
1 El respaldo completo de todos los cálculos está disponible en mi sitio web, stanford.edu/∼rehall
2 Véase Fernald (2014) para un análisis de las pruebas.
3 Véase Foote y Ryan (2015).
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Robert E. Hall es investigador sénior Robert and Carole McNeil Hoover y profesor de Economía en la Universidad de Stanford..
Imagen: Se muestra el edificio de la Junta de la Reserva Federal de Estados Unidos. REUTERS/Gary Cameron.




