El nexo entre las finanzas y el crecimiento difiere entre los países avanzados y en desarrollo
Un desafío persistente en la economía aplicada es medir y controlar la calidad de los servicios, por ejemplo, la atención sanitaria, la educación y las finanzas. Dado que los servicios se miden por sus costos, su proporción del PIB está correlacionada con el PIB per cápita. Sin embargo, si no se controla la calidad de los servicios, no está claro si la creciente proporción de los servicios en el PIB contribuye al bienestar. La Crisis Global puso de relieve la posibilidad de que la relación entre la profundidad financiera y el crecimiento de la producción no sea lineal: el desarrollo del sector financiero puede beneficiar al sector real, pero solo hasta cierto punto.1 Más allá de ese punto, un mayor desarrollo financiero puede no tener ningún efecto o incluso tener un efecto negativo sobre el crecimiento.2
La preocupación por un exceso de actividad financiera es más pertinente para las economías avanzadas, que ya cuentan con sectores financieros maduros y sofisticados, con una buena combinación de bancos y mercados de capitales, que para las economías en desarrollo, cuyos sectores financieros están rezagados. Es más probable que los rendimientos marginales decrecientes del desarrollo financiero se produzcan en niveles más altos de desarrollo financiero. Sin embargo, hay problemas fundamentales de medición que afectan tanto a las economías avanzadas como a las economías en desarrollo. El quid de la cuestión es que las medidas estándar del desarrollo financiero son cuantitativas, como la proporción del crédito privado con respecto al PIB. Las medidas cuantitativas son indicadores muy imperfectos del desarrollo financiero, que se refiere a la calidad del sistema financiero o a su capacidad para asignar recursos a los usos más productivos. Es concebible que, aun cuando el sistema financiero se expanda en tamaño, su capacidad para canalizar recursos de manera eficiente se estanque o incluso retroceda. Quizá ningún país ejemplifique mejor estos riesgos que la China actual.
En general, los países de Asia Oriental tienen grandes sectores financieros en relación con sus niveles de ingreso. Sin embargo, siguen estando muy dentro de la frontera financiera mundial, como demuestra el hecho de que reciclen gran parte de sus abundantes ahorros a través de los mercados financieros de las economías avanzadas. Incluso en el contexto de Asia Oriental, China tiene un sector financiero excepcionalmente grande, pero pocos confundirían su gran tamaño con evidencia de desarrollo financiero. Por el contrario, existe una preocupación generalizada de que una expansión insostenible del crédito —es decir, una expansión insostenible del sector financiero— esté poniendo en peligro la estabilidad financiera y erosionando la calidad de las inversiones.[3] Una preocupación importante y concreta es que los bancos estatales puedan estar canalizando crédito hacia empresas estatales a expensas del crédito al dinámico sector privado. América Latina y Asia Oriental tienen niveles de ingreso similares, pero una diferencia clave es la abundancia relativa de ahorro en esta última. Por ello, vale la pena realizar un análisis comparativo del nexo entre las finanzas y el crecimiento en las dos regiones.
Nuevas evidencias sobre las finanzas y el crecimiento en América Latina y Asia Oriental
Examinamos algunos de los temas anteriores profundizando en la relación entre la profundidad financiera y el crecimiento de la producción por sectores (Aizenman et al. 2015). Los datos sectoriales abarcan 10 sectores: agricultura, minería, manufactura, construcción, servicios públicos, comercio minorista y mayorista, transporte y comunicaciones, servicios financieros y empresariales, otros servicios de mercado y servicios gubernamentales. Nuestro análisis cubre 41 economías, incluidas 11 economías de Asia Oriental y 9 de América Latina, que comparamos.
La importancia de la calidad de la intermediación financiera ha sido ampliamente reconocida en la bibliografía, aunque identificar su efecto sigue siendo un trabajo en curso (véase Levine 2005 para una revisión exhaustiva y la revisión en nuestro artículo). A partir de la bibliografía, cabe conjeturar que los ciclos de auge y caída del crédito asociados con la profundización financiera afectarían de manera desproporcionada a las actividades y sectores que dependen de un financiamiento externo estable y están sujetos a mayores costos hundidos. El vínculo tenue entre la profundidad financiera y el crecimiento puede reflejar una serie de factores, entre ellos los efectos perjudiciales y desiguales de los ciclos crediticios, así como la búsqueda de rentas asociada a incentivos distorsionados en el sector financiero, donde la toma excesiva de riesgos y la innovación financiera pueden precipitar una inestabilidad que perjudica a los sectores dependientes del crédito. Esto es aún más probable si los mayores beneficios a corto y mediano plazo asociados con las innovaciones financieras desvían el crédito de la economía real hacia una mayor profundización de la intermediación financiera especulativa.
La Figura 1 muestra el valor agregado promedio por trabajador entre 1996-2011. En los diez sectores, el nivel de valor agregado por trabajador en Asia Oriental y el Pacífico es superior al de América Latina y el Caribe. La Figura 2 resume las diferencias regionales en la calidad de la intermediación financiera, incluidos países de Asia Oriental y el Pacífico, América Latina y el Caribe, y algunas otras zonas con datos de producción por sectores de GGDC, mientras que las medidas de calidad de la intermediación financiera faltan por completo para algunos países. En la muestra completa y en ambas submuestras, observamos que el crédito privado bancario con respecto al PIB (profundidad financiera) está asociado negativamente con el crecimiento del sector de la construcción. El crecimiento del crédito privado bancario también está asociado negativamente con el crecimiento del sector manufacturero en Asia Oriental, mientras que está asociado positivamente con el crecimiento del sector de finanzas, seguros y bienes raíces en América Latina.
Figura 1. Valor agregado (precios constantes de 2005) por trabajador en diez sectores
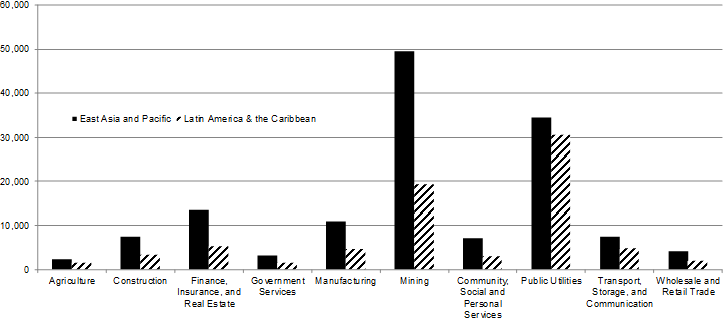
Notas: Esta figura presenta el valor agregado promedio por trabajador en Asia Oriental y el Pacífico, y en América Latina y el Caribe, entre 1995-2011.
Fuentes: Cálculos de los autores sobre la base de la base de datos de diez sectores.
Figura 2. Diferencias regionales en la calidad de las finanzas, 2005-2011

Notas: Esta figura presenta un promedio regional de las medidas de profundidad financiera —crédito privado bancario con respecto al PIB (%, BCRY); eficiencia —diferencial entre las tasas de interés de los préstamos y los depósitos (%, SPRD); gobernanza —índice de obtención de crédito (GTCR) e índice de resolución de insolvencias (REIN), y acceso —depositantes en bancos comerciales por cada 1.000 adultos (DCBA) y préstamos pendientes de pymes de bancos comerciales (% del PIB, LSME).
Fuentes: Cálculos de los autores sobre la base de la base de datos de desarrollo financiero global del Banco Mundial (BCRY, SPRD), la base de datos Doingbusiness (GTOR, REIN) y la Encuesta de Acceso Financiero del FMI (DCBA, LSME).
Para las economías de Asia Oriental, observamos que el diferencial entre las tasas de interés de los préstamos y los depósitos está asociado positivamente con el crecimiento del sector de finanzas, seguros y bienes raíces. El crecimiento del sector de la construcción está asociado negativamente con el diferencial entre las tasas de interés de los préstamos y los depósitos en Asia Oriental, mientras que en América Latina la asociación es positiva. El crecimiento del sector del comercio mayorista y minorista está asociado positivamente con la eficiencia financiera en Asia Oriental, mientras que la asociación es negativa en América Latina.
Figura 3. Importancia económica en el crecimiento de la producción sectorial

Notas: Esta figura presenta la importancia económica (anualizada), basada en los resultados de la estimación de diez años de datos (1996-2011) sobre el crédito privado bancario (%, BCRY; incluidos los términos rezagado, actual y cuadrático) y el diferencial entre las tasas de interés de los préstamos y los depósitos (%, SPRD) en el crecimiento de la producción sectorial (%), según los resultados de la estimación. La importancia económica se calcula como el producto de la estimación del coeficiente y la desviación estándar de la variable en la muestra.
Fuentes: Cálculos de los autores sobre la base de la base de datos de diez sectores del Groningen Growth and Development Centre (GGDC) y la base de datos de desarrollo financiero global del Banco Mundial.
Nuestro análisis empírico utiliza datos sobre la composición sectorial de la economía, con controles de la calidad de la intermediación financiera. La calidad de la intermediación financiera se ve afectada por los precios (es decir, los diferenciales de la intermediación financiera) y las cantidades (por ejemplo, la profundidad financiera y la facilidad con que las pymes obtienen crédito). A su vez, los diferenciales financieros se ven afectados por el acceso al crédito, la calidad de las instituciones (por ejemplo, los derechos de los acreedores y la eficacia del sistema judicial) y el nivel de riesgo de los préstamos. La Figura 3 presenta la importancia económica de las variables de control. Resulta intrigante que, en varios sectores, las variables de control de nuestra medida indirecta de la calidad de facto de la intermediación financiera tiendan a tener niveles de importancia económica mayores en América Latina y el Caribe que en Asia Oriental y el Pacífico. La importancia económica tiende a ser mayor en los sectores no transables, es decir, los servicios públicos, el comercio mayorista y minorista, los servicios comunitarios y sociales, las finanzas, los seguros y los bienes raíces, que en otros sectores. Además, el crédito privado bancario con respecto al PIB tiende a tener menor importancia económica que el diferencial entre las tasas de interés de los préstamos y los depósitos. Dado que el crédito puede ser más escaso en América Latina, la importancia marginal de la cantidad de financiamiento es mayor que en Asia Oriental. La mayor base crediticia de Asia Oriental implica que la región ha llegado a una etapa en la que la calidad puede ser al menos tan importante como la cantidad.
La evidencia sugiere que el nivel de flujo de servicios del sector financiero es positivo solo hasta cierto punto, tras el cual se convierte en un lastre para el crecimiento sectorial en los países de la muestra. Para comprobar la posibilidad de una «enfermedad holandesa financiera» —es decir, que el auge de los flujos de servicios financieros reduzca la oferta de financiamiento a largo plazo para la manufactura y otros sectores que dependen de un financiamiento externo estable—, añadimos el crecimiento rezagado de los servicios financieros y empresariales, y controlamos el diferencial de tasas de interés, así como su interacción con el crecimiento de los servicios financieros y empresariales. Encontramos cierto respaldo a esta hipótesis en la muestra completa, ya que la estimación del coeficiente del término de interacción es negativa y estadísticamente significativa para el crecimiento del sector manufacturero.
Observaciones finales
En general, nuestra evidencia es coherente con las hipótesis que planteamos al comienzo, en particular con el efecto no lineal del desarrollo financiero sobre el crecimiento y su efecto desigual entre sectores. Además, observamos que la profundidad financiera tiene un efecto negativo en la manufactura en Asia Oriental y un efecto positivo en el sector de finanzas, seguros y bienes raíces en América Latina. La eficiencia financiera, medida por el diferencial entre las tasas de interés de los préstamos y los depósitos, está asociada positivamente con el crecimiento del sector de finanzas, seguros y bienes raíces. El crecimiento del sector de la construcción está asociado negativamente con el diferencial en Asia Oriental, pero positivamente en América Latina. Algunas de las diferencias entre las regiones pueden reflejar la mayor escasez de financiamiento en América Latina en comparación con Asia Oriental. Puede que la expansión del sector financiero de Asia Oriental haya llegado a una etapa en la que la calidad de las finanzas sea al menos tan importante como su cantidad. También encontramos cierta evidencia de una enfermedad holandesa financiera: cuanto más rápido crecen los servicios financieros y mayor es el diferencial entre las tasas de interés de los préstamos y los depósitos, más lento es el crecimiento del sector manufacturero. La investigación futura se beneficiaría enormemente de una mejor medición de la calidad de las finanzas mediante controles, por ejemplo, del grado de represión financiera y del papel del crédito dirigido y de los bancos estatales.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Joshua Aizenman ocupa la cátedra Dockson de Economía y Relaciones Internacionales de USC y es investigador asociado de NBER. Yothin Jinjarak es profesor titular de Banca y Finanzas en el Departamento de Estudios Financieros y de Gestión de SOAS, University of London; e investigador asociado del Instituto ADB, Tokio. Donghyun Park es economista principal del Departamento de Economía e Investigación del Banco Asiático de Desarrollo.
Imagen: Trabajadores de la línea de montaje reemplazan las cubiertas traseras de televisores de 32 pulgadas en Element Electronics, en Winnsboro, Carolina del Sur. REUTERS/Chris Keane




