Es posible que haya oído que Europa atraviesa una crisis. Esta no tiene nada que ver con la llegada de refugiados, con la deuda griega ni siquiera con el futuro de la Unión Europea. La crisis a la que nos referimos tiene consecuencias aún más graves para la competitividad global de Europa. En nuestra investigación sobre el estado y el ritmo de la evolución digital en todo el mundo, hemos comprobado que el viejo continente se encuentra en plena «recesión digital».
De los 50 países que estudiamos en nuestro Digital Evolution Index, 23 eran europeos (sin contar Turquía). De ellos, solo tres, Suiza, Irlanda y Estonia, alcanzaron la meritoria categoría «Stand Out» –lo que significa que su alto nivel de desarrollo digital resulta atractivo para las empresas e inversores globales y que sus ecosistemas digitales están bien posicionados para impulsar startups y empresas de internet capaces de competir a escala global.
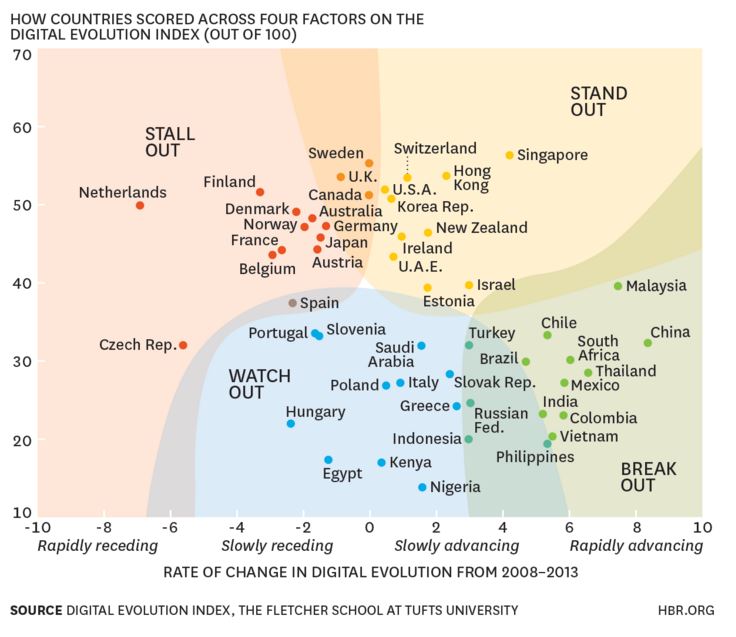
Quince países europeos han perdido impulso desde 2008 en cuanto a su estado de evolución digital; esto es lo que entendemos por recesión digital, y los Países Bajos ocupan el último lugar en nuestra clasificación de impulso. Los países europeos ocupan los nueve puestos inferiores de nuestra lista de 50. Además, entre los países en retroceso digital figuran grandes economías como Alemania, el Reino Unido y Francia, así como Finlandia y Suecia, potencias tecnológicas escandinavas que fueron pioneras en la telefonía móvil. En el resto de Europa, el estado de la evolución digital ha sido mediocre y el ritmo de mejora, tibio.
Este pobre desempeño apunta a una brecha digital evidente —y creciente— mientras los europeos observan cómo Estados Unidos y China toman la delantera en innovación tecnológica. El presidente Obama lo dijo con claridad en una entrevista reciente: “Hemos sido los dueños de Internet. Nuestras empresas lo crearon, lo ampliaron y lo perfeccionaron de maneras con las que ellos no pueden competir”, en referencia a los europeos. Y un informe publicado recientemente sugiere que el problema de la brecha digital de Europa va mucho más allá del Atlántico: Europa ocupa un lejano tercer lugar, tras Norteamérica y Asia, en financiación de más de 100 millones de dólares para empresas respaldadas por capital de riesgo.
¿Cómo ha respondido Europa a esta situación? La respuesta ha adoptado principalmente tres formas: la primera ha sido la frustración —e incluso el rechazo y la censura— frente a la posición más dominante de Estados Unidos. El lanzamiento por parte de Deutsche Telekom de E-mail Made in Germany prometía que todos los datos se mantendrían fuera del alcance de los ojos indiscretos del Gobierno estadounidense. En la calle, sobre todo en Francia, existe enojo contra lo que los críticos franceses llaman Les Gafa (Google, Apple, Facebook, Amazon).
En el ámbito regulatorio y político, las autoridades han perseguido con tenacidad a las empresas tecnológicas estadounidenses. El regulador antimonopolio de la UE acusó a Google por abusar de su posición como buscador dominante para promocionar sus propios negocios, mientras que el Parlamento Europeo incluso votó a favor de desmembrar Google . Además, los funcionarios europeos han presentado una multitud de quejas que van mucho más allá de las preocupaciones antimonopolio, como la elusión fiscal y la privacidad. Los ciudadanos de la UE tienen ahora derecho a «ser olvidados» pidiendo a Google que eliminen determinados resultados de búsqueda, mientras que los reguladores de los Países Bajos, España, entre otros, investigan las prácticas de privacidad de Facebook.
Otra respuesta ha sido un reconocimiento por parte del presidente de la Comisión Europea (CE), Jean-Claude Juncker, de la grave caída digital de Europa. Las declaraciones de la CE anuncian el inicio de un «Tratado de Maastricht digital». La propuesta consiste en crear un «Mercado Único Digital» en la UE. El objetivo de este Mercado Único Digital es muy ambicioso: aportar, para finales de 2016, el equivalente a 471.000 millones de dólares estadounidenses al año a la economía regional y 3,8 millones de empleos.
Ya se están produciendo cambios sutiles pero significativos. En París, un esfuerzo por recuperar la palabra «emprendedor» ha llevado a la ciudad a abrir sus puertas para atraer talento extranjero con un visado tecnológico recientemente lanzado destinado a animar a los extranjeros a incubar startups en la zona este de la ciudad. Los clústeres de startups también están surgiendo en Londres, Estocolmo, Berlín y Helsinki.
Pero todavía existen barreras que superar antes de que el potencial digital de Europa pueda materializarse. Según nuestra investigación, proponemos cuatro ámbitos prioritarios de actuación:
Armonizar la cadena de valor del comercio electrónico. Paradójicamente, es más fácil para las personas cruzar fronteras dentro de la UE que para los bienes y contenidos digitales. Las telecomunicaciones, las plataformas de mercado, los servicios de pago y los sistemas postales y logísticos están fragmentados. Mientras que el 44 % de los residentes de la UE compró en línea en 2014, solo un exiguo 15 % adquirió productos de otro Estado miembro; cifra que apenas ha aumentado seis puntos y medio porcentuales desde 2010, según el informe de la Comisión Europea (CE) “Digital Agenda Scoreboard 2015.” Según Der Standard, un periódico austriaco, enviar un paquete desde Múnich a Salzburgo (distancia: 145 km; 90 millas) cuesta muchas veces más que enviarlo desde Múnich a Berlín (distancia: 585 km; 364 millas). También existe la cuestión de la complejidad lingüística: para las pequeñas y medianas empresas, crear una tienda web y un servicio de atención al cliente en la multitud de lenguas europeas puede resultar prohibitivamente caro.
Si las cosas pintan mal para los bienes que circulan electrónicamente por las fronteras, pintan aún peor para el transporte de contenidos. Existen nada menos que 250 organizaciones de gestión colectiva que supervisan contenidos digitales, según un comunicado de prensa de la CE de 2014. Abundan los problemas de transparencia y gobernanza. En algunos casos, organizaciones competidoras representan a la misma categoría de titulares de derechos; en otros, dominan monopolios nacionales.
El primer paso para desatascar estos cuellos de botella y liberar el potencial digital de la unión es que los reguladores pasen de respuestas reflejas a las presiones competitivas procedentes del otro lado del Atlántico a un enfoque más reflexivo: crear normas uniformes, mejores procesos y una gestión simplificada de los derechos digitales, para armonizar las cientos de normativas farragosas de la UE. Se trataría de una tarea laboriosa, aunque alcanzable, para la CE y los reguladores nacionales en los próximos años.
Según muchos indicadores, el Reino Unido se sitúa por delante de los demás en cuanto a sus bases y sofisticación digitales; por ejemplo, la proporción del comercio minorista en el Reino Unido penetrada por el comercio electrónico B2C es casi el doble de la media europea y superior incluso a la de Estados Unidos. La CE también haría bien en aprovechar las rivalidades intraeuropeas que se remontan a siglos atrás, hoy relegadas a poco más que la Liga UEFA, para que los Estados miembros compitan entre sí e inspiren a los rezagados a alcanzar a sus homólogos más avanzados. Según estimaciones de McKinsey, si Francia pasara a una marcha superior e igualara el estado digital del Reino Unido, su ganancia económica total podría ascender a unos 100.000 millones de euros.
Invertir en capacidad de innovación. En la medida en que los insumos, como el gasto en I+D, son un indicador de la capacidad de innovación, Europa, según un informe de junio de 2015 del McKinsey Global Institute, destina el 2 % de su PIB a I+D, una cifra similar al 1,98 % de China, pero muy por detrás del 2,8 % de Estados Unidos. Más significativo aún, el gasto en I+D del sector privado europeo, del 1,3 % del PIB, se compara desfavorablemente con el de Estados Unidos (1,8 %), Japón (2,6 %) y Corea del Sur (2,7 %). La brecha europea se concentra en gran medida en la electrónica, el software y los servicios de internet. En su seguimiento de los «unicornios», es decir, empresas respaldadas por capital de riesgo valoradas en 1.000 millones de dólares o más, el Wall Street Journal y Dow Jones VetureSource constatan que, a julio de 2015, solo el 8 % tiene sede en Europa, frente al 25 % de Asia y al 67 % de Estados Unidos.
Una razón importante de este déficit es la inversión insuficiente. Tradicionalmente, el crecimiento de Europa se ha financiado en gran medida a través del sector bancario, y históricamente ha existido en todo el continente una desconfianza generalizada hacia la provisión de capital de riesgo por parte de otros tipos de entidades financieras. La financiación de capital riesgo destinada a grupos digitales europeos en 2014 se mantuvo en una quinta parte (7.750 millones de dólares) de la de Estados Unidos (37.900 millones de dólares). Otro ámbito en el que la ausencia de una cultura vibrante de inversión de capital riesgo y corporativa perjudica a las prometedoras startups europeas es que, dado que obtener beneficios de una OPI en las bolsas europeas sigue siendo difícil, la principal salida para los emprendedores es vender a empresas estadounidenses. Ejemplos destacados son Skype, fundada en Estonia y adquirida por eBay en 2005 por 2.600 millones de dólares, y la empresa sueca Mojang AB, creadora del videojuego «Minecraft», adquirida por Microsoft por 2.500 millones de dólares en 2014.
Lo que Europa necesita es que entre en funcionamiento un ciclo autorreforzado con una masa crítica de empresas respaldadas por capital de riesgo que hayan demostrado cierto grado de escalabilidad y éxito en el crecimiento de sus valoraciones, así como opciones de salida prometedoras, elementos cruciales para atraer más inversiones al sector tecnológico.
Desarrollar una cultura tolerante con el riesgo. La esencia de Silicon Valley —entre otros atributos de apoyo— es una cultura y un ecosistema que propicia la disposición a asumir riesgos y a fracasar. Incluso en Asia, en particular en China e India, se perciben estos cambios culturales; Europa sigue viendo el fracaso con recelo. Según un estudio de Youth Business International y del Global Entrepreneurship Monitor, las personas de entre 18 y 35 años de la UE tenían mucha más probabilidad que en cualquier otro lugar del mundo de verse disuadidas de emprender por miedo al fracaso. Más del 40 % de los europeos citó el miedo al fracaso como barrera, frente al 24,0 % en África subsahariana y al 27,7 % en América Latina.
Cambiar las actitudes hacia el fracaso requiere transformaciones culturales. Algunos de los mejores lugares para que estos cambios echen raíces son las ciudades que se convierten en centros tecnológicos: Berlín, Londres y Barcelona son ejemplos. Incluso Tel Aviv (aunque técnicamente no está en Europa, pero con fuertes vínculos con el continente) puede actuar como centro de este tipo, dada su próspera cultura de startups. Las universidades también desempeñan un papel central. Varias escuelas europeas han impulsado estos ecosistemas de startups; algunos ejemplos destacados incluyen la Heriot Watt University de Edimburgo, la Chalmers University de Gotemburgo (Suecia), las universidades de Twente, Groninga y Leiden, los Institutos Federales de Tecnología de Zúrich y Lausana, y, en el Reino Unido, Oxford y Cambridge.
Reformar las políticas de inmigración. Europa atraviesa una crisis completamente distinta al afrontar la llegada de inmigrantes ilegales y refugiados políticos. Incluso la inmigración legal puede ser un asunto políticamente controvertido, sobre todo cuando las tasas de desempleo entre quienes tienen estudios superiores en países como Grecia, España y Portugal son elevadas y van en aumento. El reciente auge de los partidos de extrema derecha antiinmigración en países como Dinamarca y Finlandia dificulta que una política de inmigración favorable al crecimiento arraigue en toda la región. Pese a su papel en la acogida de refugiados sirios, las políticas de Alemania hacia inmigrantes altamente cualificados procedentes de fuera de la UE siguen siendo, en el mejor de los casos, ambivalentes. Su propuesta de traer trabajadores del sector de las tecnologías de la información desde India provocó que los democristianos hicieran campaña con el lema Kinder statt Inder, «niños, no indios».
La población del continente envejece, y una inmigración favorable al crecimiento puede ayudar a renovar la base de talento juvenil y emprendedor. Según un informe de McKinsey, si Europa aumentara su inmigración procedente de fuera de Europa de 2,6 personas por cada 1.000 habitantes al año a 4,9 personas, podría compensar la caída prevista de 11 millones de personas en edad de trabajar en 2025. Además, hay pruebas procedentes del otro lado del Atlántico de que la inmigración impulsa el emprendimiento, en particular en las industrias digitales: Según The Economist, más del 40 % de las empresas de la lista Fortune 500 en Estados Unidos fueron fundadas por inmigrantes o por sus descendientes; mientras que los nacidos en el extranjero constituyen apenas una octava parte de la población estadounidense, un cuarto de las startups tecnológicas tiene un fundador inmigrante. Engine, una organización de promoción de startups, completa el panorama con su evaluación de que, con el tiempo, surgen 4,3 nuevos empleos en la economía local por cada empleo creado en el sector de alta tecnología; más de tres veces el multiplicador local de los empleos manufactureros.
Es hora de que Europa preste atención a la crisis silenciosa —y, en última instancia, fundamental— que se esconde en su interior. Los líderes y emprendedores europeos deben despertar ante la recesión digital del continente y poner en marcha una nueva estrategia.
Este artículo se publica en colaboración con Harvard Business Review. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Bhaskar Chakravorti es decano asociado sénior de Negocios Internacionales y Finanzas en The Fletcher School de la Tufts University. Ravi Shankar Chaturvedi es investigador del Institute for Business in the Global Context de Fletcher en la Tufts University.
Imagen: Una ilustración muestra una proyección de código binario sobre un hombre que sostiene un ordenador portátil. REUTERS/Kacper Pempel.




