Tras la Crisis Global, se ha debatido ampliamente sobre la conducta de asunción de riesgos y los incentivos de los grandes bancos globales, así como sobre sus posibles consecuencias para la estabilidad del sistema financiero. Algunos sostienen que el nivel de capital que resulta óptimo para un banco desde el punto de vista privado puede diferir sustancialmente del nivel de capital socialmente eficiente (véanse Admati et al. 2011, Thakor 2014). Mientras los responsables de las políticas consideran nuevas regulaciones microprudenciales y macroprudenciales para abordar estos problemas, es importante comprender la precisión de las medidas de riesgo autodeclaradas que generan los modelos internos de los grandes bancos de todo el mundo.
En Begley et al. (2015) establecemos nuevos hechos estilizados sobre la precisión de la información sobre riesgos en las carteras de negociación de grandes bancos globales antes, durante y después de la Crisis Global. A continuación, vinculamos la conducta de subdeclaración con los incentivos de los bancos para ahorrar capital y mostramos que esta conducta se intensifica cuando el sistema financiero está bajo presión. En conjunto, documentamos que los niveles de riesgo autodeclarados por los bancos son menos informativos precisamente en los estados del mundo en los que más importa medir el riesgo con precisión.
Valor en riesgo y requisitos de capital
La cartera de negociación está formada por valores negociables, como los relacionados con acciones, tipos de interés, divisas y materias primas. Las normas de Basilea permiten a los bancos medir el riesgo de sus carteras de negociación mediante modelos internos de valor en riesgo (VaR). En términos generales, estos modelos proporcionan una medida estadística del riesgo que estima una cantidad en dólares de las posibles pérdidas debidas a movimientos adversos del mercado. Por ejemplo, un valor en riesgo de 100 millones de dólares para una cartera, con un intervalo de confianza del 99 % y un período de tenencia de 10 días, significa que durante los próximos 10 días esta cartera perderá menos de 100 millones de dólares con una probabilidad del 99 %. Por puro azar estadístico, esperaríamos observar una excepción, o incumplimiento (es decir, pérdidas superiores a 100 millones de dólares), cada 100 días de negociación.
Cabe señalar que un banco puede cambiar su conducta de asunción de riesgos en respuesta a cambios en su posición de capital en acciones, pero estos cambios solo deberían afectar al nivel del valor en riesgo, no a la frecuencia de las excepciones. Esta distinción pone de relieve una fortaleza clave de nuestro marco empírico. En concreto, relacionamos los incentivos para ahorrar capital con la desviación respecto de las cifras de valor en riesgo autodeclaradas, que es independiente de la escala de la asunción de riesgos.
A su vez, los informes de estos modelos internos influyen directamente en los requisitos de capital por riesgo de mercado (MRC) de los bancos mediante la fórmula MRC = k * VaR, donde k es un multiplicador regulatorio basado en el rendimiento del modelo durante el año anterior: k parte de 3,0 y puede aumentar a 4,0 cuando un banco acumula más excepciones; y VaR es el valor en riesgo autodeclarado por el banco. Si no hubiera conflictos de incentivos, el número de excepciones no debería estar relacionado con el capital en acciones previo del banco.
Excepciones de valor en riesgo y capital en acciones
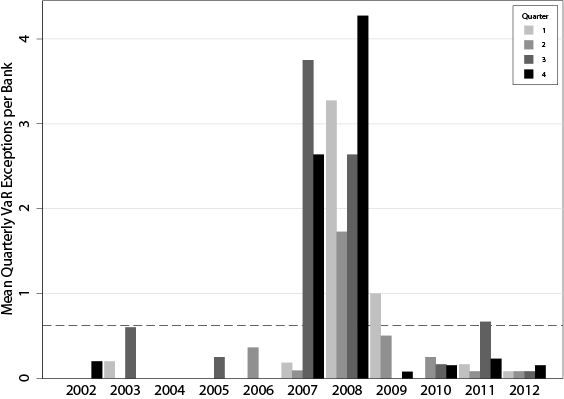
Construimos un conjunto de datos trimestrales de grandes instituciones financieras de Estados Unidos, Canadá y Europa para el período 2002-2012. Encontramos que el número medio de excepciones por trimestre es de 0,62. Con 60-65 días de negociación en cada trimestre y un modelo de valor en riesgo con un intervalo de confianza del 99 %, esta cifra es aproximadamente igual al número de excepciones esperado estadísticamente. Sin embargo, observamos una gran variación tanto entre bancos como dentro de cada banco a lo largo del tiempo. La Figura 1 muestra esta variación a lo largo del tiempo: representa el número medio de excepciones por banco en cada trimestre de la muestra, junto con una línea discontinua que indica la expectativa estadística basada en un intervalo de confianza del 99 %. El número medio de excepciones de valor en riesgo se sitúa muy por debajo de su expectativa estadística durante 2002-2006 (0,08 por banco-trimestre); luego aumenta considerablemente durante un período de mayor riesgo sistémico en la economía, entre 2007 y 2009 (1,64 por banco-trimestre); y finalmente vuelve a descender en 2010-2012 (0,18 por banco-trimestre).
Figura 1. Media trimestral de incumplimientos de VaR por banco
A continuación, realizamos nuestras principales pruebas empíricas, que relacionan los bajos niveles de capital en acciones con las futuras excepciones de valor en riesgo. La intuición principal es que, cuando un banco tiene poco capital en acciones, sus incentivos para subdeclarar el riesgo con el fin de obtener un alivio de capital durante el período en curso son más fuertes. Sin embargo, como consecuencia de la subdeclaración, es más probable que ese banco experimente excepciones del modelo durante el trimestre siguiente. Cuando un banco acumula más de cuatro excepciones durante el último año, se aumenta el multiplicador de capital k y el banco también afronta elevados costos de cumplimiento derivados de un mayor escrutinio regulatorio (BIS 1996). En suma, una relación negativa entre el capital en acciones y las futuras excepciones constituye evidencia a favor de la subdeclaración.
En efecto, nuestro análisis de regresión indica que una disminución de una desviación estándar en el capital en acciones da lugar a 1,32 excepciones más en el trimestre siguiente. Dado que el promedio de la muestra es de 0,62, se trata de un aumento considerable. También observamos que los resultados son más pronunciados en los bancos cuya cartera de negociación representa una gran parte de su actividad, y que el efecto es mayor cuando los bancos han registrado recientemente descensos en el precio de sus acciones. Todos estos resultados incluyen efectos fijos de banco y de trimestre-año, lo que nos permite controlar tanto las características no observadas de los bancos que no varían en el tiempo, como la capacidad de modelización y la cultura de riesgo, como los efectos de nivel de las perturbaciones macroeconómicas sobre la fiabilidad general de los modelos de valor en riesgo en los distintos bancos.
En cuanto a las implicaciones sistémicas de esta conducta, investigamos sus efectos durante períodos de tensión en el sector financiero. En estos estados del mundo, el costo del capital externo aumenta para todos los bancos de la economía, lo que inclina aún más sus incentivos a subdeclarar para ahorrar capital. Al centrarnos en el trimestre posterior al colapso de Lehman Brothers y utilizar también medidas continuas y variables en el tiempo del déficit agregado de capital del sector financiero (Acharya et al. 2010), constatamos que los efectos de los incentivos son mucho más fuertes durante los períodos de elevada tensión sistémica. Por ejemplo, el efecto del capital en acciones sobre la subdeclaración es más de cuatro veces mayor en el trimestre posterior al colapso de Lehman.
Los resultados son robustos ante una batería de pruebas de robustez. Por mencionar algunas, no se deben a una medida concreta del capital en acciones, a la exposición de los bancos al riesgo de mercado o de valores respaldados por hipotecas, ni a la composición de activos de sus carteras de negociación.
Conclusión
La medición del riesgo bancario es un fundamento clave tanto para las políticas microprudenciales como para las macroprudenciales. Una regulación eficaz depende de comprender la ubicación y la magnitud de los riesgos en el sector financiero. En este artículo, destacamos una relación sólida entre la capitalización bancaria y la conducta de los bancos al informar sobre sus riesgos en el marco regulatorio vigente. Los bancos con poco capital en acciones subdeclaran el riesgo de sus carteras de negociación, y lo hacen en mayor medida durante períodos de tensión financiera en todo el sistema. Estos resultados sugieren que las medidas de riesgo autodeclaradas por los bancos son menos informativas precisamente durante los períodos en que más importa medir el riesgo con precisión.
Referencias
Acharya, V, L Pedersen, T Philippon y M Richardson (2010), «Measuring Systemic Risk», documento de trabajo.
Admati, A, P DeMarzo, M Hellwig y P Pfleiderer (2011), «Fallacies, Irrelevant Facts, and Myths in the Discussion of Capital Regulation: Why Bank Capital Is Not Expensive», documento de trabajo.
Bank for International Settlements (1996), Supervisory Framework for the Use of Backtesting in Conjuction with the Internal Models Approach to Market Risk Capital Requirements.
Begley, T, A Purnanandam y K Zheng (2015), «The Strategic Under-Reporting of Bank Risk», documento de Ross School of Business n.º 1260.
Thakor, A (2014), «Bank Capital and Financial Stability: An Economic Tradeoff or a Faustian Bargain», Annual Review of Financial Economics, 185-223.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo de las opiniones por parte del World Economic Forum.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Taylor Begley es profesor adjunto de Finanzas en London Business School. Amiyatosh Purnanandam es Michael R. and Mary Kay Hallman Fellow y profesor asociado de Finanzas en Ross School of Business, University of Michigan. Kuncheng Zheng es candidato a doctorado en Finanzas en Ross School of Business, University of Michigan, y se incorporará a Northeastern University como profesor adjunto de Finanzas en el verano de 2015.
Imagen: Un hombre camina junto a edificios en el distrito central de negocios de Singapur. REUTERS/Nicky Loh.




