La historia de las tasas de interés a lo largo de 670 años
Hoy vivimos en un entorno de tasas de interés bajas, donde el costo de los préstamos para gobiernos e instituciones es inferior al promedio histórico. Es fácil ver que las tasas de interés están en mínimos generacionales, pero ¿sabía que también están en mínimos de los últimos 670 años?
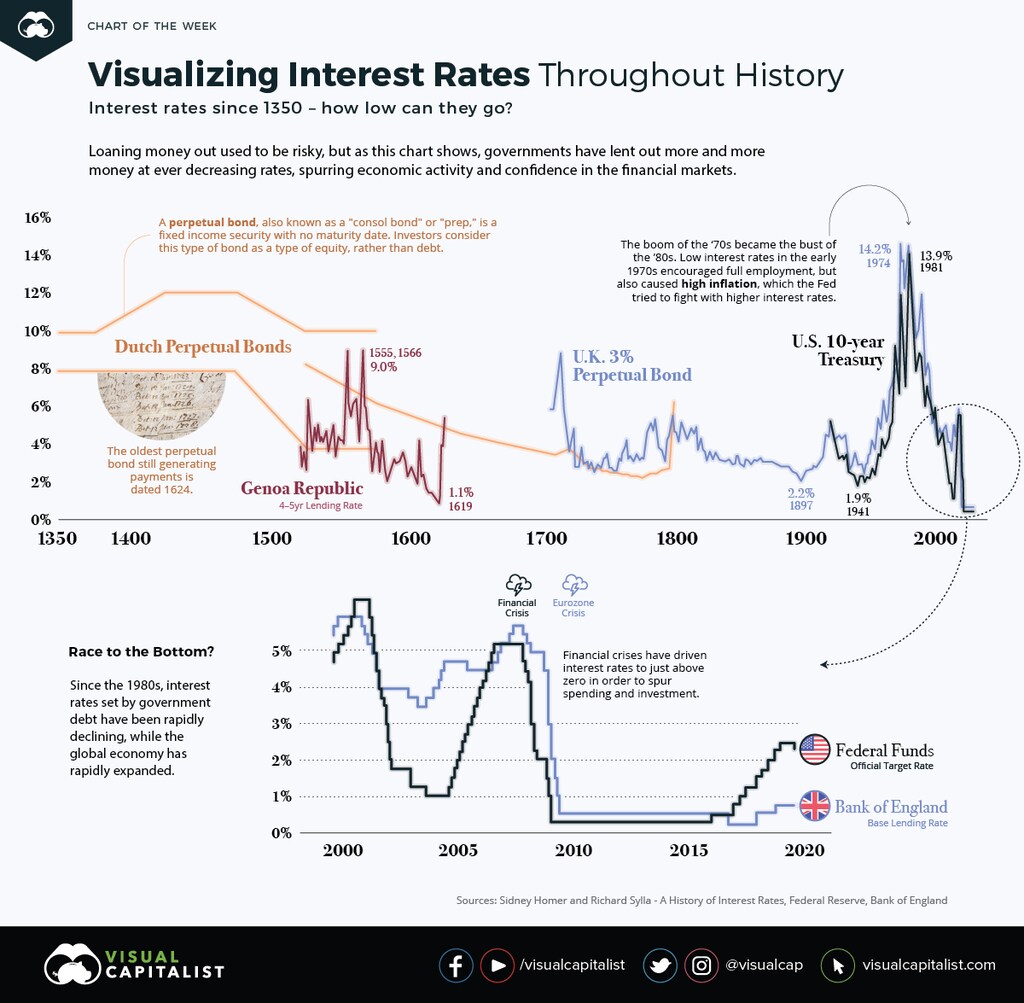
El gráfico de esta semana muestra las tasas de interés de los préstamos desde la década de 1350. Eche un vistazo a la historia del costo de la deuda, que no ha dejado de disminuir: nunca ha sido tan barato para los gobiernos pedir dinero prestado como hoy.
El nacimiento de una clase inversora
El comercio llevó muchas buenas ideas a Europa y contribuyó a impulsar el Renacimiento y el desarrollo de la economía monetaria.
Los principales puertos y naciones comerciales de Europa, como la República de Génova o los Países Bajos durante el Renacimiento, ofrecen una buena indicación del costo de los préstamos en los inicios de la historia de las tasas de interés.
La República de Génova: tasa de préstamo a 4-5 años
Génova se convirtió en un socio menor del Imperio español, y los banqueros genoveses financiaron muchas de las iniciativas de la corona española en el extranjero.
Los banqueros genoveses proporcionaban crédito e ingresos regulares a la familia real española. La corona española también convertía en capital para nuevas empresas, a través de los banqueros de Génova, los poco fiables envíos de plata del Nuevo Mundo.
Bonos perpetuos neerlandeses
Un bono perpetuo es un bono sin fecha de vencimiento. Los inversores pueden tratar este tipo de bono como capital, no como deuda. Los emisores pagan cupones de los bonos perpetuos para siempre y no tienen que reembolsar el principal, de manera muy similar al dividendo de una empresa de primera categoría.
En 1640, la confianza en la deuda pública de Holanda era tal que permitió refinanciar la deuda pendiente con una tasa de interés mucho más baja, del 5%.
Los prestatarios provinciales y municipales neerlandeses emitían tres tipos de deuda:
1) Pagarés (Obligatiën): deuda a corto plazo, en forma de bonos al portador, fácilmente negociables
2) Bonos rescatables (Losrenten): pagaban intereses anuales al titular, cuyo nombre figuraba en un registro de deuda pública hasta que se saldaba el préstamo
3) Rentas vitalicias (Lijfrenten): pagaban intereses durante la vida del comprador; al fallecer, se cancelaba el principal
A diferencia de otros países, donde los banqueros privados emitían deuda pública, Holanda trataba directamente con los posibles tenedores de bonos. Emitió muchos bonos con cupones bajos que atraían a pequeños ahorradores, como artesanos y, a menudo, mujeres.
Rule Britannia: los consols británicos
En 1752, el Gobierno británico convirtió toda su deuda pendiente en un solo bono, las Anualidades Consolidadas al 3,5%, para reducir la tasa de interés que pagaba. Cinco años después, la tasa de interés anual del título bajó al 3%, y pasó a denominarse Anualidades Consolidadas al 3%.
La tasa del cupón se mantuvo en el 3% hasta 1888, cuando el ministro de Hacienda convirtió las Anualidades Consolidadas al 3%, junto con las Anualidades Reducidas al 3% (1752) y las Nuevas Anualidades al 3% (1855), en un nuevo bono: el Título Consolidado al 2,75%. La tasa de interés se redujo aún más, al 2,5%, en 1903.
Las tasas de interés volvieron a subir brevemente en 1927, cuando Winston Churchill emitió un nuevo título público, los Consols al 4%, para refinanciar parcialmente los bonos de guerra de la Primera Guerra Mundial.
Ascenso estadounidense: los bonos del Tesoro de EE. UU.
En 1870, el Congreso de Estados Unidos aprobó una ley que autorizaba tres emisiones distintas de consols, con la posibilidad de rescate al cabo de 10, 15 y 30 años. Este fue el origen de lo que se conoció como letras del Tesoro, el parámetro de referencia moderno para las tasas de interés.
La gran inflación de la década de 1970
En la década de 1970, el mercado bursátil mundial era un desastre. En un período de 18 meses, el mercado perdió el 40% de su valor. Durante casi una década, pocas personas quisieron invertir en los mercados públicos. El crecimiento económico era débil, lo que se tradujo en tasas de desempleo de dos dígitos.
Las políticas de tasas de interés bajas de la Reserva Federal a principios de los años setenta fomentaron el pleno empleo, pero también provocaron una inflación elevada. Más adelante, con un nuevo liderazgo, el banco central daría marcha atrás a sus políticas y elevaría las tasas de interés al 20% en un intento de reconfigurar el capitalismo y fomentar la inversión.
Perspectivas de futuro: dinero barato
Desde entonces, las tasas de interés de la deuda pública han disminuido rápidamente, mientras la economía mundial se ha expandido con rapidez. Además, las crisis financieras han llevado las tasas de interés a niveles apenas superiores a cero para impulsar el gasto y la inversión.
Está claro que la trayectoria de los préstamos se inclina hacia tasas de interés cada vez más bajas, pero ¿hasta dónde pueden caer?




