Ante la intensificación de las presiones inflacionarias y la nueva incertidumbre generada por ómicron, las autoridades monetarias se enfrentan a nuevas y difíciles disyuntivas.
El aumento de la inflación subyacente refleja múltiples factores, entre ellos las disrupciones del suministro causadas por la pandemia y el cambio climático, así como el desplazamiento del gasto hacia los bienes en detrimento de los servicios.
Para evitar la volatilidad de los mercados, es necesario comunicar con suficiente antelación los cambios de política, como se ha hecho hasta ahora.
El resurgimiento de la pandemia y la última variante, ómicron, han aumentado considerablemente la incertidumbre en torno a las perspectivas económicas mundiales. Esto ocurre mientras varios países lidian con una inflación muy por encima de sus objetivos de política monetaria. Sin embargo, es evidente que la solidez de la recuperación económica y la magnitud de las presiones inflacionarias subyacentes varían considerablemente entre países. Por consiguiente, las respuestas de política al alza de los precios deben ajustarse a las circunstancias particulares de cada economía.
Hay motivos para que la política monetaria de Estados Unidos —con un producto interno bruto cercano a las tendencias previas a la pandemia, mercados laborales estrechos y presiones inflacionarias ahora generalizadas— otorgue más peso a los riesgos de inflación que la de algunas otras economías avanzadas, incluida la zona del euro. Sería apropiado que la Reserva Federal acelerara la reducción de sus compras de activos y adelantara la trayectoria de los aumentos de las tasas de interés oficiales.
Con el tiempo, si las presiones inflacionarias se generalizaran en otros países, algunos podrían tener que endurecer la política antes de lo previsto. En este entorno, es esencial que los principales bancos centrales comuniquen cuidadosamente sus medidas de política para no provocar un pánico en los mercados que tendría efectos perjudiciales tanto en sus países como en el extranjero, especialmente en las economías emergentes y en desarrollo muy apalancadas. Dada la incertidumbre extremadamente alta, también por ómicron, las autoridades deben mantenerse ágiles, basarse en los datos y estar preparadas para cambiar de rumbo cuando sea necesario.
El panorama mundial de la inflación
El aumento de los precios de la energía y los alimentos ha impulsado la inflación en muchos países. Estos factores mundiales podrían seguir sumándose a la inflación en 2022, en particular los elevados precios de los alimentos básicos. Esto tiene consecuencias especialmente negativas para los hogares de los países de bajos ingresos, donde cerca del 40 % del gasto de consumo se destina a alimentos.
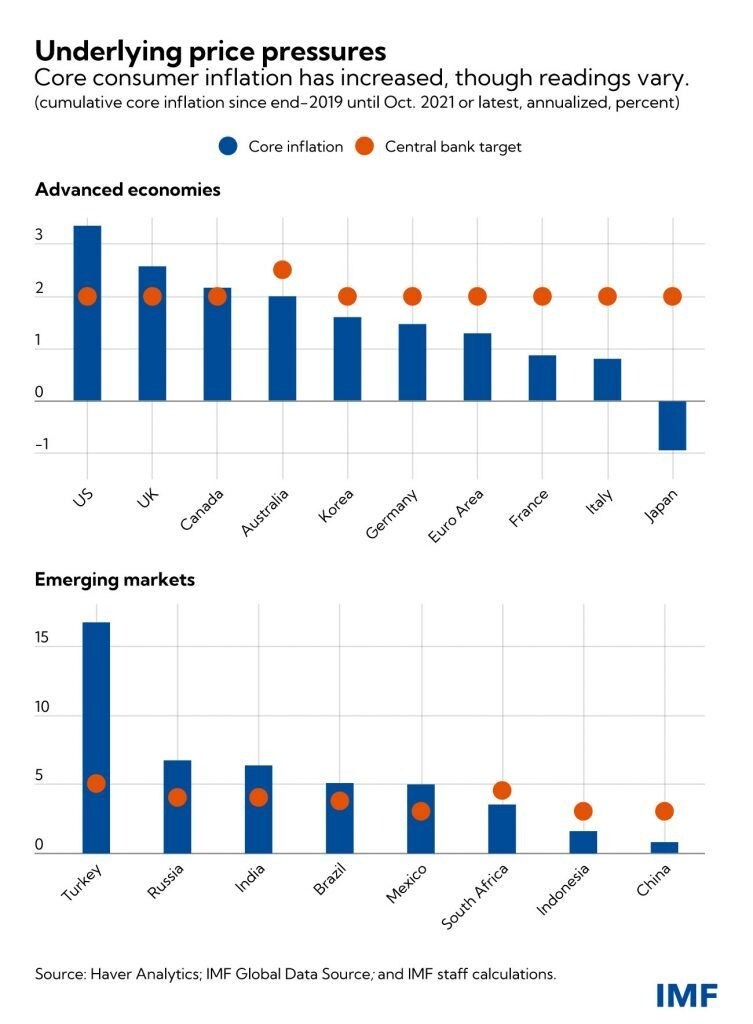
Una medida de la inflación que excluye la volátil inflación de los combustibles y los alimentos, denominada inflación subyacente de los precios al consumidor también ha aumentado, aunque presenta diferencias considerables entre países. Parte del aumento de la inflación subyacente en algunos países refleja la reversión de las caídas de precios de 2020, como ocurrió al eliminarse las reducciones del IVA en Alemania. Por eso, conviene centrarse en la inflación acumulada anualizada desde el período previo a la pandemia. Según esta medida, la inflación subyacente entre las economías avanzadas ha aumentado con más fuerza en Estados Unidos, seguido del Reino Unido y Canadá. En la zona del euro, el aumento es mucho menor. También hay pocos indicios de presiones inflacionarias subyacentes en Asia, incluso en China, Japón e Indonesia. Entre los mercados emergentes, la inflación subyacente está muy elevada en Turquía.
La inflación mediana, una medida que no se ve afectada por cambios de precios excepcionalmente grandes o pequeños en unas pocas categorías de bienes y que, por tanto, refleja la amplitud y la probable persistencia de las presiones sobre los precios, también varía entre países. El reciente aumento de la inflación mediana en Estados Unidos, hasta cerca del 3 % en octubre, también supera al de los demás países del Grupo de los Siete.
Aunque es probable que la inflación siga elevada hasta bien entrado 2022 en varios países, las medidas de las expectativas de inflación a mediano y largo plazo se mantienen cerca de los objetivos de política en la mayoría de las economías. Esto refleja, además de las expectativas de que las fuerzas inflacionarias se debiliten, que las medidas de política pueden devolver la inflación al objetivo.
En Estados Unidos, las expectativas de inflación a largo plazo han aumentado, pero siguen cerca de los promedios históricos y, por tanto, parecen bien ancladas. Las expectativas en la zona del euro han aumentado desde niveles muy por debajo del objetivo y ahora están cerca de él, lo que sugiere que las expectativas a largo plazo podrían haberse anclado mejor al objetivo del 2 % del Banco Central Europeo. En Japón, las expectativas de inflación siguen muy por debajo del objetivo.
En varios mercados emergentes, como India, Indonesia, Rusia y Sudáfrica, hay indicios de que las expectativas están ancladas. Una excepción es Turquía, donde el riesgo de que se desanclen las expectativas de inflación es evidente, pues se está relajando la política monetaria pese al aumento de la inflación.
¿Qué está haciendo el Foro Económico Mundial en materia de impuestos?
Fuentes de las presiones sobre los precios
El aumento de la inflación subyacente refleja múltiples factores. La demanda se ha recuperado con fuerza, respaldada por medidas fiscales y monetarias excepcionales, especialmente en las economías avanzadas. Además, las disrupciones del suministro causadas por la pandemia y el cambio climático, junto con el desplazamiento del gasto hacia los bienes en detrimento de los servicios, han aumentado las presiones sobre los precios. Asimismo, se observan presiones salariales en algunos segmentos de los mercados laborales. En comparación con otras economías avanzadas, Estados Unidos ha experimentado una reducción más prolongada de la participación en la fuerza laboral, lo que ha añadido presión sobre los salarios y la inflación.
Prevemos que el desajuste entre la oferta y la demanda se reduzca con el tiempo, moderando algunas presiones sobre los precios en distintos países. Según el escenario de referencia, es probable que mejoren los retrasos en el transporte marítimo y las entregas, así como la escasez de semiconductores, durante el segundo semestre de 2022. La demanda agregada debería moderarse a medida que se retiren las medidas fiscales en 2022.
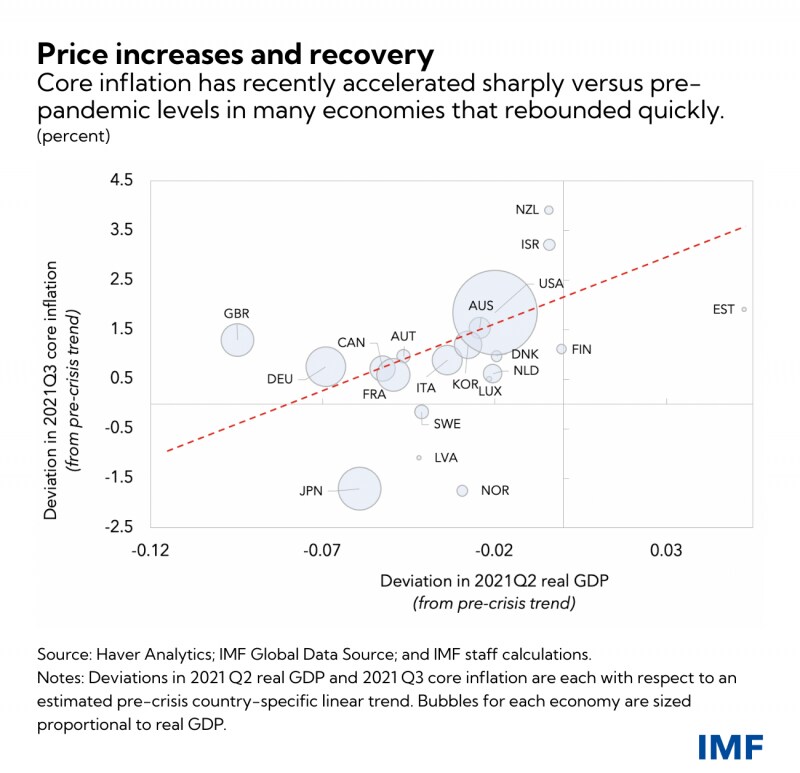
Dicho esto, es importante tener presente que la actividad económica se ha recuperado rápidamente en varios países y que Estados Unidos ha registrado la recuperación más veloz entre las grandes economías avanzadas. En países como estos, donde la actividad económica ha vuelto más rápidamente a las tendencias previas a la pandemia, la inflación subyacente ha aumentado con fuerza respecto de los niveles anteriores a la crisis. Esta relación entre la solidez de la recuperación y la inflación subyacente, aunque dista de ser perfecta, apunta a presiones inflacionarias subyacentes más fuertes en los países donde la demanda se ha recuperado con mayor rapidez.
Medidas de política dispares
Al comienzo de la pandemia, las autoridades de todo el mundo actuaron de manera coordinada para relajar drásticamente la política monetaria y ampliar la política fiscal. Estas medidas ayudaron a evitar una crisis financiera mundial, pese a que los confinamientos y las crisis sanitarias provocaron una recesión histórica. La combinación de una inflación muy baja y una demanda débil justificaba claramente la aplicación de políticas monetarias expansivas.
A principios de este año, cuando la inflación repuntó con fuerza, el aumento se debió a niveles excepcionalmente altos en unos pocos sectores, como la energía y los automóviles. Se esperaba que gran parte de ese aumento se revirtiera para finales de año, al disminuir las disrupciones relacionadas con la pandemia. Los bancos centrales, con una larga trayectoria de mantener la inflación baja y estable, podían «mirar más allá» del repunte inflacionario y mantener bajas las tasas de interés para apoyar la recuperación económica.
Sin embargo, se están materializando los riesgos de una nueva aceleración de la inflación que ya habíamos señalado en nuestras publicaciones mundiales e informes específicos por país: las disrupciones del suministro y la elevada demanda están durando más de lo esperado. Es probable que la inflación se mantenga más alta durante más tiempo de lo previsto, lo que significa que las tasas reales son incluso más bajas que antes y que la política monetaria adopta una postura cada vez más expansiva.
Aunque seguimos previendo que los desequilibrios entre la oferta y la demanda disminuyan el próximo año, centrarse exclusivamente en que la política monetaria respalde la recuperación podría alimentar presiones inflacionarias considerables y persistentes, con cierto riesgo de desanclar las expectativas de inflación. Por consiguiente, sería apropiado acelerar la normalización de la política monetaria en los países donde la recuperación económica está más avanzada y las presiones inflacionarias son más agudas.
Efectos indirectos potencialmente difíciles
El reto de abordar perturbaciones de oferta grandes y persistentes es aún mayor para los bancos centrales de los mercados emergentes. Dado el mayor riesgo de desanclaje de las expectativas de inflación en comparación con las economías avanzadas, consideran necesario anticiparse a las presiones inflacionarias, y algunos —como Brasil y Rusia— han subido considerablemente las tasas de interés oficiales. Este endurecimiento se produce en un contexto de grandes déficits de producción relacionados con la COVID-19 y podría reducir aún más la producción y el empleo. Los mercados emergentes afrontan posibles efectos indirectos difíciles si el endurecimiento de las economías avanzadas provoca salidas de capital y presiones cambiarias que los obliguen a endurecer aún más su política.
Por último, persiste una enorme incertidumbre sobre la evolución de la pandemia y sus consecuencias económicas. Una variante que reduzca significativamente la eficacia de las vacunas podría provocar nuevas disrupciones de las cadenas de suministro y contracciones de la oferta laboral, lo que elevaría las presiones inflacionarias; al mismo tiempo, una menor demanda podría producir efectos opuestos. La fuerte caída de los precios del petróleo tras el descubrimiento de ómicron y la rápida imposición de restricciones de viaje por parte de distintos países son señales de la volatilidad que se avecina.
En suma, las autoridades deben calibrar cuidadosamente su respuesta a los datos que vayan surgiendo. Las diferencias entre países en las condiciones de inflación y la solidez de la recuperación muestran por qué la respuesta de política debe adaptarse a las circunstancias específicas de cada país, dada la marcada incertidumbre adicional asociada a ómicron. Una comunicación clara de los bancos centrales también es clave para propiciar una recuperación mundial duradera.
Como advertimos en informes recientes, como las Perspectivas de la economía mundial, una respuesta más anticipada de la Reserva Federal para contener los riesgos de inflación podría provocar volatilidad en los mercados y generar dificultades en otros lugares, especialmente en las economías emergentes y en desarrollo. Para evitarlo, es necesario comunicar con suficiente antelación los cambios de política, como se ha hecho hasta ahora. Las economías emergentes y en desarrollo también deberían prepararse para los aumentos de las tasas de interés en las economías avanzadas, ampliando los vencimientos de la deuda cuando sea posible para reducir sus necesidades de refinanciación. Los organismos reguladores también deberían centrarse en limitar la acumulación de descalces cambiarios en los balances.




