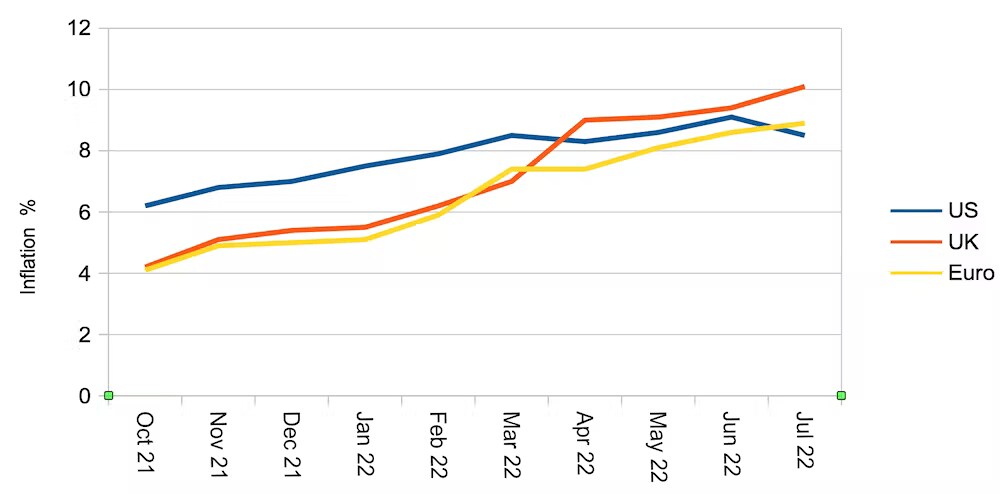
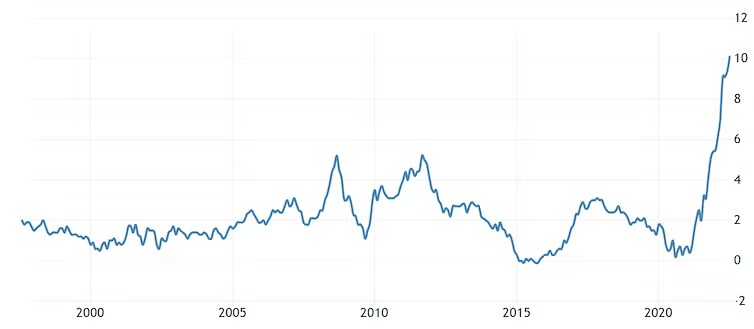
El Reino Unido y la eurozona han registrado aumentos récord de la inflación, y los precios en el Reino Unido subieron un 10,1% en julio.
Los bancos centrales, la mayoría de los economistas y los comentaristas atribuyeron el alza de los precios a los cuellos de botella logísticos y las limitaciones de producción causados por los confinamientos por la COVID-19.
En este artículo, dos economistas sostienen que la inflación actual tiene sus raíces en la crisis financiera de 2008 y que se mantendrá persistentemente por encima del 2% durante los próximos años.
La inflación en el Reino Unido y la eurozona sigue empeorando. Los precios en el Reino Unido subieron nada menos que un 10,1% en julio en comparación con el año anterior, mientras que los de la eurozona aumentaron un 8,9%, batiendo récords de larga data en ambos lugares. Compárese esto con los datos equivalentes de Estados Unidos, publicados unos días antes, donde la tasa del 8,5% fue inferior a la del mes anterior y quedó por debajo de las expectativas del mercado.
Aunque algunos analistas creen que los precios en Estados Unidos ya han tocado techo, la mayoría piensa que el Reino Unido y la eurozona, mucho más expuestos a los efectos de la guerra en Ucrania, aún tienen un largo camino por recorrer. Incluso el Banco de Inglaterra afirma que la inflación del Reino Unido alcanzará un máximo superior al 13% más adelante en 2022, antes de volver gradualmente al nivel objetivo del 2% en un plazo de dos años.
La perspectiva de que haya más inflación es muy mala noticia, ya que reduce los ingresos reales de las personas y también podría reducir la inversión, el comercio y el crecimiento económico. Además, la «cura» de subir los tipos de interés puede ser perjudicial por sí misma, al hacer menos atractivo el endeudamiento y reducir el valor de todo, desde las viviendas hasta las acciones.
Pero también creemos que es demasiado optimista esperar que la inflación baje al 2% en un futuro próximo. Es más probable que hayamos entrado en una fase en la que diversos factores estructurales la mantengan elevada durante los próximos años.
¿Inflación transitoria?
Hasta hace poco, los bancos centrales y la mayoría de los economistas y comentaristas atribuían el alza de los precios a factores temporales y afirmaban que esta cesaría sin mucha intervención. Principalmente culpaban a los cuellos de botella logísticos y las limitaciones de producción causados por los confinamientos por la COVID-19. También sostenían que, como el coste de muchos productos había sido anormalmente bajo durante los confinamientos, era inevitable que la inflación se disparara temporalmente cuando los precios volvieran a sus niveles anteriores.
Cuando los precios empezaron a subir de forma más generalizada y pronunciada, algo que predijimos en un artículo anterior, hace un año, los bancos centrales y muchos economistas empezaron a culpar a la guerra en Ucrania y a los elevados precios de la energía y los alimentos que la acompañaron. Pero, aunque todos estos factores han contribuido a impulsar la inflación, no explican toda la historia.
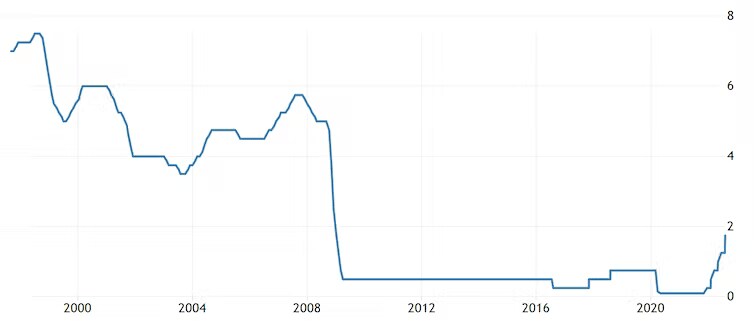
Hay una causa clara de la inflación que los banqueros centrales no están deseosos de dar a conocer: los tipos de interés en mínimos históricos y la expansión de la oferta monetaria mediante la flexibilización cuantitativa que han aplicado desde la crisis financiera de 2008. En siglos de capitalismo, nunca habíamos visto tipos de interés tan bajos.
Esta política monetaria extremadamente laxa ha creado un contexto de alta demanda en un momento en que se han visto perturbadas las capacidades de producción y el suministro de energía barata y de importaciones. También ha llevado a todas las clases de activos —bienes inmuebles, acciones, metales preciosos, criptomonedas, entre otros— a terreno de burbuja.
Esto ha creado niveles récord de desigualdad en nuestras sociedades y, al mismo tiempo, ha impulsado aún más la demanda al hacer que quienes poseen estos activos sientan que pueden permitirse gastar más. Tanto los hogares como las empresas han contraído deuda barata para financiar propiedades e inversiones, o simplemente para mantenerse a flote.
Debido a estos elevados niveles de deuda y a los altos precios de los activos, los bancos centrales tendrán que actuar con mucha cautela al subir los tipos de interés para combatir la inflación. Sin embargo, si solo los suben un poco, la inflación seguirá siendo más alta durante más tiempo.
Monedas, Brexit y globalización
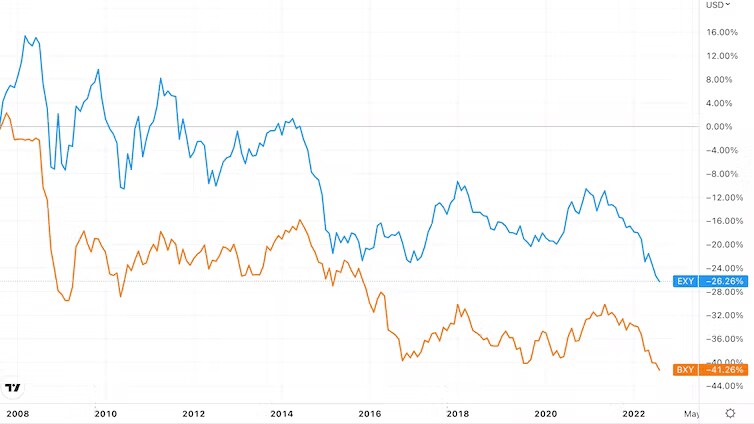
En el caso del Reino Unido, la libra esterlina es otro factor que probablemente avivará la inflación durante los próximos años. Ya lleva varios años debilitándose frente a otras monedas internacionales, lo que encarece las importaciones de productos como alimentos, energía, automóviles y ropa.
Hay numerosos motivos para suponer que esta tendencia continuará. Las subidas muy agresivas de los tipos de interés en Estados Unidos están haciendo que el dólar resulte más atractivo, lo que reduce el valor de otras monedas internacionales. La crónica falta de inversión y la consiguiente brecha de productividad del Reino Unido frente a otros países del G7 constituyen otro problema.
La libra también se enfrenta a un creciente sentimiento separatista en Irlanda del Norte y a la inminencia de un segundo referéndum de independencia en Escocia. Y luego está el Brexit. Está debilitando el comercio con la UE y reduciendo la inversión empresarial, dos factores que presionan a la baja la moneda.
También se avecina la posibilidad de una guerra comercial con la UE. Además, la salida de cientos de miles de profesionales de la UE de la fuerza laboral del Reino Unido está agravando la persistente brecha de competencias. Esto contribuye a que los salarios sean más elevados y a reducir la producción, lo que también provocará un aumento de los precios.
Cabe señalar que la eurozona también sufre por una moneda débil. Además de la política de tipos de interés de la Reserva Federal en Estados Unidos, la UE también debe soportar las consecuencias de la crisis del gas ruso y de problemas económicos estructurales en países como Italia y España que nunca se han resuelto. Aunque la debilidad de la libra es mayor en términos generales, el euro se acerca a la paridad con el dólar estadounidense por primera vez en dos décadas.
En todo el mundo, un último factor crucial es la reversión parcial de la globalización. Según Agustín Carstens, director del Banco de Pagos Internacionales (descrito a menudo como el banco central de los bancos centrales), esto elevará los precios de los productos y mantendrá la inflación por encima de lo que habría estado durante los próximos años.
Habrá otros factores que contrarresten la inflación. Uno es la jubilación de los baby boomers, la generación más numerosa de la historia, que consumirán menos al dejar de trabajar. Otro es que los avances tecnológicos aumentan continuamente la productividad, lo que abarata la producción de cada unidad. Pero, ante tantas presiones que elevarán los precios en los próximos años, lo más probable es que la inflación se mantenga obstinadamente por encima de los objetivos de alrededor del 2% fijados por los bancos centrales. Esto tendrá repercusiones en el consumo, los beneficios, las insolvencias y el mercado bursátil, por no hablar del crecimiento económico en general.




