El año pasado, el periodista Swaminathan Aiyar escribió un alegre ensayo titulado “El elefante que se convirtió en tigre”. Fue un desaire para The Economist , que se había referido a India como “el elefante enjaulado” en un informe publicado en 1991. Ese mismo año, un Manmohan Singh audaz y visionario, entonces ministro de Finanzas, supervisó el desmantelamiento del infame Licence Raj y puso la economía en una nueva senda. Hoy, uno se pregunta por la condición del Tigre.
Hasta hace poco, parecía al alcance un crecimiento de dos dígitos. El dinámico sector privado de India, las favorables tendencias demográficas, su talento para la innovación y la emergente clase de gigantes empresariales prometían llevar al país a nuevas cotas. Ha habido éxitos: en la última década, India registró un crecimiento medio del 8 % y se convirtió en la décima economía del mundo. También logró avances socioeconómicos significativos, sacando de la pobreza a millones de personas.
Hoy, ese objetivo de dos dígitos sigue siendo esquivo. En julio pasado, Montek Singh Ahluwalia, subpresidente de la Comisión de Planificación de India, advirtió de que sostener un crecimiento del 8 % requeriría “esfuerzos importantes”. A comienzos de octubre, el FMI publicó sus World Economic Outlook en el que prevé que India no alcanzará el 8 % en un futuro previsible.
La inflexión se debe en parte, por supuesto, a la desaceleración de la economía mundial, pero también a la falta de avances de India en la adaptación a los cambios y desafíos generados por años de desarrollo acelerado.
Como el propio Sr. Ahluwalia resumió, el crecimiento no es un “derecho divino”. Desde 1979, The Global Competitiveness Report ha evaluado los determinantes de la productividad. Entre ellos figuran la gobernanza, la gestión macroeconómica, la educación, la infraestructura, la eficiencia del mercado, la adopción tecnológica, el tamaño del mercado, la sofisticación empresarial y la innovación. En la edición 2012-2013, publicada en septiembre, India ocupa el puesto 59.º, tras haber perdido 10 posiciones desde 2009. Ahora queda por detrás de China, Brasil y Sudáfrica por un margen considerable.
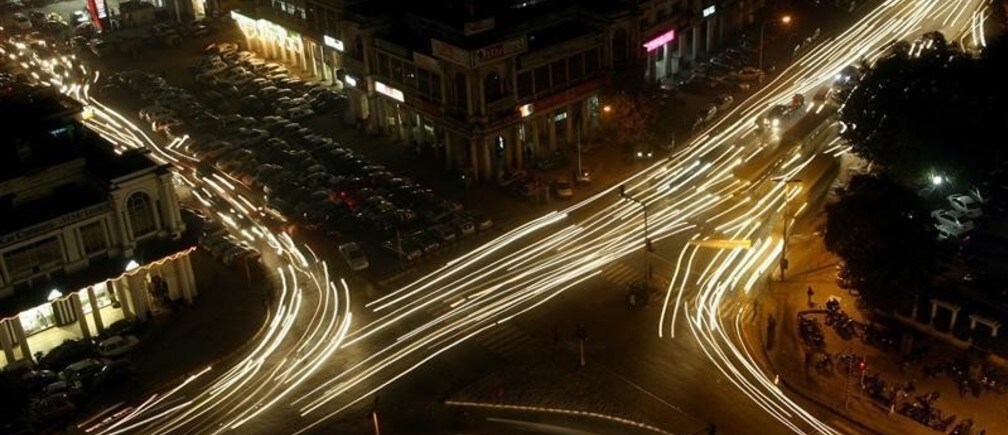
¿A qué se debe? Según la Executive Opinion Survey 2012 del Foro Económico Mundial, la infraestructura sigue siendo el factor más problemático para hacer negocios en India. Como regla general, la oferta de infraestructura debería crecer como mínimo al mismo ritmo que la economía. La regla no se cumple en India, donde, según el Ministry of Road Transport and Highways, el tráfico creció un 9,9 % anual entre 2001 y 2011, frente a una expansión del 3,4 % de la red viaria.
El informe destaca otras debilidades que impiden a India cumplir su potencial, como los bajos niveles educativos, la persistente brecha de género, el exceso de trámites burocráticos, la corrupción, las finanzas públicas deficientes y los subsidios costosos e ineficaces.
La buena noticia es que India tiene mucho margen de mejora si logra aumentar su competitividad. En particular, ayudaría a reequilibrar la economía y a ascender en la cadena de valor. La industria manufacturera representa menos del 14 % de la producción de India. La agricultura supone el 17 % y emplea al 50 % de la fuerza laboral. Esta baja productividad condena a los trabajadores a salarios bajos y a medios de subsistencia precarios. Los servicios representan el 56 % de la economía, pero la mayoría de los empleos siguen siendo poco cualificados. El crecimiento de los empleos de oficina se ve frenado por una creciente brecha de competencias, que un sistema educativo mejorado ayudaría a cerrar.
Invirtiendo en estos ámbitos, la “clase media ausente” tendrá mejores perspectivas, mientras que la mitad de la población que está entrando o entrará pronto en la fuerza laboral, sin mencionar al tercio que hoy vive en pobreza extrema, tendrá algo incomparablemente más poderoso: esperanza.
El Sr. Singh dijo en una ocasión: “Nuestro sistema es lento para avanzar, pero confío en que, una vez tomadas las decisiones, serán mucho más duraderas”. Esta afirmación es coherente con el tema del Foro Económico Mundial sobre India de esta semana, “De la deliberación a la transformación”. Sin duda, el momento de la transformación es ahora.
Autor: Thierry Geiger es economista y director asociado del Foro Económico Mundial. Dirige la práctica de competitividad para Asia y es coautor de The Global Competitiveness Report.
Imagen: Tráfico en una concurrida intersección de Nueva Delhi REUTERS/Adnan Abidi




