El crecimiento económico constante e impresionante del África subsahariana sigue su curso, pese al reciente debilitamiento de los precios de las materias primas. El Banco Mundial prevé un crecimiento regional promedio del 4% en 2015, o del 4,7% si se excluye Sudáfrica. En 11 países clave, se crearon 600 millones de nuevos hogares de clase media entre 2000 y 2014. Esperamos que en estas economías se creen otros 14 millones de hogares de clase media durante los próximos 15 años.
Esta creciente base de consumidores impulsa la diversificación de las economías africanas. Los mercados financieros se amplían y profundizan, y cada vez más africanos acceden por primera vez a servicios bancarios formales. Se prevé que el sector de servicios financieros aporte hasta el 20% del PIB de África para 2020. Este rápido crecimiento va acompañado, en varios casos, de una sofisticación impresionante. El Informe de competitividad global 2014-2015 del Foro Económico Mundial sitúa a seis países del África subsahariana entre los 60 con mejor desempeño en «desarrollo de los mercados financieros». Sudáfrica ocupa el séptimo lugar a nivel mundial, mientras que Kenia y Mauricio están entre los 30 primeros.
Por regla general, la profundidad financiera favorece el crecimiento y el desarrollo. Investigaciones del FMI han demostrado que, cuando la proporción del crédito al sector privado respecto del PIB aumenta hasta alrededor de 0,76, se estimula el crecimiento, que alcanza un máximo de aproximadamente 1,5 puntos porcentuales de crecimiento adicional al año en comparación con una economía con un nivel de intermediación financiera inferior. De manera similar, investigaciones del Banco Mundial y la ONU muestran que ampliar el acceso a productos y servicios financieros tiene un impacto muy positivo en el desarrollo económico. Por ejemplo, un estudio del Banco Mundial de 2007 encontró una sólida relación estadística entre el desarrollo financiero y un crecimiento más rápido de los ingresos del quintil más pobre de la población. También encontró que el crecimiento del crédito privado guarda una relación negativa significativa con la desigualdad de ingresos. La evidencia es clara: en los países en desarrollo, más financiación significa más crecimiento e inclusión.
No se trata solo de modelos económicos abstractos. La industria de servicios financieros desempeña un papel crucial al facilitar el desarrollo de infraestructuras e industrial a escala nacional y regional. Además, un sector financiero más amplio y profundo propicia el crecimiento y la prosperidad de las empresas africanas, desde los pequeños emprendedores hasta las grandes corporaciones. Algunos ejemplos de nuestra actividad de los últimos meses ilustran este punto.
Empecemos por algo relativamente pequeño. En Lagos, Nigeria, acabamos de contribuir a mejorar el sistema de transporte público mediante la financiación de la adquisición de 10 autobuses por parte de una empresa local contratada por el gobierno de Lagos para operar una parte del sistema de autobuses de tránsito rápido del estado. A varios miles de kilómetros al sur, y pasando de una pequeña a una mediana empresa, en Lesoto acabamos de conceder un préstamo considerable a una empresa constructora mediana. La empresa, que emplea a más de 600 trabajadores cualificados y semicualificados, tiene contratos para ejecutar varios proyectos importantes de infraestructura para el gobierno de Lesoto, entre ellos un importante proyecto de distribución de agua y la construcción de un museo nacional. La financiación bancaria fue crucial para permitirle realizar pagos por adelantado y gestionar el flujo de caja.
Y si nos centramos en las grandes operaciones, en Sudáfrica cada uno de los principales bancos comerciales ha desempeñado un papel central en la ejecución del Programa de Adquisición de Productores Independientes de Energía Renovable del gobierno, al proporcionar hasta la fecha dos tercios de la financiación necesaria, es decir, alrededor de 110.000 millones de ZAR. Este programa ya está proporcionando energía verde sostenible a precios competitivos mediante decenas de alianzas público-privadas, al tiempo que crea una nueva frontera para la manufactura local. La escala, rentabilidad y éxito del programa atraen el interés de inversores internacionales, y Sudáfrica es ahora líder mundial en energía renovable.
El sector financiero africano podría financiar alianzas público-privadas de infraestructura aún mayores. Dado el rápido crecimiento de África, su demografía favorable y sus enormes déficits de infraestructura, podemos tener plena confianza en que habrá gran interés de los inversores en las alianzas público-privadas de infraestructura siempre que —y esto es crucial— una regulación sólida y clara genere la certidumbre de que la inversión actual se verá recompensada con una rentabilidad justa y fiable.
Pero el sector financiero africano podría hacer aún más para promover el crecimiento inclusivo. Investigaciones del FMI muestran que el crédito bancario al sector privado en África representa, en promedio, el 15% del PIB, frente a más del 100% en muchas economías en desarrollo. El Informe Global Findex 2014 concluye que solo el 34% de los adultos del África subsahariana tiene una cuenta bancaria (frente al 24% en 2011). Aunque se están logrando grandes avances gracias a la banca móvil y los sistemas de transferencia de dinero por móvil, demasiados africanos siguen teniendo un acceso insuficiente o están excluidos del sistema financiero formal.
Para abordar esta situación, necesitamos un entorno de políticas que priorice la inclusión en el diseño y la distribución de productos; un marco regulatorio que favorezca una competencia justa y saludable entre los proveedores de servicios financieros y que, al mismo tiempo, fomente la rápida adopción de nuevas tecnologías que promuevan la inclusión, garantizando a la vez la protección de los consumidores.
Una mayor cooperación e integración regional también sería muy útil. Hemos visto avances positivos en los últimos años, incluidos rápidos progresos en la integración de los sistemas de pago transfronterizos. Avanzar hacia sistemas financieros regionales más integrados permitiría a los bancos africanos alcanzar una escala más eficiente, gestionar los riesgos con mayor facilidad y asignar el capital y la liquidez de manera más eficaz. Este tipo de integración también aumentaría los tipos y la cantidad de instituciones financieras que los consumidores africanos podrían probar, impulsando la competencia, reduciendo los precios para los consumidores y mejorando el acceso al capital.
Abordar estos desafíos exige colaboración a escala intersectorial y transnacional. El Foro Económico Mundial sobre África 2015 ofrece a los africanos una excelente oportunidad para avanzar. Estoy seguro de que la aprovecharemos bien.
El Foro Económico Mundial sobre África 2015 se celebra en Ciudad del Cabo, Sudáfrica, del 3 al 5 de junio.
Autor: Sim Tshabalala, director ejecutivo de Standard Bank
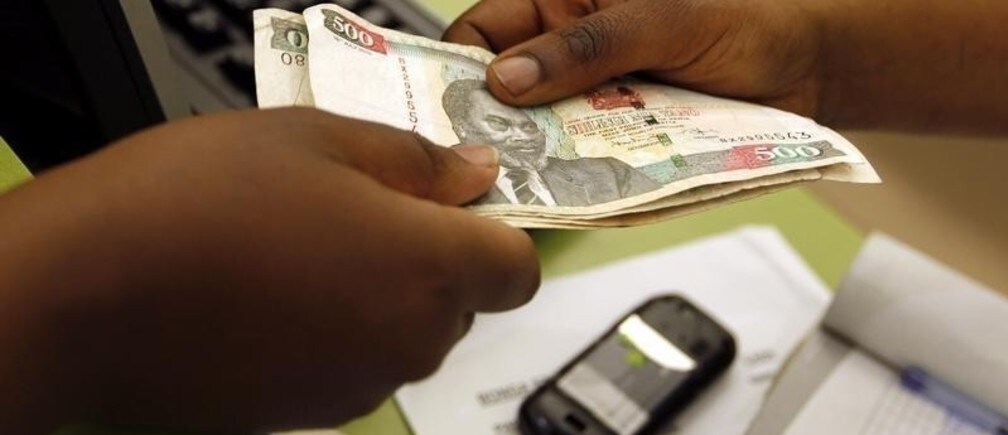
Imagen: Un cliente realiza una transferencia de dinero móvil, conocida como M-Pesa, dentro del centro de atención de telefonía móvil de Safaricom, en el distrito central de negocios de la capital de Kenia, Nairobi, el 15 de julio de 2013. Fotografía tomada el 15 de julio. REUTERS/Thomas Mukoya




