La economía mundial se recupera gradualmente de la pandemia y de la invasión rusa de Ucrania, pero aún no ha superado la crisis.
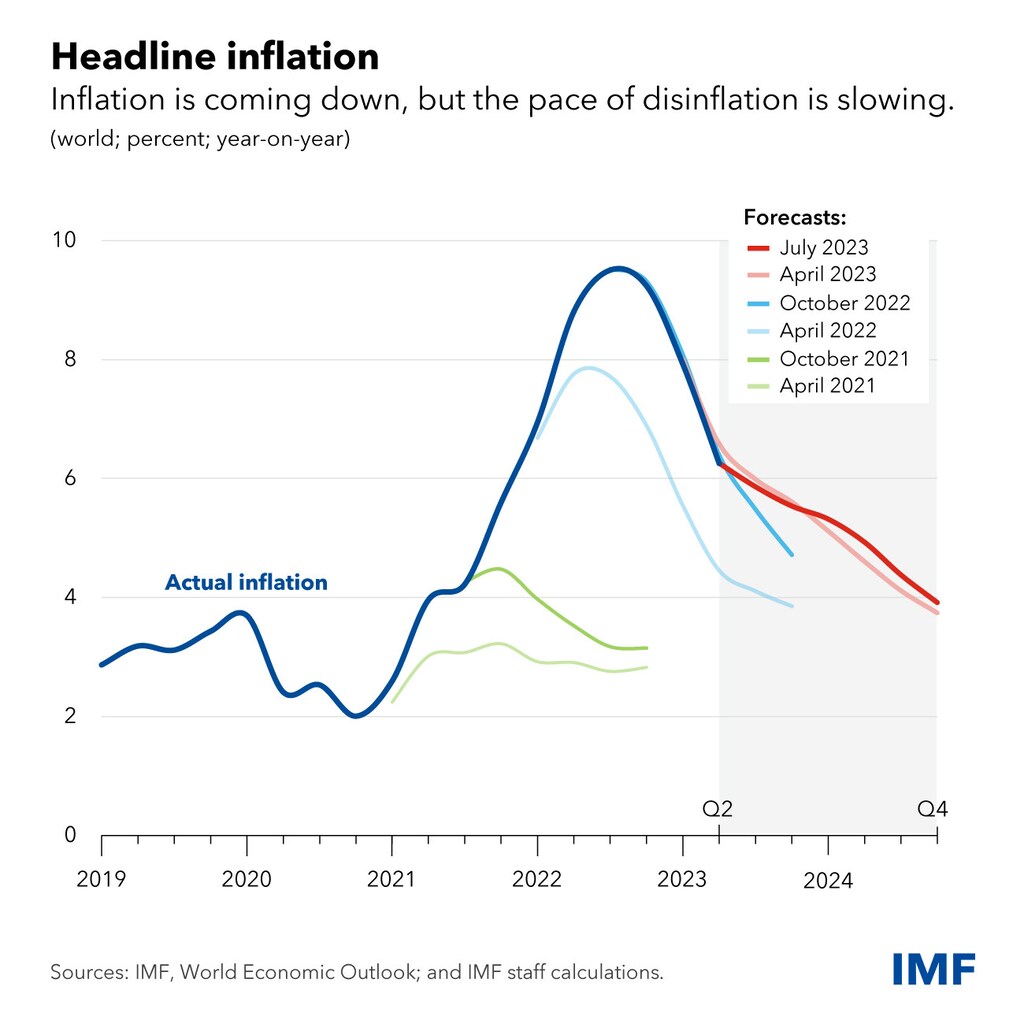
Se espera que la inflación descienda del 8,7 % en 2022 al 6,8 % en 2023 y al 5,2 % en 2024.
También se prevé que las economías de mercados emergentes y en desarrollo se ralenticen, pero seguirán siendo más resilientes que las economías avanzadas.
Los responsables de la formulación de políticas deben actuar para mitigar estos riesgos y garantizar una transición fluida y ordenada hacia una senda de crecimiento más sostenible.
La economía mundial sigue recuperándose gradualmente de la pandemia y de la invasión rusa de Ucrania. A corto plazo, los signos de progreso son innegables.
La crisis sanitaria de la COVID-19 ha terminado oficialmente, y las perturbaciones de las cadenas de suministro han vuelto a los niveles previos a la pandemia. La actividad económica en el primer trimestre del año resultó resistente, pese al entorno desafiante, en un contexto de mercados laborales sorprendentemente sólidos. Los precios de la energía y de los alimentos han bajado notablemente desde sus máximos provocados por la guerra, lo que ha permitido que las presiones inflacionistas mundiales se alivien más rápido de lo previsto. Y la inestabilidad financiera tras el convulso episodio bancario de marzo se mantiene contenida gracias a la contundente actuación de las autoridades estadounidenses y suizas.
Aun así, muchos desafíos siguen ensombreciendo el horizonte, y es demasiado pronto para celebrarlo.
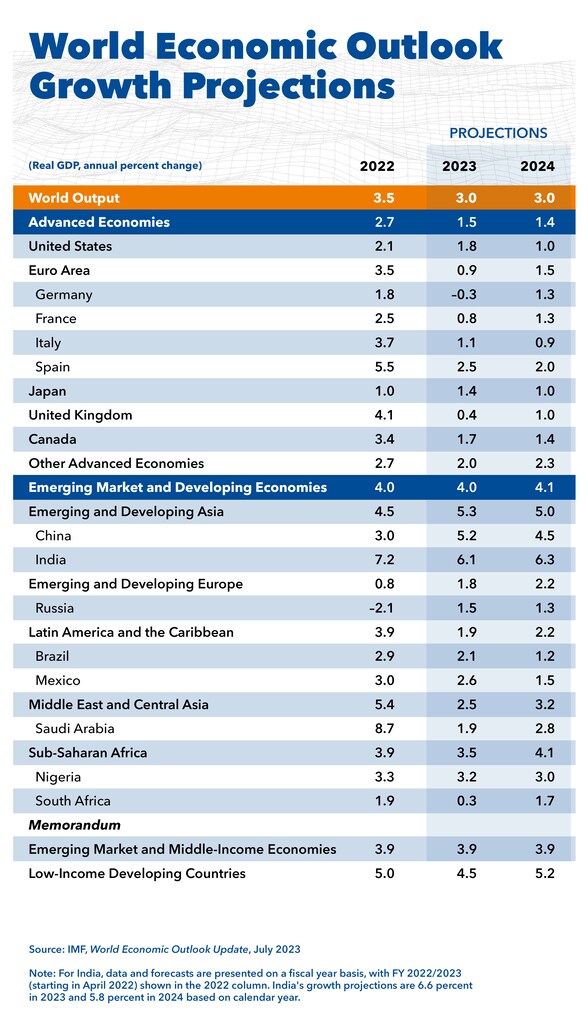
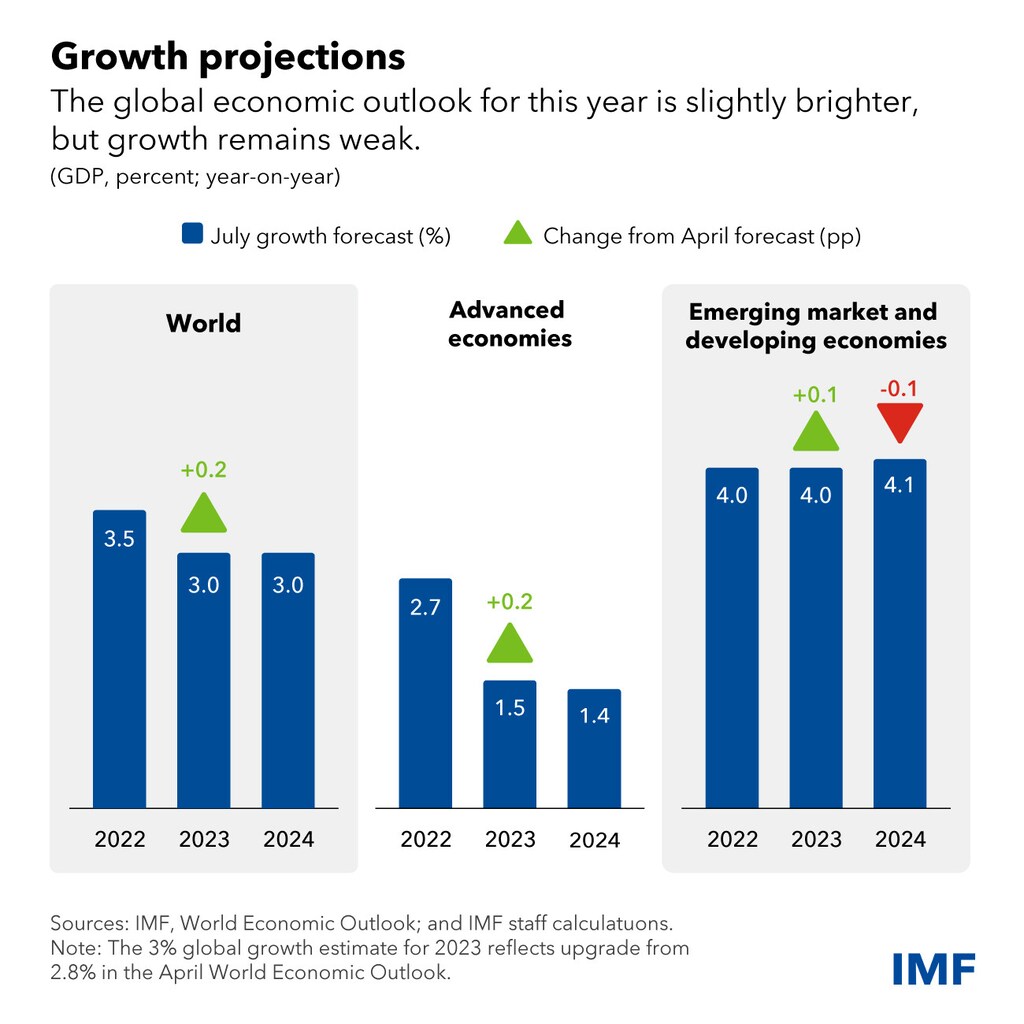
Según nuestro escenario de referencia, el crecimiento se ralentizará del 3,5 % del año pasado al 3 % tanto este año como el próximo, lo que supone una revisión al alza de 0,2 puntos porcentuales para 2023 respecto a nuestras proyecciones de abril. Se prevé que la inflación mundial descienda del 8,7 % del año pasado al 6,8 % este año, una revisión a la baja de 0,2 puntos porcentuales, y al 5,2 % en 2024.
La desaceleración se concentra en las economías avanzadas, donde el crecimiento caerá del 2,7 % en 2022 al 1,5 % este año y se mantendrá moderado, en el 1,4 %, el año próximo. La zona del euro, todavía afectada por el fuerte repunte de los precios del gas del año pasado causado por la guerra, se encamina a una desaceleración marcada.
En cambio, se prevé que el crecimiento de las economías de mercados emergentes y en desarrollo siga repuntando, con una tasa interanual que pasará del 3,1 % en 2022 al 4,1 % tanto este año como el próximo.
Este promedio, sin embargo, oculta diferencias significativas entre países: Asia emergente y en desarrollo crecerá con fuerza, un 5,3 % este año, mientras que muchos productores de materias primas sufrirán una caída de los ingresos por exportaciones.
Riesgos
Un crecimiento más sólido y una inflación más baja de lo previsto son noticias bienvenidas, que sugieren que la economía mundial avanza en la dirección correcta. Sin embargo, aunque algunos riesgos adversos se han moderado, el equilibrio sigue inclinado a la baja.
En primer lugar, son cada vez más los indicios de que la actividad mundial está perdiendo impulso. El endurecimiento global de la política monetaria ha llevado los tipos de interés oficiales a un terreno contractivo. Esto ha comenzado a pesar sobre la actividad, ralentizando el crecimiento del crédito al sector no financiero, aumentando los pagos de intereses de los hogares y las empresas, y presionando los mercados inmobiliarios. En Estados Unidos, el exceso de ahorro derivado de las transferencias vinculadas a la pandemia, que ayudaron a los hogares a sobrellevar la crisis del coste de la vida y el endurecimiento de las condiciones crediticias, prácticamente se ha agotado. En China, la recuperación tras la reapertura de su economía muestra signos de perder fuerza, en medio de la persistente preocupación por el sector inmobiliario, con repercusiones para la economía mundial.
En segundo lugar, la inflación subyacente, que excluye los precios de la energía y los alimentos, se mantiene muy por encima de los objetivos de los bancos centrales, y se prevé que descienda gradualmente del 6 % este año al 4,7 % en 2024, lo que supone una revisión al alza de 0,4 puntos porcentuales. Más preocupante aún es que se prevé que la inflación subyacente en las economías avanzadas se mantenga sin cambios, en una tasa media anual del 5,1 % este año, antes de bajar al 3,1 % en 2024. Está claro que la batalla contra la inflación aún no está ganada.
La clave de la persistencia de la inflación estará en la evolución del mercado laboral y en la dinámica de salarios y beneficios. Los mercados laborales siguen siendo un factor especialmente positivo, con tasas de desempleo por debajo, y niveles de empleo por encima, de sus niveles previos a la COVID en muchas economías. La inflación salarial en conjunto ha aumentado, pero sigue por detrás de la inflación de precios en la mayoría de los países. La razón es sencilla y tiene poco que ver con la llamada «greedflation» (inflación por codicia): los precios se ajustan al alza más rápido que los salarios cuando la demanda nominal supera con creces lo que la economía puede producir. Como resultado, los salarios reales han disminuido, alrededor de un 3,8 %, entre el primer trimestre de 2022 y 2023 en las economías avanzadas y en las grandes economías de mercados emergentes.
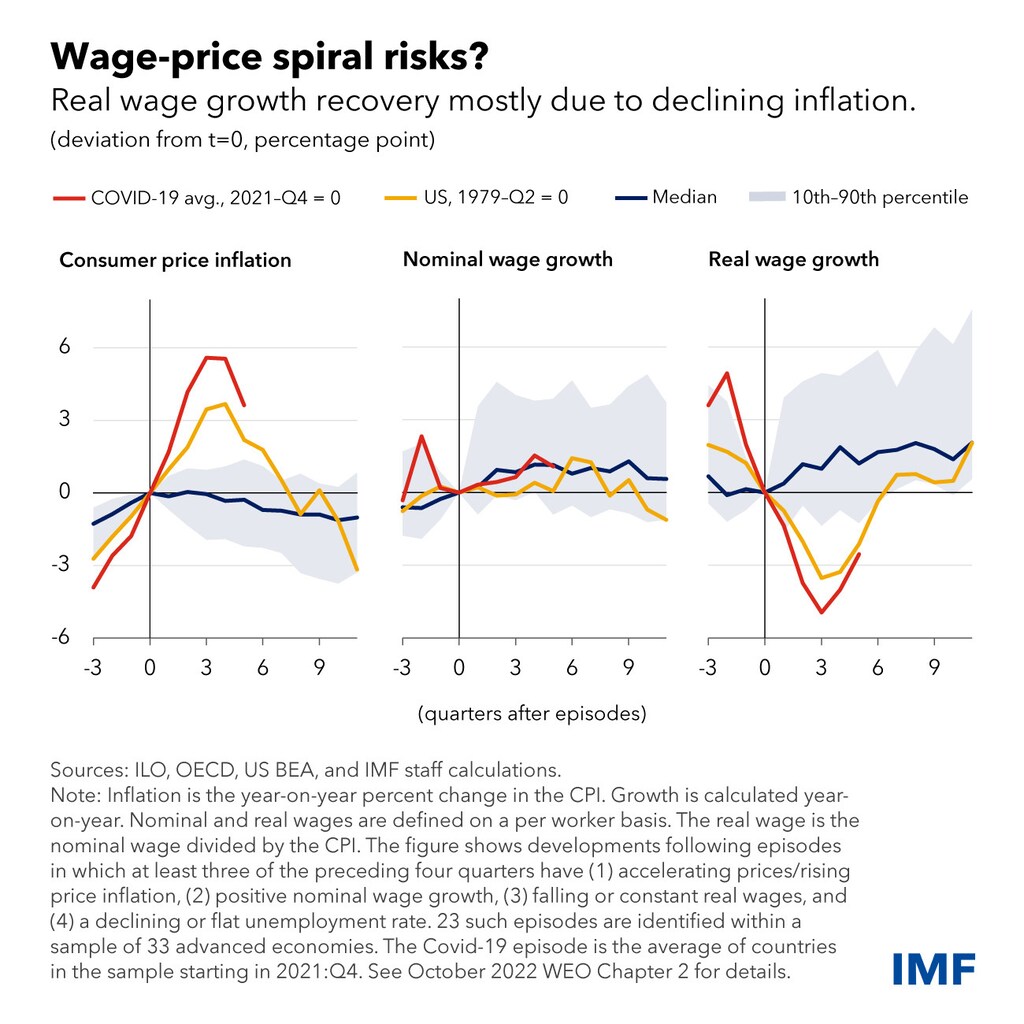
Unos salarios reales más bajos se traducen en una reducción de los costes laborales. Esto puede explicar en parte la fortaleza del mercado laboral pese a la desaceleración del crecimiento. Pero en muchos países, el aumento observado del empleo va más allá de lo que sugeriría la caída de los costes laborales. Cabe decir que las razones no se comprenden del todo.
Si los mercados laborales se mantienen sólidos, cabe esperar, y celebrar, que los salarios reales recuperen el terreno perdido. Esto significa que el crecimiento de los salarios nominales seguirá siendo fuerte durante un tiempo, incluso mientras la inflación de precios disminuye. De hecho, la brecha entre ambos ha empezado a cerrarse. Dado que los márgenes de beneficio de las empresas han crecido de forma notable en los últimos dos años, sigo confiando en que hay margen para acomodar la recuperación de los salarios reales sin desencadenar una espiral precios-salarios. Con expectativas de inflación bien ancladas en las principales economías, y con la economía desacelerándose, las presiones del mercado deberían contribuir a contener el traslado de los costes laborales a los precios.
Estos avances en el mercado laboral son de gran importancia. A corto plazo, si las condiciones económicas se deterioran, existe el riesgo de que las empresas den marcha atrás y reduzcan drásticamente el empleo. Por otra parte, la fuerte recuperación del empleo, junto con aumentos solo modestos de la producción, indica que la productividad laboral —la cantidad de producción por hora trabajada— ha disminuido. Si esta tendencia se mantiene, no auguraría nada bueno para el crecimiento a medio plazo.
A pesar del endurecimiento de la política monetaria y de la desaceleración del crédito bancario, las condiciones financieras se han relajado desde la tensión bancaria de marzo. Las valoraciones de los mercados de renta variable se dispararon, especialmente en el segmento de la inteligencia artificial del sector tecnológico. El dólar se depreció aún más, impulsado por las expectativas del mercado de una trayectoria más benigna de los tipos de interés en Estados Unidos y por un mayor apetito por el riesgo, lo que ha aliviado en cierta medida a las economías emergentes y en desarrollo. De cara al futuro, existe el peligro de una reevaluación brusca de los precios —si la inflación sorprende al alza o si el apetito global por el riesgo se deteriora—, que provocaría una huida hacia activos seguros en dólares, un aumento de los costes de endeudamiento y un mayor estrés de la deuda.
Políticas
Afortunadamente, con la inflación empezando a moderarse, hemos entrado en la fase final del ciclo inflacionista que comenzó en 2021. Pero la esperanza no es una política, y el aterrizaje podría resultar bastante complicado de ejecutar. Los riesgos para la inflación están ahora más equilibrados, y es menos probable que la mayoría de las principales economías necesiten nuevos aumentos extraordinarios de los tipos de interés oficiales. Los tipos ya han alcanzado su máximo en algunas economías latinoamericanas. Sin embargo, es fundamental evitar relajar los tipos de forma prematura, es decir, hasta que la inflación subyacente muestre signos claros y sostenidos de enfriamiento. Todavía no hemos llegado a ese punto. Mientras tanto, los bancos centrales deben seguir vigilando el sistema financiero y estar preparados para utilizar sus otras herramientas para mantener la estabilidad financiera.
Tras años de intenso apoyo fiscal en muchos países, ha llegado el momento de restablecer gradualmente los colchones fiscales y situar la dinámica de la deuda sobre una base más sostenible. Esto ayudará a salvaguardar la estabilidad financiera y a reforzar la credibilidad general de la estrategia de desinflación. No se trata de un llamamiento a una austeridad generalizada: el ritmo y la composición de esta consolidación fiscal deben tener en cuenta la fortaleza de la demanda privada, protegiendo al mismo tiempo a los más vulnerables. Aun así, algunas medidas de consolidación parecen plenamente justificadas. Por ejemplo, con los precios de la energía de nuevo en los niveles previos a la pandemia, deberían eliminarse gradualmente muchas medidas fiscales, como las subvenciones energéticas.
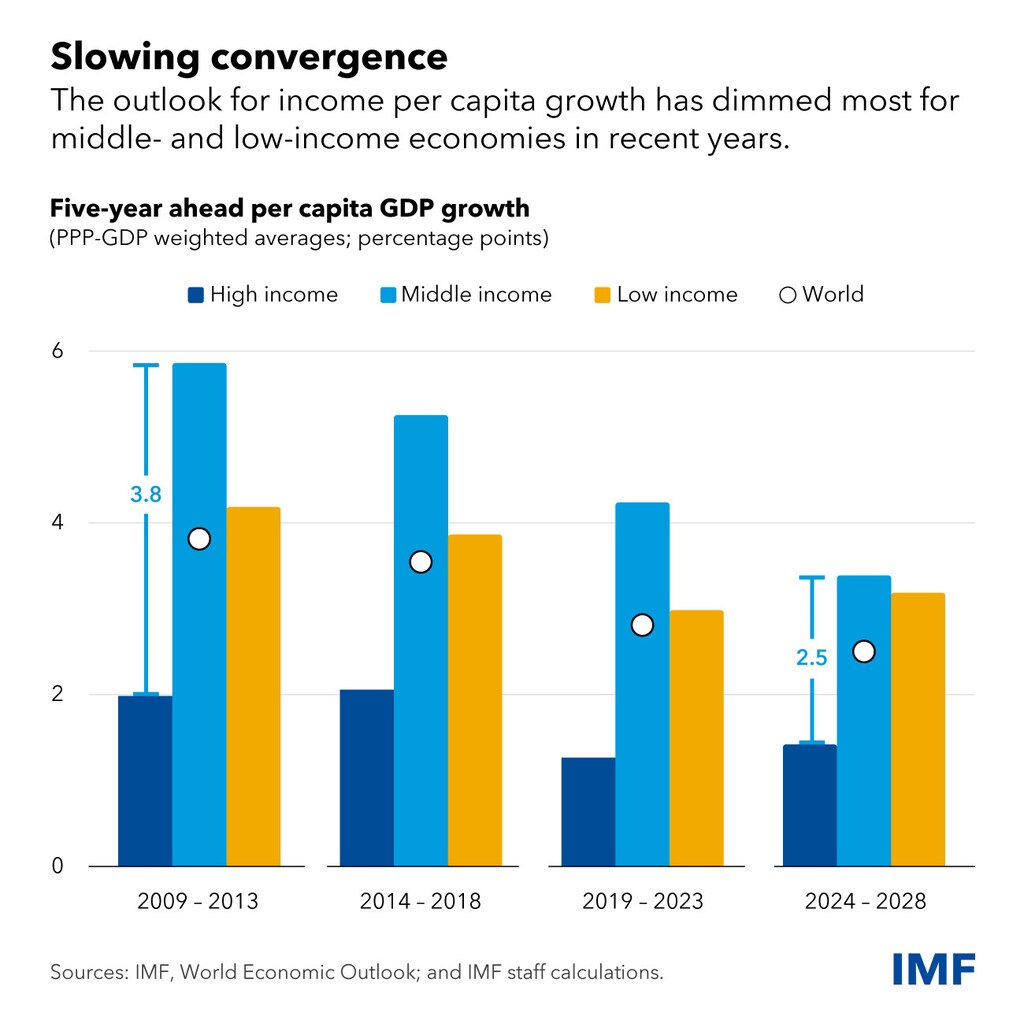
Parte de la desaceleración del crecimiento refleja el efecto expansivo de políticas perjudiciales. El auge de la fragmentación geoeconómica con una economía mundial dividida en bloques rivales, perjudicará sobre todo a las economías emergentes y en desarrollo que dependen más de una economía mundial integrada, de la inversión extranjera directa y de la transferencia de tecnología. Los avances insuficientes en la transición climática dejarán a los países más pobres más expuestos a choques climáticos cada vez más graves y al aumento de las temperaturas, aunque representan una pequeña fracción de las emisiones mundiales. En todas estas cuestiones, la cooperación multilateral sigue siendo la mejor manera de garantizar una economía segura y próspera para todos.