La economía mundial sigue enfrentándose a grandes desafíos.
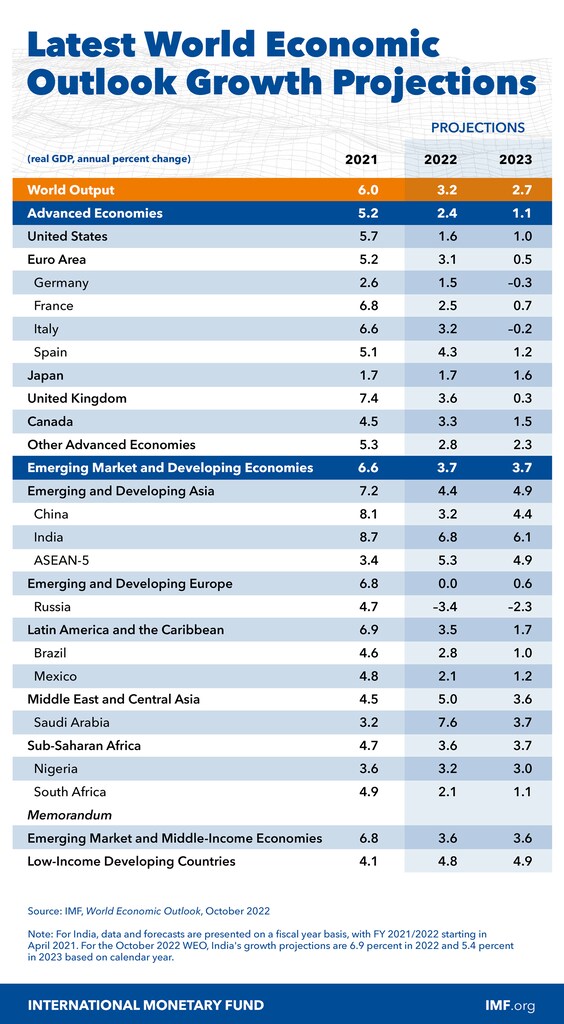
La previsión de crecimiento mundial del FMI para este año se mantiene sin cambios en el 3,2 %, pero ha rebajado su proyección para el próximo año al 2,7 %, es decir, 0,2 puntos porcentuales menos que la previsión de julio.
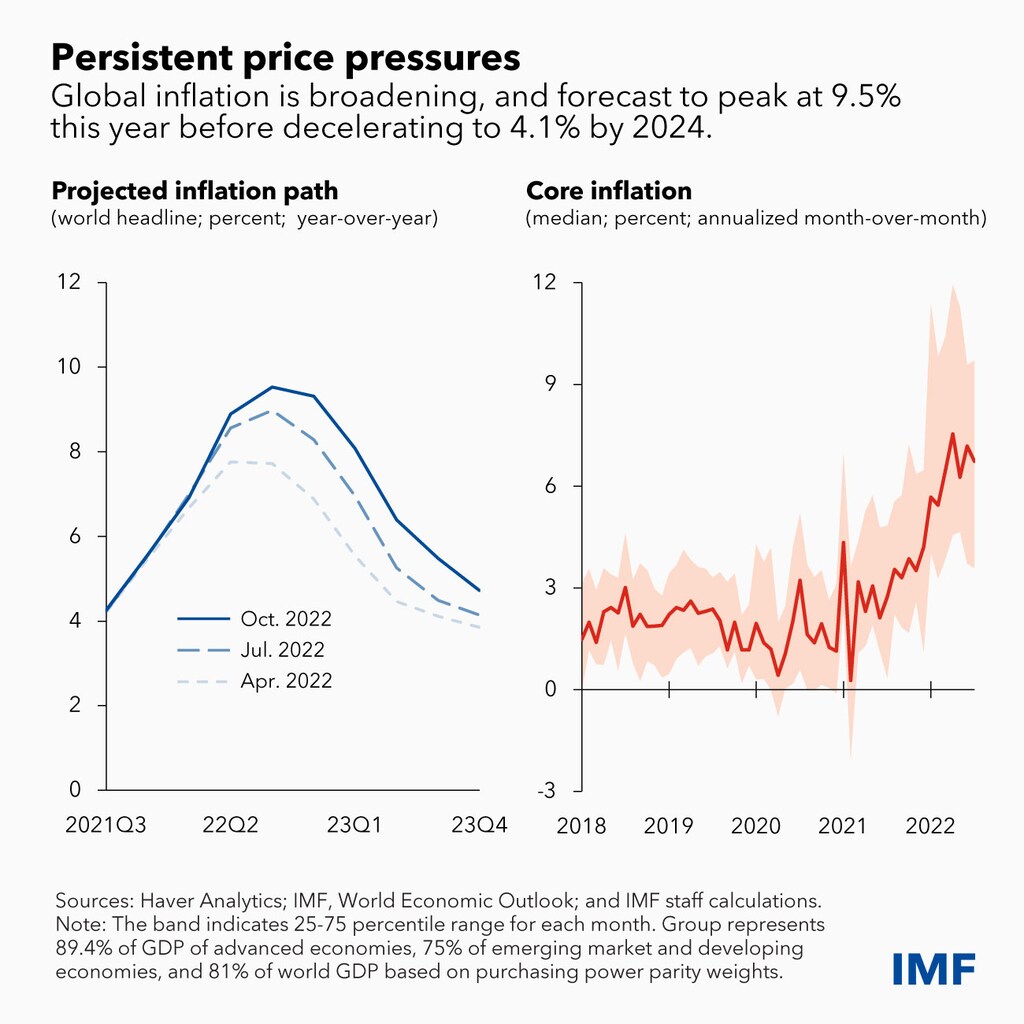
A pesar de la desaceleración económica, las presiones inflacionarias resultan más generalizadas y persistentes de lo previsto. Se espera que la inflación mundial alcance su máximo del 9,5 % este año antes de moderarse hasta el 4,1 % en 2024.
La economía mundial sigue enfrentándose a grandes desafíos, marcados por la invasión rusa de Ucrania, una crisis del coste de la vida provocada por presiones inflacionarias persistentes y cada vez más generalizadas, y la desaceleración en China.
Nuestra previsión de crecimiento mundial para este año se mantiene sin cambios en el 3,2 %, mientras que nuestra proyección para el próximo año se reduce al 2,7 %, es decir, 0,2 puntos porcentuales menos que la previsión de julio. La desaceleración de 2023 será generalizada, y los países que representan alrededor de un tercio de la economía mundial están abocados a contraerse este año o el próximo. Las tres mayores economías, Estados Unidos, China y la zona del euro, seguirán estancadas. En conjunto, los shocks de este año volverán a abrir heridas económicas que solo se habían cicatrizado parcialmente tras la pandemia. En definitiva, lo peor está por llegar y, para muchas personas, 2023 se sentirá como una recesión.
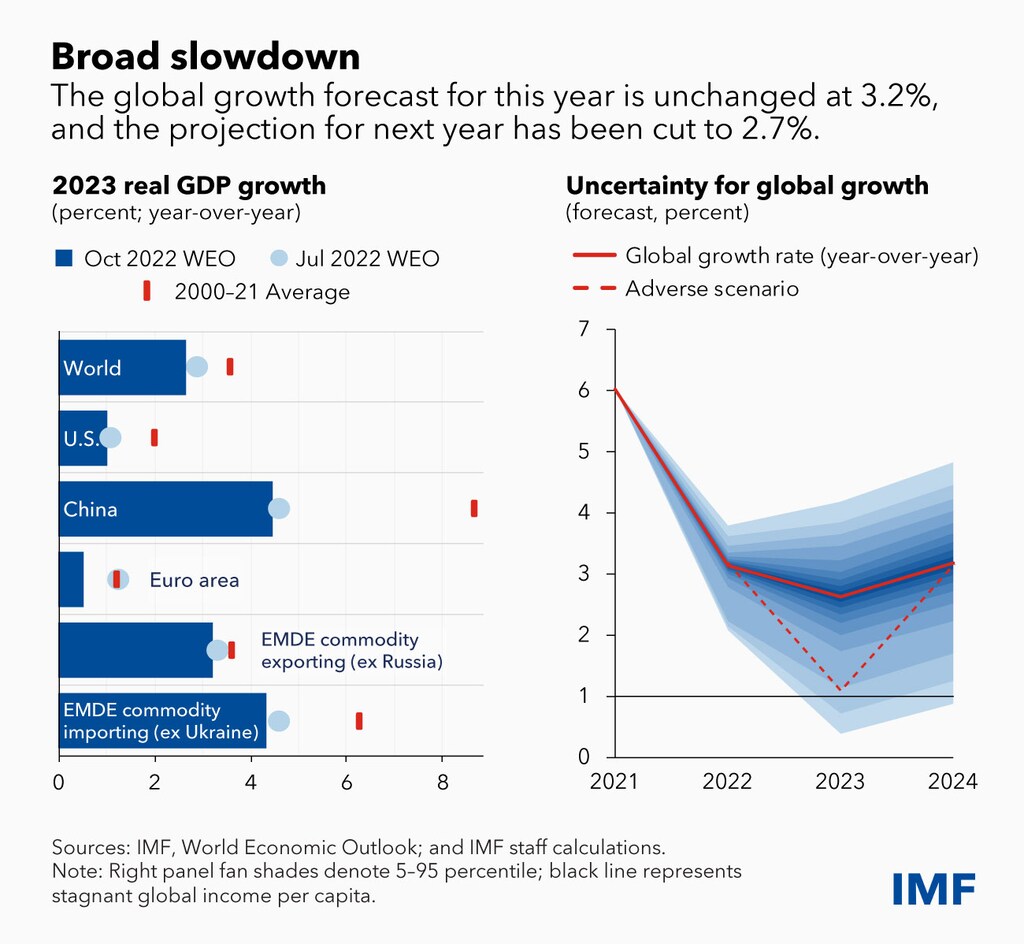
En Estados Unidos, el endurecimiento de las condiciones monetarias y financieras frenará el crecimiento hasta el 1 % el próximo año. En China, hemos rebajado la previsión de crecimiento para el próximo año al 4,4 % debido al debilitamiento del sector inmobiliario y a los confinamientos continuados.
La desaceleración es más acusada en la zona del euro, donde la crisis energética provocada por la guerra seguirá pasando una factura elevada, lo que reducirá el crecimiento al 0,5 % en 2023.
Casi en todas partes, la subida rápida de los precios, en especial de los alimentos y la energía, está causando graves dificultades a los hogares, sobre todo a los más pobres.
A pesar de la desaceleración económica, las presiones inflacionarias resultan más generalizadas y persistentes de lo previsto. Se espera que la inflación mundial alcance su máximo del 9,5 % este año antes de moderarse hasta el 4,1 % en 2024. La inflación también se está extendiendo mucho más allá de los alimentos y la energía. La inflación subyacente mundial pasó de una tasa mensual anualizada del 4,2 % a finales de 2021 al 6,7 % en julio en el país mediano.
Los riesgos a la baja para las perspectivas siguen siendo elevados, mientras que las disyuntivas de política para hacer frente a la crisis del coste de la vida se han vuelto más complejas. Entre los destacados en nuestro informe figuran los siguientes:
El riesgo de un error de calibración de la política monetaria, fiscal o financiera ha aumentado notablemente en un contexto de elevada incertidumbre y fragilidades crecientes.
Las condiciones financieras mundiales podrían deteriorarse y el dólar podría fortalecerse aún más si estallan turbulencias en los mercados financieros, lo que empujaría a los inversores hacia activos seguros. Ello añadiría presiones inflacionarias y fragilidades financieras significativas en el resto del mundo, especialmente en los mercados emergentes y las economías en desarrollo.
La inflación podría volver a resultar más persistente, sobre todo si los mercados laborales siguen extremadamente tensionados.
Por último, la guerra en Ucrania sigue en plena fase de combate y una nueva escalada podría agravar la crisis energética.
Nuestras últimas perspectivas también evalúan los riesgos que rodean a nuestras proyecciones de referencia. Estimamos que existe una probabilidad de aproximadamente una entre cuatro de que el crecimiento mundial del próximo año caiga por debajo del nivel históricamente bajo del 2 %. Si se materializan muchos de los riesgos, el crecimiento mundial se reduciría al 1,1 % con una renta per cápita prácticamente estancada en 2023. Según nuestros cálculos, la probabilidad de un resultado adverso de este tipo, o peor, es del 10 % al 15 %.
Crisis del coste de la vida
El aumento de las presiones sobre los precios sigue siendo la amenaza más inmediata para la prosperidad actual y futura, al erosionar los ingresos reales y socavar la estabilidad macroeconómica. Los bancos centrales están ahora muy centrados en restablecer la estabilidad de precios, y el ritmo de endurecimiento se ha acelerado notablemente.
Existen riesgos tanto de endurecer demasiado poco como de endurecer en exceso. Un endurecimiento insuficiente arraigaría aún más la inflación, erosionaría la credibilidad de los bancos centrales y desancraría las expectativas de inflación. Como nos enseña la historia, esto solo aumentaría el coste final de controlar la inflación.
Un endurecimiento excesivo corre el riesgo de empujar a la economía mundial a una recesión innecesariamente grave. Los mercados financieros también podrían tener dificultades ante un endurecimiento demasiado rápido. Sin embargo, los costes de estos errores de política no son simétricos. La credibilidad, tan difícilmente ganada, de los bancos centrales podría verse socavada si vuelven a juzgar mal la tenaz persistencia de la inflación. Ello resultaría mucho más perjudicial para la futura estabilidad macroeconómica. Cuando sea necesario, la política financiera debe garantizar que los mercados sigan siendo estables. No obstante, los bancos centrales deben mantener el pulso firme, con una política monetaria centrada con firmeza en domar la inflación.
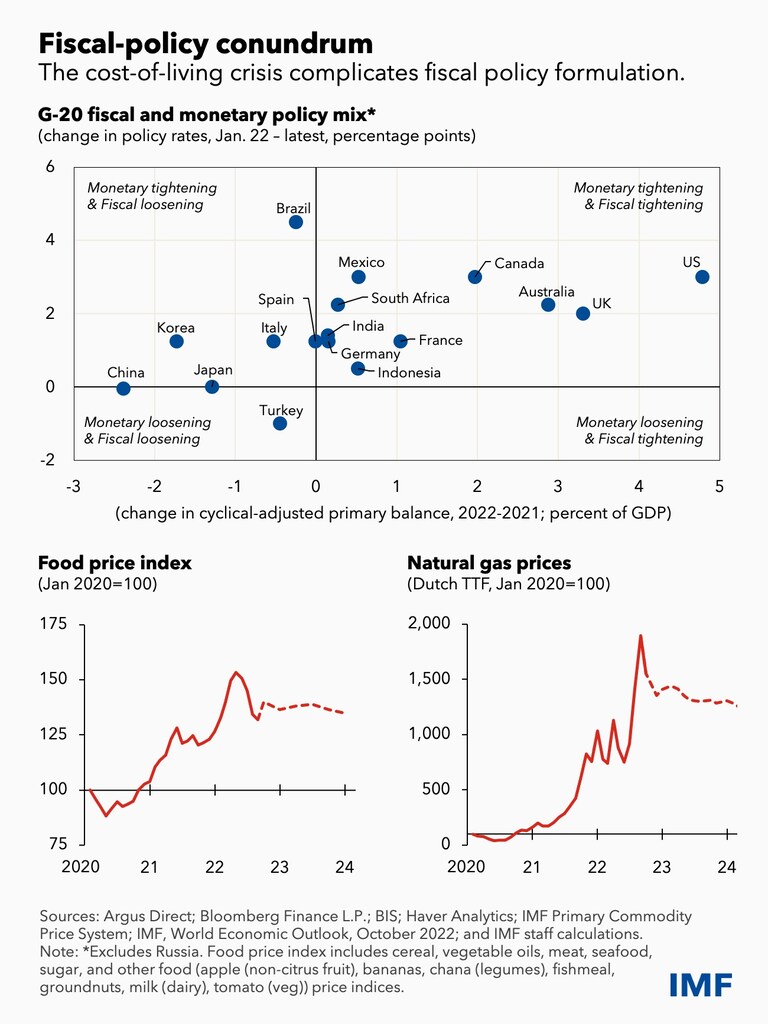
Formular una respuesta fiscal adecuada a la crisis del coste de la vida se ha convertido en un reto importante. Permítanme mencionar algunos principios clave.
En primer lugar, la política fiscal no debe ir en sentido contrario a los esfuerzos de las autoridades monetarias por reducir la inflación. Hacerlo solo prolongaría la inflación y podría provocar una grave inestabilidad financiera, como demostraron los acontecimientos recientes.
En segundo lugar, la crisis energética, especialmente en Europa, no es un shock transitorio. El reajuste geopolítico del suministro energético tras la guerra es amplio y permanente. El invierno de 2022 será difícil, pero el de 2023 probablemente será peor. Las señales de precios serán esenciales para frenar la demanda de energía y estimular la oferta. Los controles de precios, las subvenciones no focalizadas o las prohibiciones de exportación son costosos desde el punto de vista fiscal y generan exceso de demanda, escasez de oferta, asignación ineficiente y racionamiento. Rara vez funcionan. La política fiscal debería, en cambio, orientarse a proteger a los más vulnerables mediante transferencias focalizadas y temporales.
En tercer lugar, la política fiscal puede ayudar a las economías a adaptarse a un entorno más volátil invirtiendo en capacidad productiva: capital humano, digitalización, energía verde y diversificación de las cadenas de suministro. Ampliar estas áreas puede hacer que las economías sean más resistentes a futuras crisis. Lamentablemente, estos principios importantes no siempre orientan hoy la política.
Efectos de un dólar fuerte
Para muchos mercados emergentes, la fortaleza del dólar supone un reto importante. El dólar se encuentra ahora en su nivel más fuerte desde principios de los años 2000, aunque la apreciación es más pronunciada frente a las monedas de las economías avanzadas. Hasta ahora, el alza parece deberse sobre todo a fuerzas fundamentales, como el endurecimiento de la política monetaria estadounidense y la crisis energética.
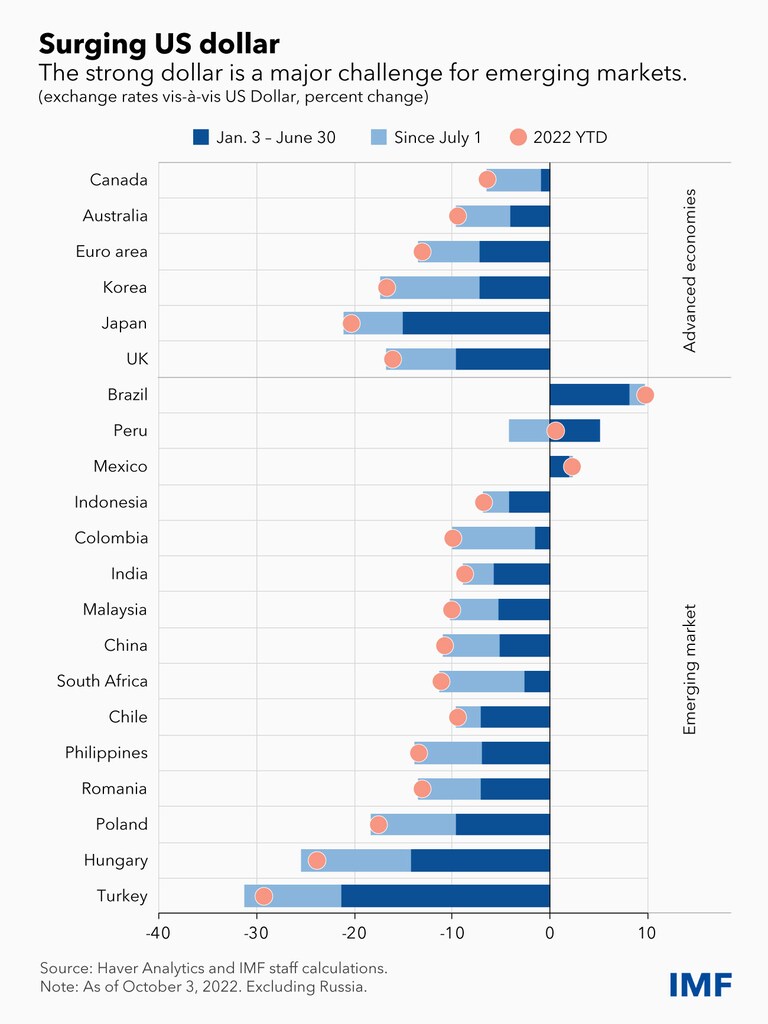
La respuesta adecuada en la mayoría de los países emergentes y en desarrollo consiste en calibrar la política monetaria para mantener la estabilidad de precios, dejando que los tipos de cambio se ajusten y conservando las valiosas reservas de divisas para cuando las condiciones financieras empeoren de verdad.
Dado que la economía mundial se dirige hacia aguas turbulentas, ha llegado el momento de que los responsables de política de los mercados emergentes se preparen a fondo para la tempestad.
Los países elegibles con políticas sólidas deberían considerar con urgencia mejorar sus colchones de liquidez, incluso solicitando acceso a los instrumentos preventivos del Fondo. Los países también deberían procurar minimizar el impacto de futuras turbulencias financieras mediante una combinación de medidas macroprudenciales preventivas y de flujos de capital, cuando proceda, en línea con nuestro Marco de Política Integrada .
Demasiados países de bajos ingresos se encuentran en situación de dificultades de deuda o cerca de ella. El avance hacia reestructuraciones ordenadas de la deuda a través del Marco Común del Grupo de los Veinte para los más afectados es urgentemente necesario para evitar una oleada de crisis de deuda soberana. Es posible que el tiempo se agote pronto.
Las crisis energética y alimentaria, junto con las temperaturas estivales extremas, son recordatorios claros de cómo sería una transición climática descontrolada. El avance en las políticas climáticas, así como en la resolución de la deuda y otras cuestiones multilaterales focalizadas, demostrará que un multilateralismo centrado puede, efectivamente, lograr progresos para todos y superar las fragmentación geoeconómica presiones.