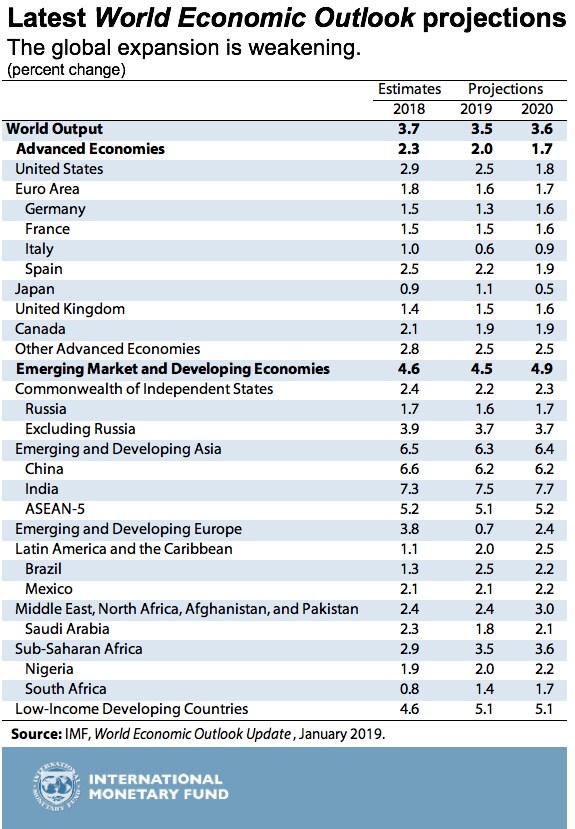
Aunque el crecimiento mundial de 2018 se mantuvo cerca de los máximos posteriores a la crisis, la expansión mundial se está debilitando y a un ritmo algo más rápido de lo previsto. Esta actualización de Perspectivas de la economía mundial (WEO) proyecta un crecimiento mundial del 3,5 % en 2019 y del 3,6 % en 2020, 0,2 y 0,1 puntos porcentuales por debajo de las proyecciones de octubre pasado.
Las revisiones a la baja son moderadas; sin embargo, creemos que aumentan los riesgos de revisiones a la baja más significativas. Aunque durante gran parte de 2018 los mercados financieros de las economías avanzadas parecían estar desvinculados de las tensiones comerciales, más recientemente ambos factores se han entrelazado, endureciendo las condiciones financieras y elevando los riesgos para el crecimiento mundial.
«La expansión mundial se está debilitando y a un ritmo algo más rápido de lo previsto».
indefinido
Hemos revisado ligeramente a la baja nuestras previsiones para las economías avanzadas , principalmente debido a las revisiones a la baja para la zona del euro. Dentro de la zona del euro, las revisiones más significativas corresponden a Alemania, donde las dificultades de producción en el sector automovilístico y la menor demanda externa lastrarán el crecimiento en 2019, e Italia, donde los riesgos soberanos y financieros —y los vínculos entre ellos— están frenando el crecimiento.
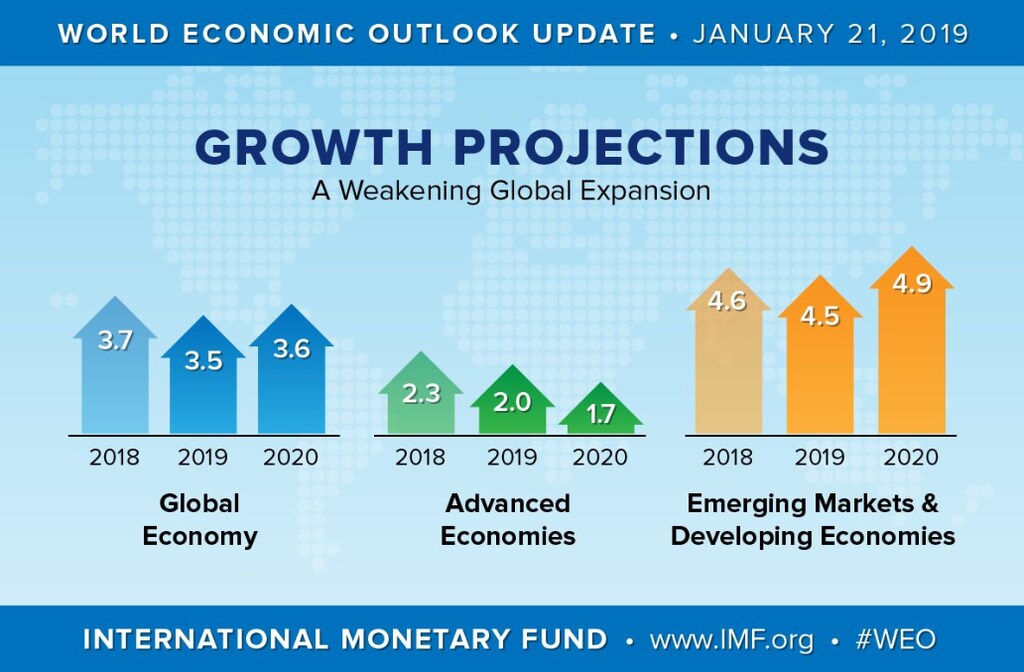
La expansión de Estados Unidos continúa, pero se sigue previendo una desaceleración a medida que se retiren los estímulos fiscales. En las economías avanzadas, prevemos que el crecimiento se reduzca del 2,3 % en 2018 al 2 % en 2019 y al 1,7 % en 2020. Este debilitamiento del impulso del crecimiento ha contribuido poco a elevar la inflación. Aunque la inflación subyacente está cerca del objetivo en Estados Unidos, donde el crecimiento supera la tendencia, sigue muy por debajo del objetivo en la zona del euro y Japón.
También se prevé que la actividad económica en las economías emergentes y en desarrollodescienda hasta el 4,5 % en 2019, con un repunte al 4,9 % en 2020. La proyección para 2019 se ha reducido (0,2 puntos porcentuales) con respecto a octubre, principalmente debido a una fuerte contracción proyectada en Turquía, en un contexto de endurecimiento de las políticas y ajuste a unas condiciones de financiación externa más restrictivas. También se ha rebajado significativamente la previsión de crecimiento de México para 2019–20, lo que refleja una menor inversión privada. El repunte proyectado para 2020 se debe a la recuperación prevista en Argentina y Turquía.
Las perspectivas de los mercados emergentes y las economías en desarrollo reflejan los persistentes obstáculos derivados de unos flujos de capital más débiles tras el aumento de las tasas de interés de política monetaria de Estados Unidos y las depreciaciones de los tipos de cambio, aunque estos fenómenos se han moderado. En las economías emergentes, parte del repunte de la inflación se revirtió hacia finales de 2018.
En general, es posible que las fuerzas cíclicas que impulsaron el crecimiento mundial de base amplia desde el segundo semestre de 2017 se estén debilitando algo más rápido de lo que esperábamos en octubre. El comercio y la inversión se han ralentizado, la producción industrial fuera de Estados Unidos ha perdido impulso y los índices de gestores de compras han empeorado, lo que señala un debilitamiento del dinamismo. Esto no significa que estemos ante una gran recesión, pero es importante hacer balance de los numerosos riesgos crecientes.
La escalada de las tensiones comerciales y el empeoramiento de las condiciones financieras son fuentes de riesgo clave para las perspectivas. Una mayor incertidumbre comercial frenará aún más la inversión y perturbará las cadenas de suministro mundiales. Un endurecimiento más pronunciado de las condiciones financieras resulta especialmente costoso dados los altos niveles de deuda pública y privada de los países.
La desaceleración del crecimiento de China podría ser más rápida de lo previsto, sobre todo si persisten las tensiones comerciales, y esto podría desencadenar ventas masivas repentinas en los mercados financieros y de materias primas, como ocurrió en 2015–16. En Europa continúa la incertidumbre en torno al Brexit, y las costosas repercusiones entre los riesgos soberanos y financieros en Italia siguen siendo una amenaza. En Estados Unidos, un cierre prolongado del Gobierno federal plantea riesgos a la baja.
Prioridades de política económica
Ante este panorama, los responsables de formular políticas deben actuar ahora para contrarrestar los obstáculos al crecimiento y prepararse para la próxima recesión.
La principal prioridad de política económica es que los países resuelvan de manera cooperativa y rápida sus desacuerdos comerciales y la incertidumbre política resultante, en lugar de imponer más barreras perjudiciales y desestabilizar una economía mundial que ya se está desacelerando. Debe cumplirse el llamamiento de los líderes del Grupo de los Veinte a reformar la Organización Mundial del Comercio, formulado en Buenos Aires. Cuando el margen fiscal sea reducido, la política fiscal debe ajustarse de manera favorable al crecimiento para garantizar que la deuda pública siga una trayectoria sostenible y, al mismo tiempo, proteger a las personas más vulnerables.
La política monetaria de las economías avanzadas debe seguir normalizándose con cautela. Los principales bancos centrales son muy conscientes de la pérdida de impulso, y esperamos que calibren sus próximos pasos en consonancia con estos acontecimientos. Deben utilizarse herramientas macroprudenciales allí donde se acumulen vulnerabilidades financieras. En todas las economías son imprescindibles medidas para impulsar el crecimiento de la producción potencial y aumentar la inclusión.
Por último, dado que el margen de política económica de los países es más limitado que en 2008, la cooperación multilateral será aún más importante si se produce una caída más pronunciada del crecimiento mundial, y es esencial que instituciones multilaterales como el FMI dispongan de recursos suficientes para hacer frente a los riesgos crecientes.