La recuperación económica ha acelerado la inflación este año en las economías avanzadas y de mercados emergentes.
Se espera que estas presiones se moderen con el tiempo.
Una pregunta clave es qué combinación de condiciones podría causar un repunte persistente de la inflación, escriben dos economistas del FMI.
La recuperación económica ha impulsado una rápida aceleración de la inflación este año en las economías avanzadas y de mercados emergentes, debido al fortalecimiento de la demanda, la escasez de suministros y el rápido aumento de los precios de las materias primas.
Prevemos que en nuestra última edición de Perspectivas de la economía mundial la inflación más alta probablemente continuará en los próximos meses antes de volver a los niveles previos a la pandemia a mediados de 2022, aunque persisten los riesgos de una aceleración.
Las autoridades deben encontrar un delicado equilibrio entre apoyar pacientemente la recuperación y estar preparadas para actuar con rapidez.
La buena noticia para las autoridades es que las expectativas de inflación a largo plazo están bien ancladas, pero los economistas siguen discrepando sobre cuánto durará finalmente la presión alcista sobre los precios.
Algunos han señalado que los estímulos públicos podrían reducir el desempleo lo suficiente como para impulsar los salarios y sobrecalentar las economías, posiblemente desanclando las expectativas y dando lugar a una espiral inflacionaria que se retroalimente. Otros estiman que las presiones serán transitorias, a medida que se desvanezca el aumento puntual del gasto.
Dinámica de la inflación y recuperación de la demanda
Analizamos si la inflación general del índice de precios al consumidor ha evolucionado en consonancia con el desempleo. Aunque el período de la pandemia plantea numerosos desafíos para estimar esta relación, la perturbación sin precedentes no parece haberla alterado sustancialmente.
Es probable que las economías avanzadas afronten una presión inflacionaria moderada a corto plazo, cuyo impacto se suavizará con el tiempo. Las estimaciones de la relación entre la capacidad ociosa, es decir, los recursos de una economía que no se están utilizando, y la inflación en los mercados emergentes parecen, en cambio, ser más sensibles a la inclusión del período de la pandemia en la muestra de estimación.
Anclaje de las expectativas
Según las medidas de las expectativas a largo plazo conocidas como tasas de inflación implícitas, obtenidas de los bonos públicos de 14 países, la inflación durante la pandemia se ha mantenido bien anclada. Estos indicadores, seguidos de cerca, se han mantenido estables hasta ahora tanto durante la crisis como en la recuperación, aunque persiste la incertidumbre sobre las perspectivas.
Una pregunta clave es qué combinación de condiciones podría causar un repunte persistente de la inflación, incluida la posibilidad de que las expectativas se desanclen y contribuyan a desencadenar una espiral alcista de los precios que se retroalimente.
En el pasado, estos episodios se han asociado con fuertes depreciaciones del tipo de cambio en los mercados emergentes y a menudo han sido precedidos por un aumento pronunciado de los déficits fiscales y por cuenta corriente. Los compromisos de gasto público a más largo plazo y las perturbaciones externas también podrían contribuir al desanclaje de las expectativas, especialmente en economías cuyos bancos centrales no se consideran capaces o dispuestos a contener la inflación.
Además, incluso cuando las expectativas están bien ancladas, un exceso prolongado respecto del objetivo de inflación fijado por las autoridades podría provocar su desanclaje.
Perturbaciones sectoriales
La pandemia ha provocado grandes variaciones de precios en algunos sectores, en particular en los alimentos, el transporte, la ropa y las comunicaciones. Resulta llamativo que, hasta ahora, la dispersión o variabilidad de los precios entre sectores se haya mantenido relativamente moderada según los parámetros históricos recientes, sobre todo en comparación con la crisis financiera mundial. Esto se debe a que, después de la pandemia, las fluctuaciones de los precios de los combustibles, los alimentos y la vivienda —los tres componentes más importantes, en promedio, de las cestas de consumo— han sido relativamente menores y de menor duración.

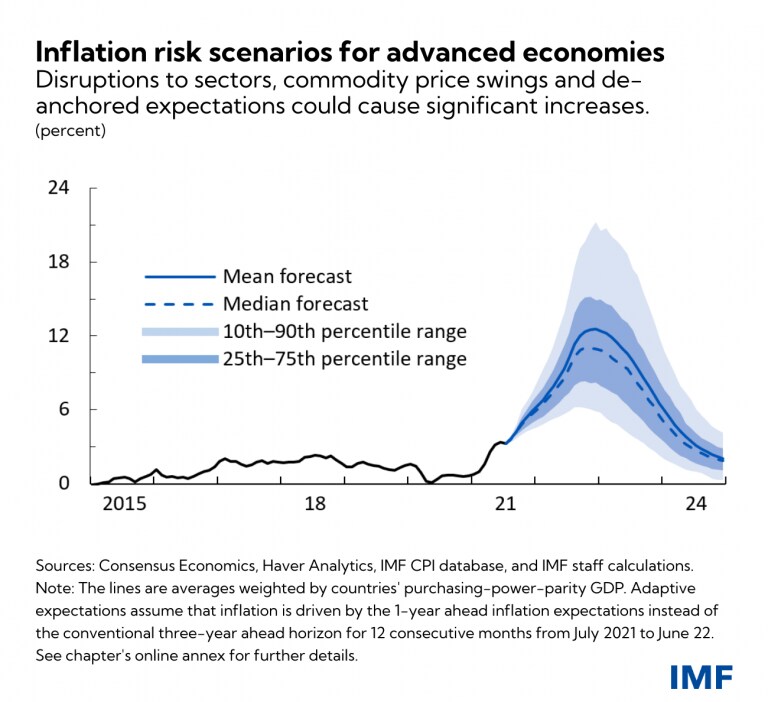
Prevemos que la inflación anual en las economías avanzadas alcanzará un promedio máximo del 3,6 % en los últimos meses de este año y luego volverá al 2 % en el primer semestre de 2022, en línea con los objetivos de los bancos centrales. En los mercados emergentes, los aumentos serán más rápidos: la inflación llegará a un promedio del 6,8 % y luego bajará al 4 %.
Sin embargo, las proyecciones conllevan una incertidumbre considerable y la inflación podría mantenerse elevada durante más tiempo. Entre los factores que contribuirían a ello figuran el rápido aumento de los costos de la vivienda y la prolongada escasez de suministros en las economías avanzadas y en desarrollo, así como las presiones sobre los precios de los alimentos y las depreciaciones cambiarias en los mercados emergentes.
Los precios de los alimentos en todo el mundo aumentaron alrededor de un 40 % durante la pandemia, lo que supuso un desafío especialmente grave para los países de bajos ingresos, donde estas compras representan una gran proporción del gasto de los consumidores.
Las simulaciones de varios escenarios de riesgo extremo muestran que los precios podrían subir mucho más rápido si persisten las interrupciones de las cadenas de suministro, se producen grandes fluctuaciones en los precios de las materias primas y se desanclan las expectativas.
Implicaciones para las políticas
Cuando las expectativas se desanclan, la inflación puede dispararse rápidamente y resultar costoso volver a controlarla. En última instancia, la credibilidad de la política de los bancos centrales y las expectativas de precios son difíciles de definir con precisión, y no es posible determinar si las expectativas están ancladas basándose únicamente en las relaciones observadas en los datos históricos.
Por lo tanto, las autoridades deben encontrar un delicado equilibrio entre mantener la paciencia al apoyar la recuperación y estar preparadas para actuar con rapidez. Más aún, deben establecer marcos monetarios sólidos, incluidos criterios que indiquen cuándo reducirían el apoyo a la economía para contener una inflación no deseada.
Estos umbrales para actuar podrían incluir señales tempranas de desanclaje de las expectativas de inflación, como encuestas prospectivas, saldos fiscales y por cuenta corriente insostenibles o fuertes fluctuaciones cambiarias.
Los estudios de casos muestran que, si bien las medidas de política contundentes han logrado a menudo moderar la inflación y las expectativas al respecto, una comunicación sólida y creíble de los bancos centrales también ha desempeñado un papel especialmente crucial en el anclaje de las expectativas. Las autoridades deben estar atentas a los factores que podrían desencadenar una tormenta perfecta de riesgos para los precios: aunque por separado parezcan inocuos, en conjunto podrían provocar aumentos mucho más rápidos de lo previsto en las proyecciones del FMI.
Por último, una característica clave de las perspectivas es que existen diferencias significativas entre las distintas economías. Por ejemplo, se prevé que una inflación más rápida en Estados Unidos contribuya a impulsar la aceleración en las economías avanzadas, aunque se estima que las presiones en la zona del euro y Japón seguirán siendo relativamente débiles.




