Este artículo se publica en colaboración con Project Syndicate.
El comunicado de política monetaria de este mes del Banco Popular de China (PBOC) contenía una afirmación llamativa: «Si el impulso endógeno es insuficiente y los rendimientos de la inversión son bajos, el crecimiento debe depender en gran medida de la deuda». Estas palabras subrayan los dos desafíos –reales y financieros– que enfrenta ahora la economía china.
Por el lado real, China necesita lograr una transición que la aleje de un crecimiento impulsado por una inversión insostenible. Incluso antes de la crisis de 2008, la tasa de inversión de China, del 41 % del PIB, era extraordinariamente alta. Pero para 2010-2011, se había disparado hasta el 47 %, mientras las autoridades desataban un auge de la construcción inmobiliaria y de infraestructuras destinado a compensar la amenaza para las exportaciones y el empleo derivada del desapalancamiento de los países avanzados.
El plan funcionó, y el empleo en las industrias de la construcción pasó de 28 millones en 2007 a 45 millones en 2013. Pero inevitablemente le siguió mucha inversión derrochadora: enormes bloques de apartamentos en ciudades de segundo y tercer nivel que nunca llegarán a ocuparse, y sectores industriales pesados, como el acero y el cemento, que sufren una sobrecapacidad crónica. De 2007 a 2013, a medida que caían los rendimientos medios de la inversión, la razón incremental capital-producto de China – es decir, las unidades de inversión necesarias para lograr cada unidad adicional de PIB – se duplicó hasta seis.
A medida que China avanza hacia un modelo de crecimiento más sostenible impulsado por el consumo, necesita mejor inversión y menos de ella. Hasta ahora se ha avanzado poco en este frente: la inversión como porcentaje del PIB ha bajado ligeramente, hasta el 46 % en 2014, mientras que el crecimiento de las ventas minoristas y del consumo ha superado al del PIB. Pero, dado que el consumo de los hogares sigue por debajo del 40 % de la renta nacional, China aún tiene un largo camino por recorrer.
Además, existe un límite a la velocidad con la que cualquier economía puede reasignar recursos reales –y especialmente mano de obra– entre sectores. Reasignar, por ejemplo, a trabajadores de la construcción a empleos del sector servicios será un proceso lento y difícil.
Mientras tanto, el desafío financiero de China se intensifica. Si bien el crecimiento de los servicios es, en general, deseable, la expansión de los servicios financieros de China –actualmente la industria de servicios de más rápido crecimiento de la economía– está generando riesgos serios.
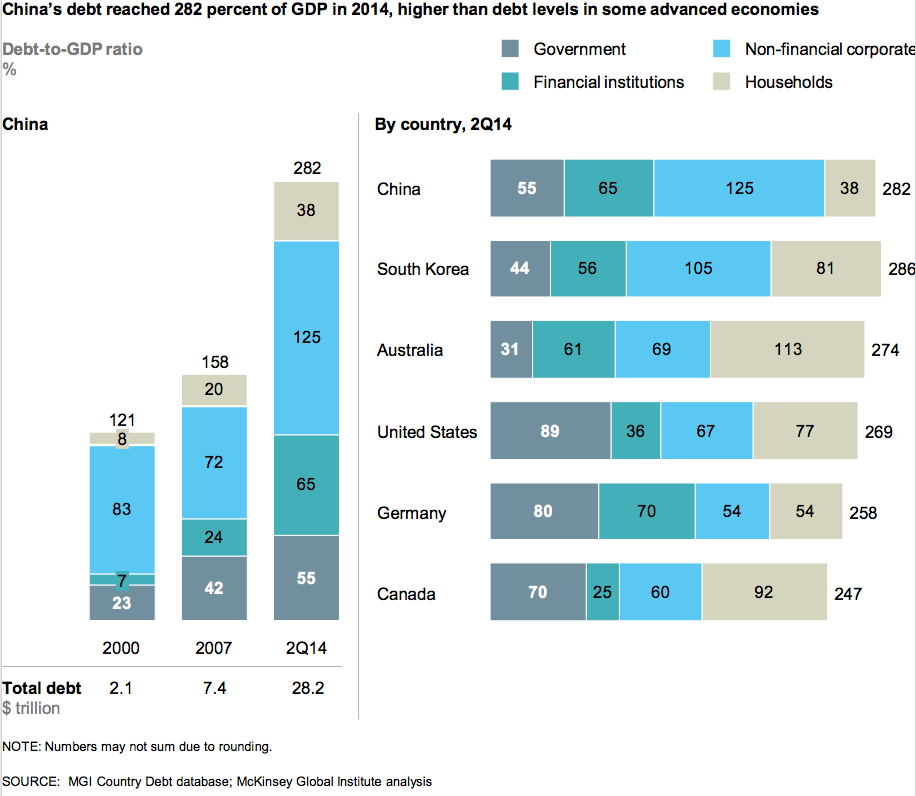
Los servicios financieros representan actualmente alrededor del 8 % del PIB chino, una cifra que normalmente solo se observa en centros financieros mundiales, como el Reino Unido y Estados Unidos. Esto refleja un apalancamiento muy por encima de los parámetros habituales de las economías emergentes, con una ratio deuda/PIB de China que ha pasado de alrededor del 130 % en 2008 a más del 220 % en la actualidad.
Gran parte de ese apalancamiento está en manos de gobiernos locales y empresas que lo utilizaron para financiar proyectos de inversión, proyectos que hoy, en muchos casos, generan rendimientos bajos o negativos. Como los flujos de caja operativos son insuficientes para devolver buena parte de la deuda china, los prestatarios apenas tienen más opción que financiar los pagos con nuevo crédito.
Los responsables políticos chinos se enfrentan ahora a un dilema. Restringir el nuevo crédito provocaría un aumento de los impagos de préstamos bancarios y de productos de gestión de patrimonios, y haría que la inversión se contrajera mucho más rápido de lo que el consumo puede crecer de forma realista. Pero permitir que el auge crediticio continúe generará problemas aún mayores en el futuro.
Por ahora, los líderes chinos parecen inclinarse por la opción de «más crédito», como confirmó el comunicado del PBOC de noviembre. Los préstamos bancarios se han acelerado en los últimos meses. La deuda total sigue creciendo a un ritmo más rápido que el PIB nominal. Y si las tendencias actuales se mantienen, la carga de la deuda podría superar con holgura el 300 % del PIB para 2020.
Hasta hace poco, todavía era posible adoptar una actitud optimista ante esta acumulación de deuda. Podría argumentarse que la mayor parte de las deudas se contraen entre distintas entidades estatales chinas; por ejemplo, las que deben los vehículos de financiación de los gobiernos locales o las empresas públicas a los bancos estatales. Por ello, las autoridades chinas podrían hacer frente a los problemas de solvencia emergentes, como hicieron a finales de los años noventa y principios de los años 2000, combinando cancelaciones de créditos incobrables, recapitalización bancaria, traspaso de pasivos al balance del gobierno central y monetización de la deuda.
Y, de hecho, China ha recurrido recientemente precisamente a este enfoque. Las deudas de los gobiernos locales fuera de balance se están convirtiendo en bonos con garantía estatal, y el PBOC está prestando dinero directamente a los bancos comerciales con esos bonos como garantía.
Pero cuanto mayor sea el volumen de deuda ya acumulado, menos convincente resulta una visión optimista. A medida que se haga evidente la magnitud de los préstamos incobrables, la deuda pública oficial de China –que aún es relativamente baja, del 41 % del PIB en 2014– podría aumentar de forma considerable. Además, la estabilidad financiera podría verse amenazada no solo por la calidad de los activos bancarios, sino también por la mera magnitud de los pasivos bancarios.
Si los sistemas bancarios tradicional y en la sombra de China terminan manteniendo préstamos por un monto superior al 300 % del PIB, entonces en algún lugar habrá empresas, hogares y entidades gubernamentales con depósitos bancarios u otros activos de renta fija por un valor superior al 270 % del PIB (y el 30 % restante, aproximadamente, corresponde a inversiones en capital bancario). Esos derechos aparentemente de bajo riesgo no pueden valer realmente el 270 % del PIB chino si una proporción significativa de ellos está respaldada por préstamos a prestatarios que no pueden pagar. De una forma u otra, el valor real de esos derechos tendrá que reducirse.
En una economía cerrada con controles de capital, eso podría lograrse mediante muchos años de represión financiera, con tipos de interés sobre los pasivos bancarios por debajo de la tasa de inflación. Así es, en esencia, como el Reino Unido redujo su deuda pública de alrededor del 250 % del PIB en 1945 a menos del 50 % en 1975.
Pero la represión financiera resulta cada vez menos viable a medida que China liberaliza su cuenta de capital, porque los inversores pueden simplemente trasladar sus activos al extranjero. Si una proporción significativa de inversores lo hace, las salidas de capital eclipsarán incluso las enormes reservas de divisas de China, que ascienden a alrededor del 30-35 % del PIB. Y si la liberalización de la cuenta de capital da lugar a grandes derechos de acreedores extranjeros sobre el sistema financiero chino, la inestabilidad de los precios de los activos y de los tipos de cambio chinos tendrá un impacto global mucho mayor que el actual.
Todo el mundo tiene un gran interés en que China gestione con éxito los dos desafíos a los que se enfrenta su economía. Pero la reciente declaración del PBOC ilustra lo difícil que será.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Adair Turner es presidente del Institute for New Economic Thinking.
Imagen: Una bandera nacional china ondea en la sede de un banco comercial en una calle financiera. REUTERS/Kim Kyung-Hoon.




