Los economistas prestan cada vez más atención al vínculo entre la inclusión financiera —una mayor disponibilidad y acceso a los servicios financieros— y el desarrollo económico. En un nuevo documento, analizamos más de cerca cómo afecta exactamente la inclusión financiera a la economía de un país y qué políticas son más eficaces para promoverla.
El nuevo marco desarrollado en este documento nos permite identificar las barreras a la inclusión financiera y ver cómo su eliminación podría afectar a la producción y al nivel de desigualdad de un país. Porque cuanto más se sabe sobre lo que obstaculiza la inclusión financiera, mejor se pueden diseñar políticas que ayuden a fomentarla.
Descubrimos que la falta de inclusión financiera contribuye a la persistencia de la desigualdad de ingresos y a un crecimiento más lento.
Por qué importa la inclusión financiera
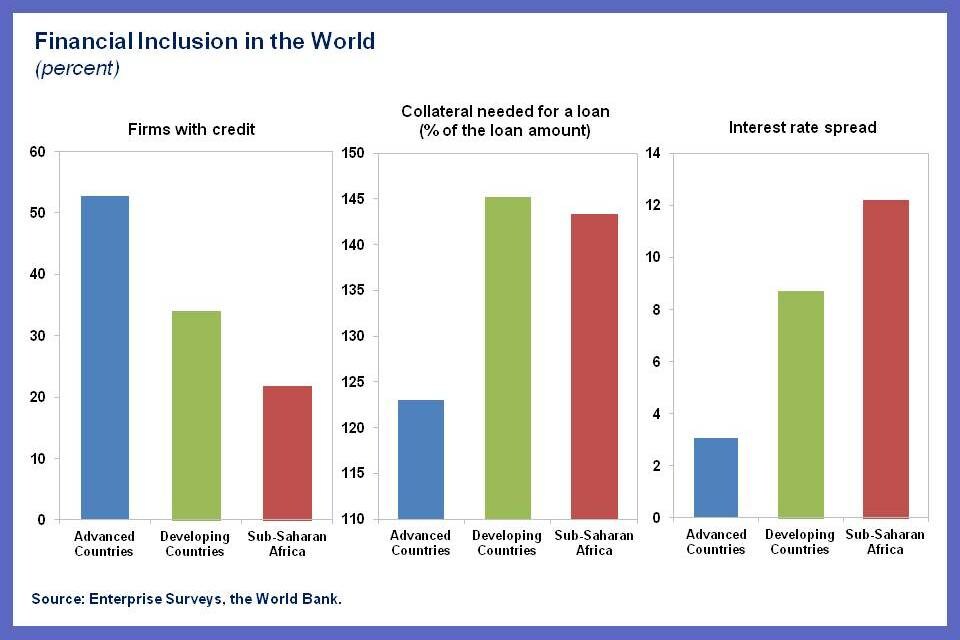
Existen grandes brechas en el acceso a la financiación en todo el mundo. Algo más de la mitad de las empresas (el 58 por ciento) de los países en desarrollo y solo una quinta parte de las de los países de bajos ingresos tienen acceso al crédito bancario (Figura 1). Las empresas —en particular las pequeñas y medianas— siguen enfrentándose a obstáculos que dificultan aún más el acceso a la financiación, como los costos elevados, las distancias que deben recorrer y los trámites engorrosos. El crédito limitado, los elevados requisitos de garantías y las altas tasas de interés también frenan el crecimiento de las empresas.
Como se detalla en nuestro trabajo reciente (y en un documento de trabajo de la Oficina Nacional de Investigación Económica), las personas deben recurrir a sus escasos ahorros para convertirse en emprendedoras. Una vez establecidas, sus empresas incipientes suelen depender de la autofinanciación para cubrir sus necesidades de inversión. Esto, a su vez, limita el tamaño general de la empresa, su capacidad para innovar y su productividad.
Examen de casos por país
Para analizar cuál es la mejor manera de aumentar la inclusión financiera, aplicamos nuestro marco a tres países de bajos ingresos: Kenia, Mozambique y Uganda. También lo aplicamos a tres países de mercados emergentes: Egipto, Malasia y Filipinas. Esto es lo que encontramos:
– Es fundamental desentrañar los obstáculos a la inclusión financiera. Identificamos los obstáculos pertinentes a la inclusión financiera en estos países y evaluamos el efecto de las políticas que los reducen sobre la producción y la desigualdad. Descubrimos que el impacto de las políticas de inclusión financiera depende realmente de las características específicas de cada país.
Por ejemplo, la producción de Uganda responde más a una reducción de los requisitos de garantías, que constituyen el obstáculo más vinculante del país. En cambio, los elevados costos de participación para acceder a los servicios financieros son un gran impedimento en Malasia. Por tanto, comprender los factores específicos que frenan la inclusión financiera es fundamental para adaptar las recomendaciones de política.
– La inclusión financiera no necesariamente genera más igualdad de inmediato. Descubrimos que la inclusión financiera sin duda aumenta la producción, aunque su impacto en la desigualdad, medida en términos relativos (dispersión de ingresos), varía. Por ejemplo, una reducción del costo de acceder a los servicios financieros disminuye la desigualdad de ingresos, ya que las empresas que antes estaban excluidas del sistema financiero pueden obtener crédito y los trabajadores reciben salarios más altos.
Sin embargo, reducir los requisitos de garantías puede aumentar inicialmente la desigualdad. Al invertir con menos garantías para obtener préstamos, las empresas más ricas pueden apalancarse más y aumentar su producción y sus beneficios. No obstante, cuando los bancos reducen los requisitos de garantías, la inclusión financiera acaba beneficiando más a los agentes relativamente más pobres y disminuye la desigualdad.
– Las consecuencias distributivas pueden ser considerables. Las consecuencias de una mayor inclusión financiera pueden ser desiguales. Nuestros resultados indican que la política más eficaz para ampliar el acceso a la financiación —reducir el costo de participar en el sistema financiero— beneficia a las personas pobres, pero las empresas más ricas pueden salir algo perjudicadas por el aumento de las tasas de interés y los salarios.
En cambio, descubrimos que las políticas dirigidas a aumentar la profundidad financiera —como reducir los requisitos de garantías— benefician a las empresas productivas. Sin embargo, estas políticas también pueden ocasionar pérdidas a las empresas menos productivas y a aquellas con una baja demanda de crédito, independientemente de que se apliquen políticas de inclusión financiera.
Implicaciones para las políticas
Como muestran los seis estudios de caso que destacamos aquí, no existe una receta única para aumentar la inclusión financiera. Un primer paso clave es desarrollar marcos jurídicos, regulatorios e institucionales adecuados, así como un entorno de información que los respalde.
El gobierno tiene una función central que desempeñar para eliminar los obstáculos a la inclusión financiera, mediante la promulgación de leyes que protejan los derechos de propiedad o de los acreedores y garantizando que se hagan cumplir debidamente. También puede establecer normas de divulgación y transparencia, y promover sistemas de intercambio de información crediticia y registros de garantías. Y, más fundamentalmente, tiene la función de educar y proteger a los consumidores.
Los gobiernos también podrían considerar políticas como eximir del cumplimiento de requisitos de documentación engorrosos, permitir la banca corresponsal y pasar a utilizar pagos electrónicos en cuentas bancarias para los pagos gubernamentales. Todo esto ayudaría a ampliar el acceso de las empresas a la financiación. Al poner en marcha estas medidas de política, los gobiernos pueden lograr grandes avances en el aumento de la inclusión financiera, la reducción de la desigualdad y el impulso del crecimiento.
Más por venir
Ante el creciente reconocimiento de la importancia de la inclusión financiera, aplicamos cada vez más este marco a otros países de mercados emergentes y de bajos ingresos. Hemos completado o tenemos en curso más de 20 estudios por país, entre ellos los de Colombia, Costa Rica, El Salvador, Guatemala, Honduras, India, Nicaragua, Nigeria, Paraguay, Panamá, Perú, Uruguay, la Comunidad Económica de los Estados de África Central, la República Democrática del Congo, Nigeria y Zambia.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: David Marston es actualmente director de la Unidad de Gestión de Riesgos del FMI. Era Dabla-Norris es subdirectora del Departamento de Estrategia, Políticas y Evaluación del FMI. D. Filiz Unsal es economista del Departamento de Estrategia, Políticas y Evaluación del FMI.
Imagen: Un hombre pasa junto a edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh.




