El crecimiento secular de los servicios ha sido un lastre significativo para el crecimiento agregado de la productividad, pero el choque de la COVID ha despertado esperanzas de revertirlo.
Impulsar el crecimiento de la productividad en el sector servicios podría liberar un enorme potencial, pero los obstáculos siguen siendo importantes; deben mantenerse expectativas más moderadas.
Exagerar el efecto de la pandemia en la economía podría acarrear costes que variarían según la parte interesada.
Un impulso al crecimiento de la productividad es uno de los aspectos positivos macroeconómicos más citados de la crisis de la COVID-19. Tras los confinamientos y el distanciamiento social, que obligaron a consumidores y empresas a adaptarse a los canales digitales, incluso en los servicios ha surgido una narrativa creíble de un viento de cola para la productividad.
Cuando se considera ese viento de cola estructural junto con las ganancias de productividad cíclicas asociadas a los mercados laborales tensos (periodos en los que las empresas tienen dificultades para encontrar trabajadores y aceleran su inversión tecnológica), es tentador esperar un crecimiento mucho mayor.
Sin embargo, a medida que proliferan las narrativas sobre la productividad, es importante que los responsables políticos, los inversores y los líderes empresariales mantengan una visión realista del potencial macroeconómico. Está claro que algo se está gestando a nivel microeconómico, pero las extrapolaciones a la macroeconomía son peligrosas, y las expectativas exuberantes podrían tener un coste.
Para desarrollar una comprensión realista del potencial, debemos analizar qué papel desempeñan los servicios en el crecimiento agregado de la productividad; qué constituye un impulso transformador del crecimiento; y qué obstáculos no visibles están frenando el crecimiento de la productividad del sector servicios en la economía posterior a la COVID.
Los servicios han frenado el crecimiento de la productividad durante décadas
Las economías avanzadas llevan experimentando una fuerte desaceleración del crecimiento de la productividad desde hace muchos años, pero conviene recordar que los agregados siempre ocultan detalles importantes. Un análisis más detallado de la economía estadounidense (véase el gráfico siguiente) ilustra la dinámica. Contrariamente a la percepción común, un alto crecimiento de la productividad ha sido una característica persistente en muchos sectores a lo largo de las décadas, como se observa en los colores verdes del gráfico. El problema es que estos sectores representan una parte cada vez menor de la economía, dominada por la producción de bienes.
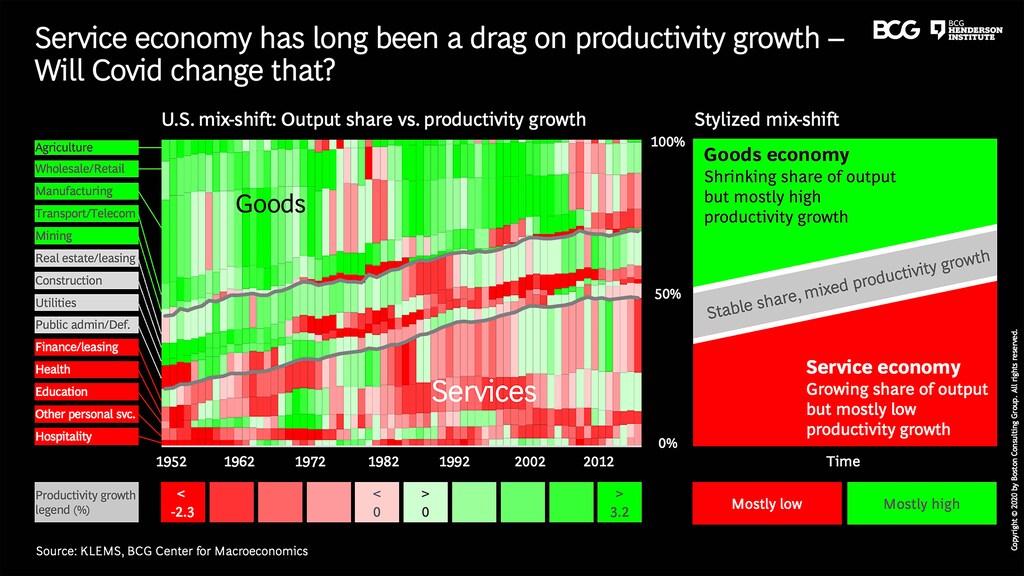
Mientras tanto, la economía de servicios ha incrementado implacablemente su peso en la producción total, pero el crecimiento de la productividad se ha mantenido obstinadamente bajo, como se observa en los colores rojos, lastrando el crecimiento agregado de la productividad.
Si hipotéticamente “corregimos” este cambio de composición (es decir, asumimos los pesos sectoriales de la década de 1950 pero la productividad sectorial actual), el crecimiento agregado de la productividad sería 60 puntos básicos (pb) superior hoy, una diferencia enorme frente a la tasa de crecimiento tendencial de la economía (que tiene en cuenta el crecimiento del trabajo, el capital y la productividad), de apenas alrededor del 2 %.
Esto nos indica no solo que la economía de servicios encierra un enorme potencial de crecimiento de la productividad, sino también que cualquier impulso transformador deberá producirse aquí. Si la COVID-19 es realmente un catalizador de ese punto de inflexión, el potencial al alza podría ser grande. La cuestión es cuán grande.
Comprender las transformaciones del crecimiento
¿Qué se necesita para transformar el crecimiento? La historia es un buen punto de partida para desentrañar la respuesta. La última vez que la economía estadounidense experimentó un fuerte repunte del crecimiento fue durante la revolución de la información, la comunicación y la tecnología (TIC) de los años noventa, que se resume en tres cifras: 30, 100 y 10. El cambio de nivel en el crecimiento de la productividad siguió a 30 años de inversión sostenida en informática en red; posteriormente elevó el crecimiento de la productividad total de los factores de Estados Unidos en 100 pb, y ese cambio duró unos 10 años.
Así pues, si una transformación del crecimiento inducida por la COVID de 100 pb suena a una meta muy exigente, es porque efectivamente lo es.
En primer lugar, téngase en cuenta que el impulso de las TIC se logró porque giraba en torno a una tecnología de aplicación amplia que llegó simultáneamente a muchos ámbitos de la economía. Pero el potencial relacionado con la COVID es una narrativa de innumerables ajustes marginales distintos en muchos sectores, empresas y modelos de negocio.
Resulta tentador tomar casos de estudio de las ganancias de productividad de las empresas, extrapolarlos y sumarlo todo: un enfoque de abajo arriba, parecido a la forma en que alguien podría identificar ahorros de costes en una gran organización. Pero tales extrapolaciones de lo micro a lo macro son arriesgadas. Cuando los cambios inciertos proceden de innumerables ajustes, habrá una amplia distribución de resultados, tanto en magnitud como en calendario, porque los propios ajustes varían mucho en su naturaleza.
En segundo lugar, no olvidemos el punto de partida. En los años noventa, 100 pb fueron transformadoras porque la tasa de crecimiento de la productividad de partida ya era de 70 pb y las TIC la elevaron a un muy alto 1,7 %. Pero en los últimos años el crecimiento de la productividad ha sido muy bajo. Si el crecimiento de la productividad se recuperara en 100 pb hasta alrededor del 1 %, sería una mejora bienvenida respecto a los últimos años, pero estaría muy lejos del 1,7 % transformador de los años noventa.
En tercer lugar, volviendo a nuestro gráfico anterior, tomemos las cuotas sectoriales actuales de la economía, pero supongamos que en los próximos años la economía de servicios podría elevarse hasta la tasa media de crecimiento de la productividad que alcanzó la economía de bienes en los últimos 70 años. Esto elevaría el crecimiento agregado en alrededor de 80 pb.
Cuatro comprobaciones de realidad sobre el potencial a nivel de empresa
Hay otras razones por las que los grandes impulsos de productividad deben abordarse con cautela. Los obstáculos microeconómicos se pasan fácilmente por alto ante la notable agilidad que consumidores y empresas han demostrado durante esta crisis. Destacamos cuatro.
Paralelismo ― cuando los procesos se duplican. Considérense la educación en línea y la e-salud, que a menudo se citan como avances en la prestación de servicios impulsados por la COVID. En ambos casos, los procesos físicos y virtuales deben ahora ejecutarse en paralelo, lo que añade una capa de coste por un resultado igual (y a menudo peor). Ello apunta a una productividad menor, no mayor. Para liberar el crecimiento de la productividad, las empresas deben encontrar la manera de que el coste adicional se traduzca en servicios más valiosos o en llegar a muchos más clientes.
Dilución ― cuando se añaden a un servicio pasos de baja eficiencia. Considérense las ofertas de supermercado en línea, que han ganado popularidad durante la pandemia y han añadido a las operaciones minoristas la última milla de entrega. Esta actividad de baja productividad se realizaba antes en los hogares y, por tanto, quedaba excluida de las cifras de productividad del comercio minorista. Así, añadir la última milla a la transacción minorista lastrará la productividad, en lugar de impulsarla. Para compensar el lastre de productividad, las empresas deben ahora esforzarse más en las ganancias de eficiencia en el conjunto de sus operaciones.
Persistencia ― cuando el cambio de comportamiento es coyuntural. Considérese un cambio tecnológico importante como la informática en red, que es una tecnología más barata y mejor. Los poderosos efectos de red generaron un impulso autosostenido hasta que la penetración fue muy alta. Pero muchos de los cambios marginales y dispersos desencadenados por la COVID tienen una lógica de «solución provisional» y podrían normalizarse cuando el contexto lo haga. Como prueba sencilla de persistencia, deberíamos preguntarnos si los consumidores están generalmente deseosos de acelerar la virtualización o de recuperar sus realidades previas a la COVID.
Adopción ― cuando existen barreras para asimilar y actualizar a tiempo. Incluso cuando el cambio es convincente y la recompensa es clara, el conjunto de competencias tecnológicas de una economía no es homogéneo entre sectores, por no hablar de las diferencias en los obstáculos políticos, regulatorios y culturales a la adopción. Si la enseñanza en línea fuera, hipotéticamente, superior a la experiencia en el aula, ¿apoyarían los docentes y sus sindicatos un cambio estructural hacia el aprendizaje electrónico con menos profesores?

Razones para un optimismo realista
Si bien el optimismo está justificado, la exuberancia no lo está. Exagerar el efecto de la COVID en la economía podría acarrear costes que variarían según la parte interesada.
Los responsables de la política monetaria son quienes más tienen que perder con expectativas poco realistas. Esperar ganancias de productividad moderadas, como las impulsadas por mercados laborales cíclicamente tensos, debería ayudarles a evitar el error político de ser demasiado restrictivos. Pero suponer un auge estructural de la productividad correría el riesgo del error contrario. Sobrestimar la capacidad de la economía podría acabar siendo la base conceptual de una política sistemáticamente demasiado laxa.
Los inversores también tienen mucho que perder si unas expectativas poco realistas sobre el crecimiento de la productividad les llevan a pagar valoraciones injustificadas en todas las clases de activos. Esas valoraciones tendrían que corregirse a la baja cuando el crecimiento quede por debajo de las expectativas.
Por otra parte, los líderes empresariales deberían ser exuberantes, porque su instinto es sacar el máximo partido de las enseñanzas de la crisis e innovar. Individualmente, están liderando la renovación microeconómica, que a veces tendrá éxito y otras no. Sin embargo, colectivamente, sus mejores esfuerzos ofrecen la perspectiva creíble de un viento de cola macroeconómico, si no de una transformación del crecimiento.




