McKinsey publicó un informe titulado «La deuda y el (escaso) desapalancamiento», en el que señala que, siete años después del estallido de la burbuja crediticia mundial, la deuda sigue creciendo. De hecho, en lugar de reducir el endeudamiento o desapalancarse, todas las grandes economías tienen hoy niveles de endeudamiento más elevados en relación con el PIB que en 2007. La deuda mundial en estos años ha crecido en 57 billones de dólares, lo que ha elevado la ratio de deuda sobre el PIB en 17 puntos porcentuales (véase el gráfico siguiente). Ello plantea nuevos riesgos para la estabilidad financiera y puede socavar el crecimiento económico mundial. Concluyen que las soluciones actuales para impulsar el crecimiento o reducir por sí solas los déficits fiscales no serán suficientes. Se necesitan nuevos enfoques para iniciar el desapalancamiento y para gestionar y vigilar la deuda. Entre ellos figuran innovaciones en hipotecas y otros contratos de deuda para repartir mejor el riesgo; normas más claras para reestructurar la deuda; la eliminación de los incentivos fiscales a la deuda, y el uso de medidas macroprudenciales para moderar los auges crediticios.
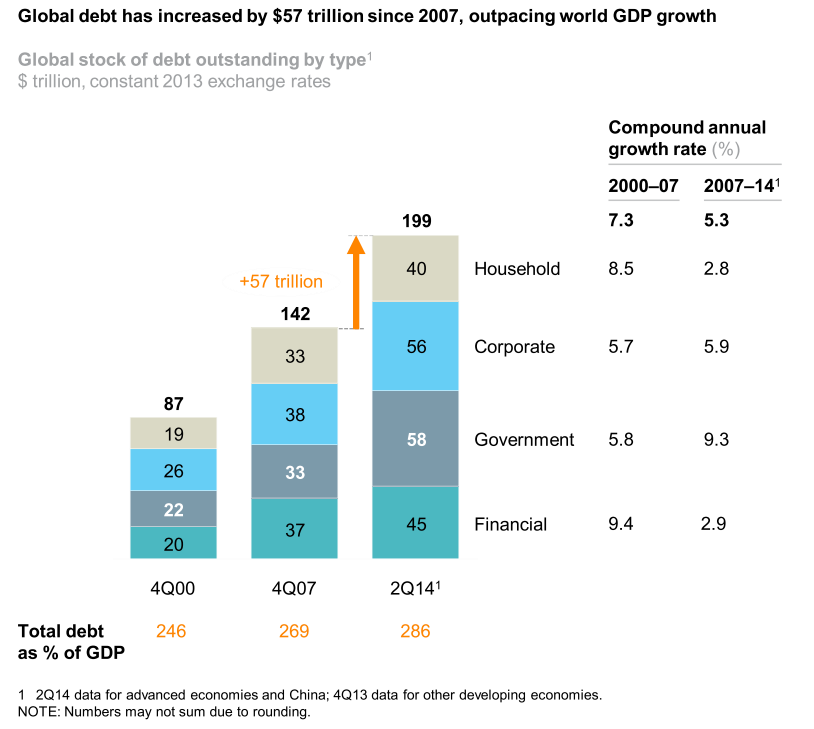
Fuente: McKinsey
En cuanto a la zona del euro, el Bundesbank señala que la demanda de crédito se ha estabilizado desde mediados de 2013 y ha repuntado de forma significativa desde el otoño de 2014. No obstante, persisten importantes diferencias entre países. Al analizar los cuatro mayores miembros de la zona del euro (Alemania, Francia, Italia y España), constatan que el crecimiento del crédito responde a una recuperación económica más o menos avanzada. Sin embargo, el crecimiento del crédito en España e Italia es más débil en comparación con la tendencia histórica, mientras que en Francia y Alemania es más acorde con ella. Los factores que explican el débil comportamiento del crédito en los últimos años son la necesidad de que el sector no financiero repare su balance y el deterioro del sector bancario. En un tono más positivo, las empresas españolas lograron reducir su respectivo exceso de deuda desde 2012, lo que contribuye a la sólida recuperación observada. Además, los indicadores muestran que la fragmentación financiera se ha reducido en ambos países, pero los préstamos morosos siguen lastrando el sector bancario.
Estancamiento secular frente al superciclo de la deuda
Kenneth Rogoff sostiene que el endeudamiento excesivo y el sobreapalancamiento están detrás de lo ocurrido en los últimos siete años. Cree que las dificultades terminarán cuando el desapalancamiento haya reducido el exceso de deuda arriesgada y sumergida (underwater) a un nivel sostenible.
“Algunos sostienen que vivimos en un mundo de demanda deficiente, condenado a décadas de estancamiento secular. Quizá. Pero otra posibilidad es que la economía mundial se encuentre en las últimas etapas de un «superciclo» de deuda, aplastada bajo una carga acumulada a lo largo de años de regulación laxa y exceso financiero.”
Descarta la idea del estancamiento secular, ya que siempre es muy difícil predecir las tendencias de crecimiento a largo plazo. Y aunque existen algunos obstáculos, el progreso tecnológico parece al menos tan probable que supere las expectativas durante las próximas dos décadas como que registre una desaceleración brusca. A diferencia del estancamiento secular, un superciclo de la deuda no es permanente. Una vez que el desapalancamiento y los frenos al endeudamiento remitan, las tendencias de crecimiento previstas podrían resultar más altas de lo que sugieren las simples extrapolaciones del comportamiento reciente. En este sentido, Estados Unidos parece encontrarse cerca de la fase final de su ciclo de apalancamiento, Europa aún está desapalancándose, mientras que China podría estar acercándose a la fase descendente de un ciclo de apalancamiento. Aunque intervienen muchos factores, la idea de que hemos vivido un superciclo de la deuda, marcado por una grave crisis financiera, resulta mucho más constructiva para el análisis de políticas que la idea de que el mundo sufre un estancamiento secular a largo plazo debido a una escasez crónica de demanda.
Paul Krugman descarta a Rogoff al afirmar que no aborda el punto clave que han planteado Larry Summers y otros, entre ellos él mismo: que incluso durante la era de rápida expansión del crédito la economía no vivía un auge inflacionario, y que los tipos de interés reales eran bajos y tendían a la baja, lo que sugiere que nos estamos convirtiendo en una economía que «necesita» burbujas para alcanzar algo parecido al pleno empleo. En términos más generales, Krugman sostiene que nadie entiende la deuda: Las exigencias de que todos apretaran el cinturón se basaban en una falta de comprensión del papel que desempeña la deuda en la economía. Esa falta de comprensión se observa cada vez que alguien arremete contra los déficits con lemas como «Dejen de robarles a nuestros hijos». Suena acertado si no se piensa en ello: las familias que acumulan deudas se empobrecen, ¿no ocurre lo mismo con la deuda nacional total? No, no es así. Una familia endeudada debe dinero a otras personas; la economía mundial en su conjunto se debe dinero a sí misma. Y aunque es cierto que los países pueden pedir prestado a otros países, Estados Unidos ha pedido prestado en el exterior menos desde 2008 que antes, y Europa es un prestamista neto para el resto del mundo. Dado que la deuda es dinero que nos debemos a nosotros mismos, no empobrece directamente a la economía (y pagarla no nos enriquece). Es cierto que la deuda puede suponer una amenaza para la estabilidad financiera, pero la situación no mejora si los esfuerzos por reducirla acaban empujando a la economía hacia la deflación y la depresión.
Exceso de deuda en los mercados emergentes
El FMI acaba de publicar un capítulo sobre el apalancamiento empresarial en los mercados emergentes, en el que informa de que la deuda corporativa de las empresas no financieras en las principales economías de mercados emergentes se cuadruplicó entre 2004 y 2014. La tendencia al alza de los últimos años suscita preocupación de forma natural, porque muchas crisis financieras en mercados emergentes han estado precedidas por un rápido crecimiento del apalancamiento. Han disminuido las características específicas de cada empresa y de cada país para explicar el crecimiento del apalancamiento, en contraste con el papel de los factores globales. El apalancamiento ha aumentado en sectores más cíclicos, en particular en la construcción, y, por término medio, se asocia a un aumento de las exposiciones en moneda extranjera. Pese a balances más débiles, las empresas de mercados emergentes han logrado emitir bonos en mejores condiciones, y muchos emisores han aprovechado las condiciones financieras favorables para refinanciar su deuda. Para abordar estos problemas, es fundamental vigilar de cerca a las empresas vulnerables y de importancia sistémica, así como a los bancos y otros sectores estrechamente vinculados a ellas, y es imprescindible mejorar la recopilación de datos. Asimismo, las políticas macroprudenciales y microprudenciales podrían ayudar a limitar una mayor acumulación de exposiciones de balance en divisas y a contener aumentos excesivos del apalancamiento empresarial. A medida que las economías avanzadas normalicen su política monetaria, los mercados emergentes deberían prepararse para un aumento de las quiebras empresariales y, cuando sea necesario, reformar sus regímenes de insolvencia empresarial.
Carmen Reinhart subraya que los mercados emergentes están repletos de síntomas de creciente vulnerabilidad económica, especialmente en lo que respecta adeudas ocultas.
“No fue hasta después de la crisis del peso de 1994-1995 cuando el mundo supo que los bancos privados de México habían asumido un riesgo cambiario significativo mediante endeudamiento fuera de balance (derivados). Del mismo modo, antes de la crisis financiera asiática de 1997, el FMI y los mercados financieros desconocían que las reservas de los bancos centrales de Tailandia se habían agotado casi por completo (el total de 33.000 millones de dólares que se informó no incluía los compromisos en contratos a plazo, lo que dejaba unas reservas netas de solo unos 1.000 millones de dólares). Y, hasta la crisis de Grecia de 2010, se creía que los déficits fiscales y la carga de deuda del país eran mucho menores de lo que en realidad eran, gracias al uso de derivados financieros y a la contabilidad creativa del gobierno griego.”
Afirma que, aunque la deuda de las economías emergentes parece en gran medida moderada según los estándares históricos, es probable que esté siendo subestimada, quizá en un margen considerable. Si es así, la magnitud de la reversión de los flujos de capital que están experimentando las economías emergentes puede ser mayor de lo que generalmente se cree; potencialmente lo bastante grande como para desencadenar una crisis. En este contexto, seguir la pista a los vínculos financieros opacos y en evolución es más importante que nunca.
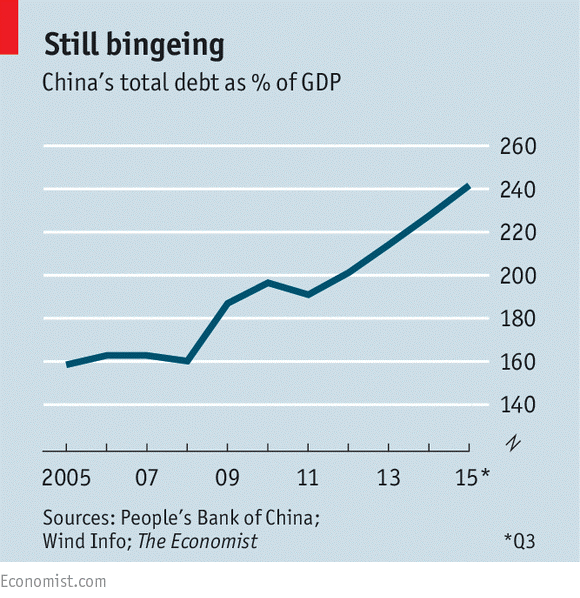
En cuanto a China, The Economist concluye que, tras la enorme expansión del crédito durante la crisis financiera, China debería haber empezado ya a desapalancarse. La deuda total de China asciende a 161 billones de yuanes (25 billones de dólares), más del 240 % del PIB. Sin embargo, en lugar de frenar, los bancos chinos siguen inyectando crédito en la economía, y las autoridades son reacias a abordar el problema por temor a una contracción del crédito. El endeudamiento continuado y el rápido aumento de la deuda, pese a la desaceleración de la economía, se explican en parte por el hecho de que los mayores deudores son empresas estatales y los mayores acreedores son bancos estatales. Así, algunos sostienen que una crisis aguda puede evitarse refinanciando los préstamos fallidos cuando vencen o absteniéndose de exigir su devolución. Evitar una crisis aguda, sin embargo, no significa que la economía vaya a librarse de una dolencia crónica, en la que se necesitará aún más crédito para sostener el crecimiento. Para abordar su problema de deuda, China recurrió a la flexibilización monetaria y a un enorme programa de canje de bonos para las administraciones locales, con el fin de reducir los costes del servicio de la deuda. No es demasiado tarde para que el país aborde su problema de deuda; sin embargo, mientras tanto se prevé que la montaña de deuda siga creciendo (véase el gráfico siguiente).
Lisa Abramowicz amplía la información sobre la burbuja de deuda china y escribe que, pese a un mercado inmobiliario sobrevalorado y a la desaceleración del crecimiento de la economía china, el apetito de los compradores de deuda por los bonos basura chinos denominados en dólares no disminuye. Se han registrado ganancias sorprendentes en el mercado de hasta el 9 % sobre bonos denominados en dólares emitidos por empresas inmobiliarias chinas muy endeudadas, en contraste con la caída de los rendimientos de los bonos estadounidenses de alto rendimiento. Este año vencen pagos de deuda por 12.000 millones de dólares y ya se han producido numerosas insolvencias, pero los inversores se mantienen firmes pese a la amenaza de una burbuja inmobiliaria y al claro mensaje de China de que no va a sostener a los prestatarios abocados a la quiebra.
¿Cómo salir de esta situación?
El Informe de Ginebra sobre la economía mundial analiza la cuestión del desapalancamiento y concluye que la ratio de deuda global sobre PIB marca nuevos máximos, de formas que dificultan la recuperación de las economías maduras y amenazan con provocar nuevas crisis en las economías emergentes, especialmente en China. El informe advierte de una «combinación venenosa de deuda global elevada y creciente y de un PIB nominal en desaceleración, impulsada tanto por la ralentización del crecimiento real como por la caída de la inflación». Los requisitos de política para salir con éxito de una trampa de apalancamiento son mucho más amplios que la conducción adecuada de la política monetaria. El informe sostiene también que, dados los riesgos y costes asociados al apalancamiento excesivo, hay que hacer más para mejorar la resiliencia de los marcos macrofinancieros frente a los shocks de deuda y desalentar la acumulación excesiva de deuda. Por último, aboga por reforzar la cooperación política internacional para abordar el apalancamiento mundial excesivo.
Dieter Wermuth en in der Herdentrieb escribe que, de cara al futuro, los tipos de interés se mantendrán bajos durante mucho tiempo, ya que el exceso de deuda pesa sobre la inflación. A escala global, los intentos de hogares, empresas, gobiernos y bancos por sanear sus balances (es decir, reducir sus respectivos excesos de deuda y aumentar su solvencia crediticia) se traducen en una menor utilización de la capacidad productiva. Esto solo puede significar que no será fácil subir los precios y los salarios de la forma habitual. Afirma que puede argumentarse que no existe alternativa a la política monetaria expansiva, incluidos los tipos de depósito negativos y la ampliación de los balances de los bancos centrales. Sin embargo, si persisten las tendencias deflacionistas, quizá haya que dar nuevos pasos hacia el dinero helicóptero, hasta que vuelva a considerarse normal una tasa de inflación general del 2 %.
Adair Turner afirma que estamos atrapados en una trampa en la que las cargas de deuda no disminuyen, sino que simplemente se trasladan entre sectores y países, y en la que las políticas monetarias por sí solas son insuficientes para estimular la demanda global, en lugar de limitarse a redistribuirla. Se requerirán políticas más radicales, como grandes quitas de deuda o mayores déficits fiscales financiados mediante una monetización permanente, para aumentar la demanda global, en lugar de limitarse a desplazarla de un lado a otro.
Este artículo se publicó originalmente en Bruegel, el centro de análisis con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor/a: Uuriintuya Batsaikhan trabaja como asistente de investigación en el área de macroeconomía europea y mundial y de gobernanza. Pia Hüttl es Affiliate Fellow de Bruegel.
Imagen: Un hombre pasa junto a edificios en un distrito central de negocios. REUTERS/Nicky Loh.




