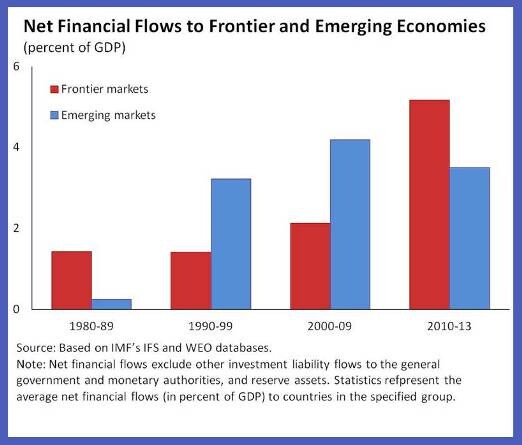
Se ha producido un notable aumento de los flujos financieros hacia las economías frontera procedentes de fuentes privadas que, en relación con su tamaño económico, ahora están a la par de los destinados a las economías emergentes (véase el gráfico).
Estos grandes flujos privados pueden ser volátiles —responden con fuerza a los cambios en las condiciones globales—, como ha demostrado la experiencia de las economías emergentes, y generan riesgos para la estabilidad financiera y la macroeconomía.
Por ello, se prevé que el aumento anticipado de las tasas de interés de EE. UU. en algún momento de este año genere volatilidad macroeconómica tanto para las economías emergentes como para las economías frontera. Cómo pueden los responsables de formular políticas de las economías frontera navegar este territorio inexplorado de volatilidad y riesgos derivados de los flujos de capital, y cuál es el ritmo y el grado óptimos de liberalización financiera que deberían perseguir para cumplir sus objetivos de desarrollo, son preguntas apremiantes de política económica para muchos de estos países.
Para debatir los temas y las políticas, y beneficiarse del aprendizaje entre pares, el FMI reunió recientemente a expertos de economías emergentes y frontera.
Estas son algunas de las principales conclusiones de los debates:
No hay una fórmula única. Las economías frontera no han adoptado un enfoque de «talla única» respecto del ritmo y el alcance de la liberalización de la cuenta de capital. Algunos países, como Bangladesh, han adoptado una postura más cautelosa. Permiten flujos hacia el sector transable, regulan el acceso de los inversores extranjeros al sector financiero y, hasta ahora, se han abstenido de emitir bonos soberanos en los mercados internacionales. En cambio, otros países, como Uganda y Zambia , tienen cuentas financieras en gran medida abiertas y afrontan cada vez más desafíos macroeconómicos —en particular, una sobrerreacción del tipo de cambio— debido a flujos volátiles de cartera que parecen desbordar sus mercados financieros nacionales. En algunos países, como Ghana, el ritmo de liberalización se ha ralentizado después de que grandes entradas de capital provocaran excesos fiscales y volatilidad del tipo de cambio.
Enfoque «pragmático» de la liberalización. El grado óptimo de liberalización de la cuenta de capital para las economías frontera —relativamente menos desarrolladas desde el punto de vista financiero e institucional— está en debate. Se dice que los países en desarrollo se benefician de la liberalización porque tienen restricciones de ahorro y el ahorro extranjero les ayuda a financiar inversiones valiosas, lo que acelera el crecimiento económico.Dani Rodrik, sin embargo, sostuvo que, en la práctica, muchas economías frontera probablemente tienen más restricciones a la inversión que al ahorro. Si la liberalización fomenta entradas que fortalecen la moneda, las inversiones en industrias cruciales de bienes transables se verán perjudicadas, socavando así el potencial de crecimiento de las economías que liberalizan. A su juicio, esto exige adoptar controles de capital estructurales y un enfoque «pragmático» de la integración financiera. En términos más generales, Olivier Jeanne señaló que puede haber una tensión entre el nivel del tipo de cambio deseable para el crecimiento económico y el que producen realmente los mercados financieros cuando la economía se abre a los flujos extranjeros. Países como China, que han registrado un desempeño de crecimiento impresionante y pasaron de la categoría de economía frontera a la de economía emergente en los últimos veinte años, lo hicieron sin abrir plenamente sus cuentas de capital.
Desafíos institucionales para gestionar los flujos. Las debilidades institucionales de algunas economías frontera complican la gestión de grandes entradas de capital. Entre ellas figuran la falta de independencia del banco central, las preocupaciones sobre la sostenibilidad de la deuda pública (en algunas economías frontera, gran parte de los flujos corresponde a endeudamiento externo de los gobiernos) y una supervisión y regulación financieras débiles. Esto plantea la pregunta de si las economías frontera con cuentas de capital en gran medida o totalmente abiertas podrían beneficiarse de revertir parcialmente la liberalización mediante una regulación adicional de los tipos de flujos de capital más volátiles.
Lecciones de las economías emergentes. A partir de la experiencia de las economías emergentes, los responsables de formular políticas deben gestionar los flujos volátiles de capital utilizando diversas herramientas, entre ellas la política monetaria orientada a cumplir la meta de inflación; la intervención cambiaria (frente a presiones de apreciación de la moneda y siempre que los costos de esterilización sean manejables y no se ponga en riesgo la credibilidad del marco de política monetaria); y medidas prudenciales o controles de capital, según corresponda. El FMI ha reconocido el papel de los controles de capital para mitigar los riesgos para la estabilidad financiera. Sin embargo, hubo diferencias de opinión sobre la combinación adecuada de estas herramientas de política; algunos, como José de Gregorio , siguieron mostrándose escépticos respecto del uso de controles de capital y de la intervención cambiaria, y sostuvieron que la primera línea de defensa de la estabilidad macroeconómica y financiera son políticas macroeconómicas sólidas (metas de inflación, prudencia fiscal y mayor flexibilidad del tipo de cambio) y medidas prudenciales.
Controles de capital frente a medidas macroprudenciales. Si bien estudios recientes señalan la eficacia de los controles de capital y las medidas prudenciales para mitigar los riesgos para la estabilidad financiera, se necesitan más investigaciones para evaluar su eficacia en distintos contextos, como sistemas más o menos desarrollados financieramente; perturbaciones de entradas frente a salidas; o diferentes tipos de flujos de capital: inversión directa, acciones de cartera, deuda de cartera o flujos bancarios. En términos prácticos, Dani Rodrik sugirió crear un inventario de controles de capital y medidas prudenciales adaptado a distintas circunstancias: las medidas deberían supervisarse, evaluarse y revisarse según sea necesario.
Entonces, ¿qué sigue? Los debates de la conferencia destacaron que, aunque en los últimos años se ha avanzado en la reflexión sobre la liberalización y la gestión de los flujos de capital, muchas preguntas siguen siendo objeto de debate.
¿Es siempre deseable una mayor liberalización o podría frustrar otros objetivos económicos, incluida la convergencia de ingresos con los países de altos ingresos? ¿La liberalización plena expone a las economías frontera a un mayor riesgo de perturbaciones desestabilizadoras difíciles de gestionar en la práctica, que supera los beneficios de la integración financiera, o pueden contrarrestarse esos riesgos con un uso más vigoroso de distintas herramientas de política? ¿Cuál es el papel, la combinación adecuada y la posible eficacia de las diferentes herramientas de política —incluidas la intervención cambiaria y los controles de capital— para gestionar la volatilidad de los flujos de capital?
Claramente, necesitamos más investigación y debate para explorar estos temas. La conferencia fue un paso en la dirección correcta. Tenemos mucho que ganar con los debates entre pares y el intercambio de información sobre opciones de política entre responsables de formular políticas, así como con un debate más amplio de estos temas con académicos y expertos del sector financiero.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jonathan D. Ostry es subdirector del Departamento de Investigación del FMI. Atish Rex Ghosh es subdirector y jefe de la División de Cuestiones Sistémicas del Departamento de Investigación del Fondo Monetario Internacional. Mahvash S. Qureshi es economista sénior en el Departamento de Investigación del FMI.
Imagen: Un hombre camina junto a edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh.




