La reciente decisión de Polonia y Croacia de limitar las consecuencias adversas de los préstamos denominados en francos suizos para los hogares ha puesto el foco en las secuelas de los préstamos en moneda extranjera en Europa Central y Oriental. Esto ocurrió tras la decisión del banco nacional suizo de poner fin a la paridad con el euro en enero de 2015 (Hungría ya había adoptado medidas en noviembre de 2014). Este blog describe (i) la magnitud del endeudamiento en moneda extranjera (y el papel destacado del franco suizo) y (ii) las respectivas disposiciones macroprudenciales adoptadas.
El endeudamiento en moneda extranjera aumentó considerablemente a mediados de los años 2000, impulsado por el motivo del carry trade, ya que los hogares (así como las empresas y las administraciones locales) se endeudaron en divisas de menor rentabilidad para financiar la compra de activos nacionales, como la vivienda. Como muestra la Figura 1, los tipos de interés de los préstamos hipotecarios en francos suizos en Hungría se situaron en el 5,1 % en enero de 2005, menos de la mitad del tipo nacional, que era del 13,8 %. Un panorama similar se observa en Polonia, aunque con un diferencial algo menor entre los tipos de interés de los préstamos en moneda nacional y los denominados en francos suizos. El riesgo de los préstamos en moneda extranjera se percibía como bajo, incluso para los clientes sin cobertura, ya que las expectativas de nuevas apreciaciones de la moneda respaldaban la demanda de préstamos en moneda extranjera en países con un régimen de tipo de cambio flexible, como Hungría y Polonia.
Sin embargo, con el inicio de la crisis financiera en 2008/2009, la percepción del riesgo de tipo de cambio por parte de los hogares cambió de forma drástica, ya que las monedas nacionales se depreciaron notablemente y el franco suizo se apreció gracias a las entradas de capital de refugio. Al mismo tiempo, los tipos de interés de los préstamos hipotecarios para hogares bajaron en Polonia (Figura 1), aliviando en cierta medida la presión sobre los propietarios de préstamos tanto en moneda extranjera como nacional. En Hungría, los tipos de interés de los préstamos en moneda nacional aumentaron a lo largo de 2009 (alcanzando un máximo del 12,3 % en julio de ese mismo año), mientras que los tipos de los préstamos en francos suizos siguieron aumentando ligeramente hasta comienzos de 2013.
Figura 1: tipos de interés de los préstamos hipotecarios para hogares en francos suizos y en moneda nacional en Hungría y Polonia, y LIBOR a 3 meses en CHF (%)
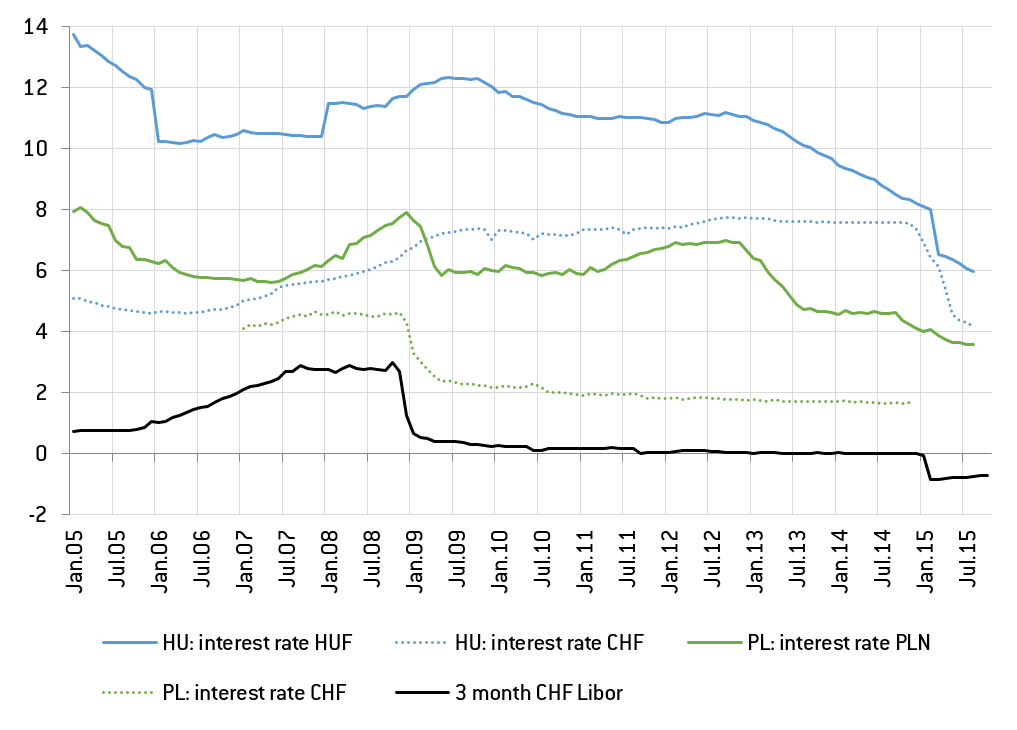
Fuente: bancos centrales nacionales y ThomsonReuters Datastream; Nota: los tipos de interés se refieren a los tipos medios mensuales acordados sobre los importes pendientes.
Como muestra la Figura 2, a finales de 2009 los préstamos en moneda extranjera en Hungría equivalían al 47 % del PIB (30,6 % del PIB en francos suizos), y en Polonia al 16 % del PIB (11,6 % del PIB en francos suizos). A finales de 2011, Croacia registraba préstamos en moneda extranjera equivalentes al 67 % del PIB (9,6 % del PIB en francos suizos) a finales de 2011. Por tanto, el franco suizo desempeñó un papel destacado en Hungría y Polonia.
Figura 2: composición por divisas de los préstamos al sector no financiero (% del PIB)

Fuente: BCE y AMECO; Nota: los datos más recientes disponibles corresponden al segundo trimestre de 2015; datos de final de año.
Medidas macroprudenciales en el contexto de los préstamos en moneda extranjera
El exceso de préstamos en moneda extranjera puede poner en peligro la estabilidad financiera; la depreciación de la moneda nacional, un aumento de los tipos de interés extranjeros o un deterioro de las condiciones macroeconómicas podrían poner bajo presión la capacidad de pago de la deuda de los hogares sin cobertura. Esto incrementaría la proporción de préstamos morosos en los balances bancarios y podría acabar afectando a los beneficios de los bancos y restringiendo el crédito a la economía real. Además, una investigación del BCE muestra que los préstamos en moneda extranjera dificultan la labor del banco central: por un lado, una política monetaria restrictiva provoca una disminución de los préstamos en moneda nacional y, por otro, acelera el crecimiento de los préstamos denominados en moneda extranjera. Polonia, Hungría y Croacia han puesto en marcha herramientas macroprudenciales para hacer frente a los riesgos derivados de los préstamos en moneda extranjera.
Polonia emitió la «Recomendación S» en 2006, que incluía la creación de colchones por depreciación para los bancos y la obligación de informar a los clientes de los riesgos asociados. En 2007 se incrementó el factor de ponderación del riesgo de los préstamos hipotecarios en moneda extranjera concedidos a hogares. Además, para abordar un posible desajuste de divisas en la financiación bancaria, se introdujeron límites de liquidez en 2007. El endurecimiento continuó en 2010 y 2011, con la introducción de instrumentos más estrictos dirigidos a los prestatarios, que limitaron las ratios deuda-renta de los préstamos denominados en moneda extranjera concedidos a prestatarios sin cobertura y volvieron a elevar los factores de ponderación del riesgo.
Dado el importante volumen de préstamos en moneda extranjera concedidos en Croacia en la década de 2000, también fue uno de los países más activos en materia de políticas macroprudenciales, introduciendo, entre otras medidas, límites a los desajustes de divisas en la financiación de los bancos, un aumento de las ponderaciones de riesgo, ajustes en los coeficientes de reservas obligatorias y la creación de colchones de liquidez vinculados a los préstamos en moneda extranjera.
Hungría introdujo medidas a partir de 2010, que incluían coeficientes préstamo-valor y deuda-renta más bajos para los préstamos en moneda extranjera. En 2011, el gobierno adoptó planes de reembolso que permitieron la amortización anticipada de hipotecas en moneda extranjera con un tipo de cambio artificialmente fuerte, lo que obligó a los bancos a asumir pérdidas masivas (véase el dictamen del BCE). Seguía siendo posible conceder préstamos en moneda extranjera, pero solo en condiciones crediticias muy restrictivas. En febrero de 2015, los bancos húngaros convirtieron la mayoría de los préstamos en moneda extranjera en forintos húngaros, a los tipos de mercado vigentes en ese momento, con arreglo a una decisión adoptada en noviembre de 2014. Gracias a ello, la considerable apreciación del franco suizo en enero de 2015 no tuvo repercusiones en los prestatarios hipotecarios de los hogares.
Figura 3: tasa de crecimiento de los préstamos al sector no financiero en moneda extranjera y en moneda nacional (variación porcentual interanual)
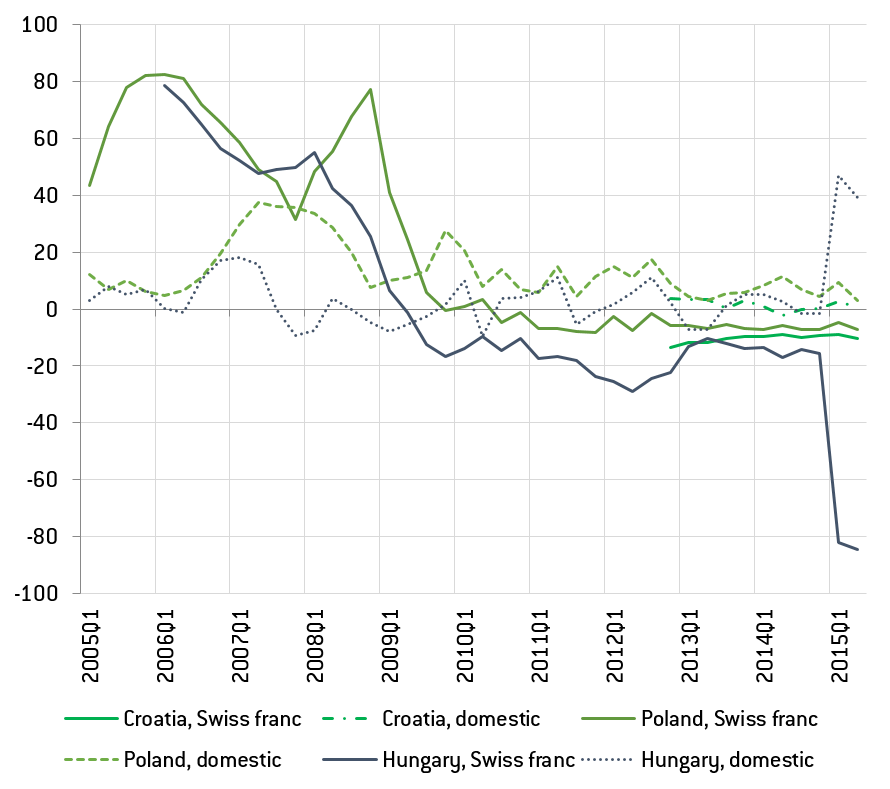
Fuente: BCE; Nota: los datos más recientes disponibles corresponden al segundo trimestre de 2015.
Como muestra la Figura 3, antes de la crisis financiera de 2008, los préstamos en francos suizos crecieron considerablemente más que los denominados en moneda nacional tanto en Hungría como en Polonia. Con el inicio de la turbulencia financiera, las tasas de crecimiento de los préstamos denominados en francos suizos cayeron tanto en Hungría como en Polonia, desde alrededor del 40 % hasta cerca de cero a lo largo de 2008. A finales de 2009, las tasas de crecimiento de los préstamos en moneda extranjera quedaron por debajo de las de sus equivalentes en moneda nacional en ambos países, y así se mantuvieron después. Para el segundo trimestre de 2015, la proporción de préstamos en moneda extranjera había disminuido en los tres países (Figura 1); en Hungría, en particular, la proporción de préstamos en moneda extranjera se redujo solo al 2,5 % del PIB tras la conversión a forintos húngaros (lo que explica la fuerte caída de la tasa de crecimiento de los préstamos en francos suizos y el marcado aumento de los préstamos en moneda nacional en Hungría, tal como refleja la Figura 3).
Esta evolución podría reflejar, por un lado, una caída de la oferta, debida a las medidas macroprudenciales. En este contexto, una investigación del BCE destaca que dichas medidas parecen haber sido eficaces para frenar los préstamos en moneda extranjera, pero que pierden eficacia poco después de implementarse las políticas. Por otro lado, podría reflejar una caída de la demanda, a medida que cambió la percepción de los consumidores sobre el riesgo de tipo de cambio.
Los gobiernos de Polonia y Croacia han situado en un lugar prioritario de su agenda el lastre de los préstamos en moneda extranjera, dado que las elecciones están a la vuelta de la esquina, y se están dando a conocer políticas sobre cómo convertir los préstamos en francos suizos (véase el dictamen del BCE sobre la ley croata y la ley polaca). Estas políticas, más que macroprudenciales, abordan la cuestión del reparto de la carga, una vez que la secuela de la moneda extranjera ha resultado problemática tras la apreciación del franco suizo. De cara al futuro, las medidas de política macroprudencial seguirán siendo clave para evitar volver a despertar ante otra secuela de préstamos en moneda extranjera.
Este artículo fue publicado originalmente por Bruegel, el centro de análisis con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autora: Pia Hüttl es ciudadana austriaca y es investigadora afiliada de Bruegel.
Imagen: Un empleado cuenta billetes en euros. REUTERS/Pichi Chuang.




