Cuando conoces a alguien en una fiesta y esa persona se entera de que eres economista, inevitablemente te pregunta: «¿Qué va a hacer el mercado bursátil?». Es una pregunta excelente. Si el día que nací mis padres hubieran invertido 100 dólares en Altria, la acción con mejor rendimiento desde entonces, ahora sería millonario.
Por supuesto, la mayoría de los economistas no dedicamos nuestro tiempo a pensar en el mercado bursátil.
La prensa tiene su propia opinión sobre lo que hacemos, no siempre positiva, ya sea por criticar nuestra incapacidad para predecir el futuro (Harford 2014), nuestra falta de conexión con el mundo real (The Guardian 2017) o nuestra preferencia por las matemáticas frente a las personas (Smith 2015). ¿Cómo podemos combatir los economistas estos estereotipos negativos? Quizá explicando mejor el conjunto más amplio de cuestiones en las que pensamos y cómo las abordamos. Hace poco lo intenté en un capítulo (Snyder 2017) publicado en ¿Qué son las artes y las ciencias? Una guía para curiosos.
En pocas palabras
Una respuesta breve es que la economía es la ciencia social centrada en el bienestar material de las personas, el «aspecto empresarial» de la vida. ¿Cómo se gana la vida la gente? ¿Qué compra con el dinero que gana? ¿Qué impulsa el crecimiento de la economía en su conjunto?
Aunque es un punto de partida, el ámbito de la economía no ha dejado de ampliarse, difuminando las distinciones entre esta y otras ciencias sociales. Por ejemplo, antes el delito era competencia exclusiva de los sociólogos, y la corrupción, de los politólogos. Pero los economistas se dieron cuenta de que estos problemas sociales podían responder a los incentivos económicos y que, si no se abordaban, podían destruir una economía productiva. Así, estos asuntos pasaron a formar parte de la economía convencional.
Subastas de arte
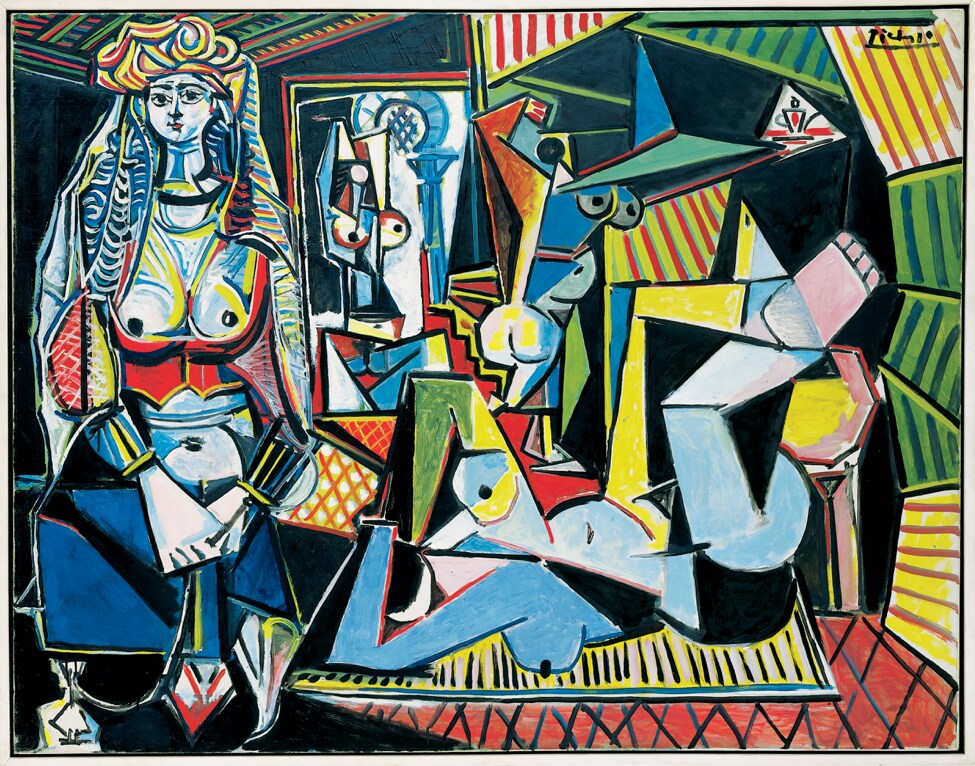
Podría parecer que nada está más lejos del «aspecto empresarial» de la vida que el arte, pero incluso este se ha convertido en objeto de estudio para los economistas. En 2015, Las mujeres de Argel, de Picasso, el cuadro que aparece en la figura 1, batió el récord del precio más alto pagado en una subasta de arte. Aunque quizá los economistas tengan poco que decir sobre la calidad de las pinceladas, pueden ofrecer análisis más profundos del resultado de la subasta, celebrada en Christie’s, la casa de subastas internacional.
Figura 1 Las mujeres de Argel, de Pablo Picasso
La puja fue intensa. El precio de salida fue de 100 millones de dólares. En diez minutos, los postores elevaron el precio hasta los 180 millones de dólares, el precio de venta. Aunque podían pujar en incrementos de un millón de dólares, en varios momentos algunos postores superaron la oferta anterior en 10 millones de dólares.
A muchas personas les desconcierta esta estrategia de hacer pujas muy superiores. Se pierde la posibilidad de ganar el cuadro por menos si los demás postores se hubieran retirado antes de que el precio aumentara los 10 millones de dólares completos. Algunos economistas sugieren que las pujas muy superiores podrían ser un intento estratégico de ahuyentar a los demás postores. Sostienen que los rivales podrían considerar temerario seguir en una subasta con alguien que valora tanto el objeto que está dispuesto a desperdiciar dinero para demostrarlo (Avery 1998).
Las pujas muy superiores no son el único aspecto interesante de esta subasta. ¿Por qué eligió Christie’s un precio de salida de 100 millones de dólares, en lugar de 80 o 120 millones? ¿Por qué no pedir a cada postor una única oferta secreta, en lugar de una serie ascendente de pujas abiertas?
Principios teóricos
Aunque los economistas estudian temas que van desde el empleo hasta la corrupción y el arte, su forma de pensar se basa en algunos conceptos fundamentales. Quizá el más importante sea la escasez. Destinar recursos a un proyecto —por ejemplo, prevenir la diabetes— implica dejar sin atender otro proyecto valioso, como curar el cáncer. Por eso, al decidir si conviene emprender una iniciativa, una de las funciones de la economía es sostener que sus beneficios no deben considerarse de forma aislada, sino sopesarse frente a sus costos. Los costos asignan un valor monetario a aquello a lo que hay que renunciar cuando se elige una opción en lugar de otra.
¿Cómo se determina el valor? Durante mucho tiempo, los estudiosos se han planteado esta pregunta. ¿Por qué se aprecian tanto los diamantes, que no son más que adornos, mientras que el agua, esencial para la vida humana, brota libremente de las fuentes públicas? En la Edad Media, los filósofos propusieron la teoría del precio justo, según la cual el valor es una propiedad intrínseca de un objeto. Desde esta perspectiva, los diamantes son caros por su calidad intrínseca, mientras que el agua no lo es. Pero esta teoría no resulta satisfactoria. No explica de dónde procede ese valor intrínseco ni concuerda con las variaciones de precios entre culturas y épocas. Karl Marx aportó la teoría del valor-trabajo, según la cual el valor de un objeto depende del esfuerzo que los trabajadores invierten en producirlo. La teoría del valor-trabajo también tiene sus inconvenientes: lleva a la incómoda conclusión de que una extracción dental de una hora sería sesenta veces más valiosa que una que hubiera durado un minuto.
Hoy en día, los economistas suelen considerar que el valor no es intrínseco ni está determinado por un único factor, sino que resulta de la interacción de varias fuerzas impersonales del mercado. Podemos explicar la paradoja del agua y los diamantes con sencillez trazando curvas de oferta y demanda, como se muestra en la figura 2. El comportamiento de los vendedores está representado por la curva roja de oferta. Su pendiente ascendente indica que, a precios más altos, aumenta la oferta, a medida que los proveedores existentes amplían sus operaciones y nuevos proveedores entran en el mercado. El comportamiento de los compradores está representado por la curva azul de demanda. Su pendiente descendente indica que los compradores están dispuestos a adquirir más a precios más bajos.
Figura 2 Oferta y demanda del mercado
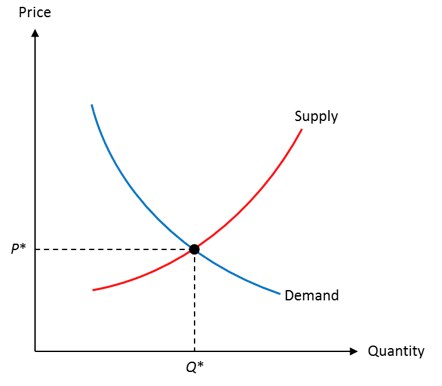
Se alcanza un equilibrio en el punto en que se cruzan la oferta y la demanda. En otros puntos, o bien la oferta supera a la demanda y el precio baja, porque los vendedores aceptan precios más bajos para deshacerse del excedente de inventario, o bien la demanda supera a la oferta y el precio sube, porque los compradores seguirían haciendo fila para comprar a precios más altos antes que quedarse sin el bien. El precio de equilibrio P* determina el valor del objeto.
Este modelo permite resolver fácilmente la paradoja del agua y los diamantes. El agua abunda y la demanda se cruza con la oferta a un precio cercano a cero. A ese precio, el agua se usa no solo para evitar que la gente muera de sed, sino también para regar el césped. Los diamantes, en cambio, solo se extraen en unos pocos lugares del mundo. La oferta limitada se cruza con la demanda a un precio tan alto que los diamantes se reservan para usos de valor extraordinariamente elevado, como los compromisos matrimoniales.
Causalidad en la economía empírica
Desde sus inicios, la economía ha sido teórica. Surgió como una rama de la filosofía. Más recientemente, la investigación económica ha adoptado un enfoque empírico, impulsada por la disponibilidad de abundantes datos y computadoras potentes.
Uno de los grandes avances de la investigación económica empírica moderna es la identificación causal—es decir, descubrir relaciones causales reales en lugar de interpretar en exceso correlaciones aparentes como si fueran causalidad. Descubrir relaciones causales es difícil en economía. Las oportunidades de realizar experimentos son limitadas por los costos y las consideraciones éticas que conllevan las intervenciones controladas en los mercados (aunque estas oportunidades están aumentando gracias al auge del interés por los experimentos de laboratorio y de campo).
Los economistas tienen que idear formas ingeniosas de establecer la causalidad a partir de datos no experimentales. Elige uno de tus estudios favoritos. Un microeconomista podría elegir el estudio de Dale y Krueger (2002) sobre si asistir a una universidad de mayor prestigio causa mayores ingresos después de graduarse, que explica el problema de que la correlación positiva podría deberse por completo a la mayor capacidad de los estudiantes admitidos en las mejores universidades. Un macroeconomista podría elegir el estudio de Romer (1992) sobre si la política fiscal o la monetaria merecía más crédito por la recuperación de Estados Unidos tras la Gran Depresión. El problema: una economía en crisis puede generar efectos de retroalimentación que hagan parecer perjudiciales políticas beneficiosas.
Volvamos al mercado bursátil
Después de escuchar pacientemente tu descripción de lo que haces, es posible que tu interlocutor aún espere una respuesta a la pregunta del millón: «¿Qué va a hacer el mercado bursátil?». Recuerda la acción que podría haberme convertido ya en millonario: Altria, la de mejor rendimiento en las últimas décadas, según Siegel (2005). ¿Te da curiosidad saber qué fabrica Altria? Podrías adivinar que se trata de algo de alta tecnología, quizá computadoras o productos farmacéuticos.
Altria fabrica cigarrillos. Hasta una escisión reciente, Altria era la empresa matriz de Phillip Morris, fabricante de Marlboro y otras marcas de cigarrillos. Dado que el consumo de tabaco está disminuyendo en los países ricos por los altos impuestos y las restricciones, cuesta creer que fabricar cigarrillos sea una buena inversión.
El sorprendente rendimiento de los cigarrillos ofrece una perspectiva económica útil sobre los precios de las acciones. Es tentador que los inversores comunes crean que pueden superar al mercado, pero estudio tras estudio demuestra que, por lo general, no es así. Les conviene más diversificar sus inversiones entre muchas acciones y mantenerlas a largo plazo.




