Las experiencias de los últimos años han puesto de relieve la necesidad de comprender mejor los vínculos entre el sector financiero y la economía real. Aunque se han dedicado esfuerzos considerables a este tema, quedan muchas preguntas por responder. Una de ellas es la importancia de los shocks originados dentro del sector financiero frente a los shocks procedentes del lado real de la economía para explicar las fluctuaciones de la actividad económica y los mercados financieros.
¿Qué ha causado los excesos en la asunción de riesgos?
Muchos observadores coinciden en que el aumento de la asunción de riesgos en los bancos dio lugar a un crédito excesivo a principios de la década de 2000, lo que posteriormente contribuyó a la crisis de 2007-2008. Sin embargo, está menos claro qué propició este mayor apetito por el riesgo:
Una interpretación es que se debió a cambios en el sistema financiero, como mayores oportunidades para transferir riesgos y la prevalencia de esquemas de incentivos sesgados (véase, por ejemplo, Rajan 2005);
Una interpretación alternativa es que la conducta de asunción de riesgos de los bancos estuvo impulsada principalmente por acontecimientos externos al sector bancario. Por ejemplo, se ha culpado a la política monetaria expansiva de incentivar a los bancos a asumir riesgos excesivos antes de la crisis, el denominado canal de asunción de riesgos de la política monetaria (por ejemplo, Adrian y Shin 2010; Jiménez et al. 2009; Ioannidou et al. 2009; Maddaloni y Peydró 2011).
¿Y qué ocurre con los mercados de titulización?
Del mismo modo, existe un amplio consenso en que la titulización fue un factor importante del auge del crédito previo a la crisis, así como un factor destacado que contribuyó a la crisis de las hipotecas subprime. Keys et al. (2010) y Purnanandam (2011) han demostrado que el uso generalizado de la titulización afectó al comportamiento de los bancos tanto en cuanto al volumen como a la calidad de los préstamos. De nuevo, no está claro qué desencadenó los cambios en los mercados de titulización:
Podría deberse a innovaciones financieras que facilitaron a los bancos transferir riesgos a los inversores;
La titulización también pudo haberse visto impulsada por cambios ajenos a los mercados de titulización, como variaciones en la orientación de la política monetaria que alteraron el apetito de los inversores por los activos de riesgo.
Borio y Zhu (2008), por ejemplo, sostienen que los tipos de interés bajos aumentan el apetito y la demanda de productos de titulización por parte de los inversores, lo que suele denominarse efecto de búsqueda de rendimiento de la política monetaria. Por otro lado, los bancos suelen utilizar la titulización para amortiguar los efectos de la política monetaria. En particular, los tipos de interés más bajos reducen la oferta de titulización por parte de los bancos, porque financiar los préstamos fuera de balance resulta más barato y sencillo (Estrella 2002, Loutskina y Strahan 2009, Loutskina 2011).
Es necesario tener una visión clara del origen de los shocks
Separar los shocks originados en los bancos y los mercados de titulización de otros shocks es importante para comprender cómo interactúa el sistema financiero con la macroeconomía. Esto debería ayudarnos a evaluar el papel general del sistema financiero en la generación y amplificación de shocks, un elemento importante para diseñar la regulación financiera. Por ejemplo, el margen de actuación de la regulación es más limitado si las fluctuaciones de las variables financieras se deben principalmente a shocks de la economía real. Además, aislar distintos tipos de shocks financieros es un requisito previo para estudiar sus consecuencias macroeconómicas. Los distintos tipos de shocks financieros pueden afectar de manera diferente a la producción y los precios y, por tanto, requerir respuestas de política distintas.
Desentrañar los shocks mediante un enfoque empírico basado en la teoría
En un artículo reciente (Peersman y Wagner 2015), hemos analizado el vínculo entre el sector bancario, los mercados de titulización y la macroeconomía mediante un modelo estructural vectorial autorregresivo. Basándonos en un modelo teórico de asunción de riesgos y titulización por parte de los bancos, identificamos tres tipos de shocks financieros en el modelo estructural vectorial autorregresivo:
Un shock de asunción de riesgos altera el coste (real o percibido) que supone para los bancos mantener riesgos en su balance. Puede surgir, por ejemplo, porque los bancos subestimen (o sobrestimen) temporalmente el riesgo, por cambios en los incentivos de los directivos bancarios para transferir riesgos o por riesgo moral debido a variaciones en las expectativas de rescate;
Un shock de titulización hace que para los bancos resulte más o menos atractivo titularizar préstamos. Puede deberse, por ejemplo, a innovaciones financieras en los mercados de titulización con respecto a una tendencia de progreso tecnológico, o a fluctuaciones en la demanda de activos titulizados;
Un shock de crédito es un shock que hace más rentable para los bancos conceder préstamos, por ejemplo, debido a un cambio en los costes de supervisión o a un desplazamiento de la demanda de préstamos que no esté causado por acontecimientos de la economía real.
Los shocks financieros son importantes para la macroeconomía
Estimamos el modelo estructural vectorial autorregresivo para Estados Unidos durante el periodo de muestra 1970-2008. Los resultados muestran que los shocks financieros son una fuente importante de fluctuaciones macroeconómicas. En conjunto, explican más del 30% de la variación de la producción de EE. UU.
Los shocks financieros y su impacto en la economía
La figura siguiente muestra los efectos dinámicos de los tres tipos distintos de shocks financieros sobre el PIB real y el nivel de precios, respectivamente (las figuras muestran las respuestas de impulso ante un shock exógeno de una desviación estándar en el periodo cero).
Figura 1. Efectos dinámicos de tres tipos distintos de shocks financieros
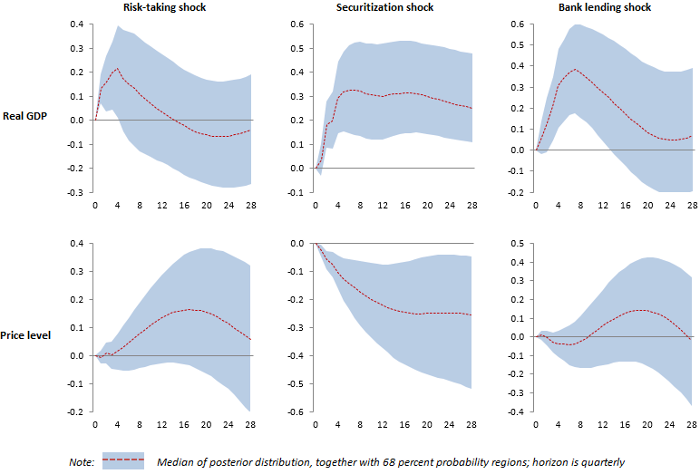
La figura revela que los shocks expansivos de titulización conducen a un aumento permanente del PIB real, acompañado de una caída del nivel de precios. En otras palabras, se observa un patrón que suele encontrarse en los shocks tecnológicos o de oferta. Esto concuerda con la idea de que las técnicas de titulización alivian las restricciones de financiación y facilitan una asignación más eficiente de los recursos en la economía.
En cambio, los shocks de crédito y de asunción de riesgos solo tienen un efecto temporal en la actividad económica y tienden a provocar un aumento (moderado) del nivel de precios. Por tanto, el patrón de ambos shocks es similar al de un shock de demanda agregada.
No todas las fluctuaciones del sistema financiero se originan dentro del propio sistema
Un hallazgo intrigante de nuestro análisis es que los cambios en la titulización y en los préstamos que los bancos mantienen en sus balances están impulsados predominantemente por shocks no relacionados con los mercados de titulización ni con la asunción de riesgos. Esto sugiere que gran parte de las fluctuaciones observadas en los datos de la titulización y la asunción de riesgos son, en realidad, una respuesta endógena a acontecimientos ocurridos en otros ámbitos de la economía.
Políticas macroeconómicas
Dado que los shocks financieros son una fuente significativa de fluctuaciones macroeconómicas, los responsables de las políticas deben tener más en cuenta el papel del sistema financiero. Esto puede implicar intentos por reducir el margen para que el sistema financiero sea una fuente de shocks. Los esfuerzos regulatorios actuales, en particular los orientados a limitar la asunción de riesgos en los bancos y a reducir el riesgo sistémico en los mercados de titulización, ya avanzan en esa dirección.
Los responsables de las políticas también deben tener en cuenta el origen de los shocks al responder a las fluctuaciones de la economía. En particular, nuestros resultados indican que el origen del shock es fundamental para determinar la respuesta de política óptima. Por ejemplo, los shocks expansivos originados en los mercados de titulización se asemejan a los shocks de productividad, con tendencias deflacionarias, mientras que los shocks causados por un mayor apetito por el riesgo tienden, por el contrario, a provocar una inflación más alta. En la práctica, esto implica que los bancos centrales no solo deben prestar atención a los cambios en el crédito total de la economía, sino también considerar la contribución de los bancos (retención de préstamos) y de los mercados (titulización) a esos cambios.
Una advertencia para los responsables de las políticas
Nuestros resultados también ofrecen una advertencia sobre la tendencia a interpretar demasiado rápidamente los cambios en el sector financiero. Por ejemplo, parece natural atribuir las fluctuaciones de la titulización a los propios mercados de titulización, con las consiguientes implicaciones para la regulación financiera. Sin embargo, parece que solo una pequeña parte de los cambios en la titulización y la asunción de riesgos se debe a shocks en esas mismas variables. Por tanto, las fluctuaciones son en gran medida una respuesta a acontecimientos que tienen lugar en otros ámbitos de la economía. Esto pone de relieve la necesidad de distinguir claramente entre shocks y respuestas endógenas en el sistema financiero para el análisis de políticas.
Referencias
Adrian, T y H Shin (2010), «Intermediarios financieros y economía monetaria», en B M Friedman y M Wordford (eds.), Manual de economía monetaria, capítulo 12: 601-650.
Borio, C y H Zhu (2008), «Regulación del capital, asunción de riesgos y política monetaria: ¿un eslabón perdido en el mecanismo de transmisión?», serie de documentos de trabajo del BIS, 268.
Estrella, A (2002), «Titulización y eficacia de la política monetaria», Revista de Política Económica: 243-255, Banco de la Reserva Federal de Nueva York.
Ioannidou, V, Ongena, S y J Peydrò (2009), «Política monetaria, asunción de riesgos y fijación de precios: evidencia de un experimento cuasinatural», manuscrito, Universidad de Tilburg.
Jiménez, G, Ongena, S, Peydrò J y J Saurina (2009), «Tiempos peligrosos para la política monetaria: ¿qué nos dicen veintitrés millones de préstamos bancarios sobre los efectos de la política monetaria en la asunción de riesgos crediticios?», serie de documentos de trabajo del Banco de España, 833.
Keys, B, Mukherjee, T, Seru A y V Vig (2010), «¿La titulización condujo a una evaluación poco rigurosa? Evidencia de préstamos subprime», The Quarterly Journal of Economics 125(1): 307-362.
Loutskina, E (2011), «El papel de la titulización en la gestión de la liquidez y la financiación bancaria», Journal of Financial Economics 100: 663-684.
Loutskina, E y P Strahan (2009), «La titulización y la disminución del impacto de la financiación bancaria en la oferta de préstamos: evidencia de las concesiones de hipotecas», Journal of Finance 64(2): 861-889.
Maddaloni, A y J Peydro (2011), «Asunción de riesgos bancaria, titulización, supervisión y tipos de interés bajos: evidencia de los estándares de concesión de préstamos en la zona del euro y EE. UU.», Review of Financial Studies 24: 2121-65.
Peersman, G y W Wagner (2015), «Shocks al crédito bancario, la asunción de riesgos y la titulización, y su papel en las fluctuaciones del ciclo económico de EE. UU.», documento de debate del CEPR 10547.
Purnanandam, A (2011), «Modelo de originar para distribuir y la crisis de las hipotecas subprime», Review of Financial Studies 24(6): 1881-1915.
Rajan, R (2005), «¿Ha hecho el desarrollo financiero que el mundo sea más arriesgado?», documento de trabajo del NBER n.º 11728.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Gert Peersman es profesor de Economía en la Universidad de Gante (Departamento de Economía Financiera). Wolf Wagner es profesor de Economía en la Universidad de Tilburg y presidente del European Banking Center.
Imagen: Una vista muestra la sede de una empresa francesa en Courbevoie, a las afueras de París. REUTERS.




