Los economistas académicos suelen utilizar la relación entre efectivo y depósitos (C/D), o su inversa, para comprobar si el público en general ha entrado en pánico ante una crisis bancaria (Bernanke y James, 1991; Friedman y Schwartz, 1963). Cuando preocupa la seguridad de los bancos, algunos depositantes intentan protegerse retirando sus fondos de los bancos y conservándolos en efectivo. El resultado es un aumento de la relación C/D. Utilizamos las relaciones C/D para evaluar la magnitud del pánico entre el público en general durante la reciente Gran Crisis Financiera y compararla con la Gran Depresión.
En otoño de 2008, la relación C/D aumentó considerablemente en varios países desarrollados
Los datos sobre las tenencias de efectivo indican que, en la mayoría, aunque no en todos, los países desarrollados se produjo un repunte temporal de las relaciones C/D en otoño de 2008 y a comienzos de 2009, especialmente en octubre de 2008. De los ocho países desarrollados que analizamos, la incipiente reacción de pánico ante la quiebra de Lehman Brothers y el comienzo de la crisis se manifestó con mayor claridad en el Reino Unido, Estados Unidos, la zona del euro y Nueva Zelanda; el impacto fue, como mucho, moderado en Australia y Canadá. En Japón y Suecia, el impacto general fue escaso.
La tendencia descendente previa de la relación C/D del Reino Unido llegó a su fin a mediados de 2007 y se disparó en el cuarto trimestre de 2008. Como destaca la Figura 1, la tendencia descendente previa de la relación C/D del Reino Unido (probablemente impulsada sobre todo por cambios tecnológicos en los medios de pago) parece haber terminado hacia mediados de 2007, aunque apenas hay indicios de un gran salto de la relación C/D durante la retirada masiva de depósitos de Northern Rock en septiembre/octubre de 2007. Esto podría deberse a que se consideraba un banco regional pequeño, cuyos problemas eran en gran medida idiosincrásicos y tenían pocas implicaciones sistémicas. Sin embargo, el aumento mensual de la relación C/D en octubre de 2008 fue considerable, del 1,5%, y en los meses siguientes se produjeron nuevos incrementos significativos. Esto llevó a que la tasa de variación trimestral de la relación C/D alcanzara un máximo de casi el 3% en diciembre de 2008/enero de 2009 (véase la Figura 2).1
Figura 1. Relación entre efectivo y depósitos en el Reino Unido
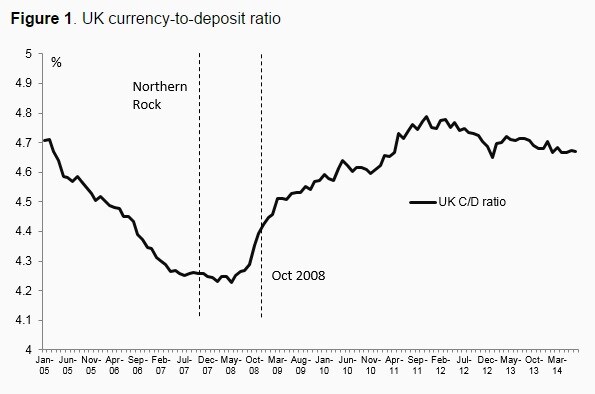
Fuente: Banco de Inglaterra, Haver Analytics, Morgan Stanley Research.
Figura 2. Variaciones de la relación entre efectivo y depósitos en el Reino Unido

Fuente: Banco de Inglaterra, Haver Analytics, Morgan Stanley Research.
También hubo grandes aumentos de la relación C/D en Estados Unidos y la zona del euro. En Estados Unidos se observa una ruptura similar de la tendencia descendente de la relación C/D, aunque el cambio de sentido no es tan acusado como en el Reino Unido. Hay algunos indicios de un aumento anterior de la relación tras el rescate de Bear Stearns en marzo de 2008, seguido de una caída en septiembre, quizá por el alivio tras el rescate de las empresas patrocinadas por el Gobierno (GSE), Fannie Mae y Freddie Mac; después se sucedieron grandes aumentos mensuales hasta aproximadamente marzo de 2009 (véase la Figura 3), de modo que la variación trimestral alcanzó un máximo superior al 2% en febrero de 2009. A diferencia del Reino Unido y Estados Unidos, la relación C/D de la zona del euro seguía una tendencia ascendente antes de la crisis, quizá debido al mayor uso internacional de billetes de euro de alta denominación como reserva de valor. Sin embargo, esta tendencia ascendente se estaba debilitando en 2006/07. Luego, en octubre de 2008, la relación C/D aumentó de forma marcada y brusca, más del 5% (véase la Figura 4). Sin embargo, fue un episodio puntual, sin reversión posterior, pero también sin continuidad.
Figura 3. Relación entre efectivo y depósitos en Estados Unidos

Fuente: Junta de la Reserva Federal de Estados Unidos, Haver Analytics, Morgan Stanley Research.
Figura 4. Relación entre efectivo y depósitos en la zona del euro

Fuente: Banco Central Europeo, Haver Analytics, Morgan Stanley Research.
¿Pudieron influir otros factores en la relación C/D?
La quiebra de Lehman y la posterior agitación política y económica agravaron la fuerte desaceleración del ciclo económico que ya estaba en marcha en la mayoría de las economías desarrolladas. Para mitigarla, los bancos centrales de prácticamente todos los países redujeron drásticamente sus tipos de interés oficiales a corto plazo hasta el límite inferior cero en cuestión de unos meses (véase la Figura 5).
Figura 5. Tipos de interés oficiales en Estados Unidos, el Reino Unido y la zona del euro

Fuente: Banco de Inglaterra, Junta de la Reserva Federal de Estados Unidos, Banco Central Europeo, Morgan Stanley Research.
El efectivo no devenga intereses, mientras que los depósitos suelen ofrecer cierta rentabilidad. Por tanto, una reducción de los tipos de interés aumenta el atractivo relativo de mantener efectivo. La mayoría de los estudios empíricos muestran que la elasticidad de las tenencias de efectivo respecto de los tipos de interés es estadísticamente significativa, aunque pequeña. Aun así, no creemos que el repunte temporal de la relación C/D en otoño de 2008 pueda atribuirse a los tipos de interés, por varias razones:
Los tipos de interés siguieron bajando, en general, hasta marzo de 2009, para cuando el pánico temporal ya estaba remitiendo. Aunque un efecto de los tipos de interés pueda explicar el aumento inicial de la relación C/D, no explica por qué ese efecto se disipó una vez pasado el pánico. Los efectos relativos de los tipos de interés suelen empezar siendo pequeños y aumentar con el tiempo. La relación C/D dio un primer salto en octubre de 2008, al menos en el Reino Unido y la zona del euro, y luego volvió rápidamente a su tendencia; esto concuerda mucho más con el inicio y el fin de un breve episodio de pánico que con una respuesta a los tipos de interés relativos.
Los estudios empíricos sobre la elasticidad de los tipos de interés indican que es demasiado pequeña para explicar el repunte de la relación C/D. También calculamos las correlaciones entre las variaciones de los tipos de interés y las variaciones de las tenencias de efectivo en los países de esta muestra. Aunque esta relación solía ser negativa, su magnitud era relativamente pequeña. Además, el enorme salto de la relación C/D de la zona del euro en octubre de 2008 se produjo cuando los tipos de interés, del 3,75%, todavía estaban solo 50 pb por debajo del máximo del ciclo. Mientras tanto, en el Reino Unido parece haber habido en los últimos años cierta relación inversa entre la relación C/D y los tipos de interés de los depósitos a plazo.
Algunos países, como Suecia, no registraron cambios reales en sus relaciones C/D, a pesar de la fuerte caída de los tipos de interés en ese período: del 4,75% en septiembre de 2008 al 0,5% en abril de 2009 y al 0,25% en julio de 2009.
El paso al efectivo se debió principalmente a un fuerte aumento de las tenencias de los billetes de mayor denominación, lo que concuerda con un pánico incipiente (véase la Figura 6).
En definitiva, creemos que el repunte de la relación C/D se debió a un pánico incipiente, y no a un efecto de los tipos de interés relativos.
Figura 6. Los billetes de alta denominación fueron el principal motor del aumento del efectivo en circulación

Fuente: Departamento del Tesoro de Estados Unidos, Oficina del Servicio Fiscal; Banco de Inglaterra; Banco Central Europeo; Morgan Stanley Research
En comparación con la Gran Depresión, fue un pánico moderado y muy breve
En Estados Unidos, la variación mensual media de la relación C/D fue del 0,8% entre octubre de 2008 y marzo de 2009, frente al 1,6% entre 1930 y 1933. En algunos momentos de 1931 y 1933, la tasa de variación trimestral de la relación C/D superó el 20% (véase el Gráfico 7). Friedman y Schwartz (1963) citaron este enorme desplazamiento del público desde los depósitos hacia el efectivo como una de las principales razones del desplome de la masa monetaria amplia de Estados Unidos entre 1929 y 1933; atribuyeron el cambio principalmente a una retirada masiva de depósitos por parte del público, dada su experiencia y su expectativa posterior de quiebras bancarias. En cambio, en el Reino Unido no hubo quiebras bancarias significativas en ese período ni una expectativa general de que pudieran producirse, pese a la depresión económica. Así, la tendencia descendente gradual de la relación C/D del Reino Unido en la década de 1920 continuó durante la de 1930 (véase la Figura 7).
Figura 7. Relaciones entre efectivo y depósitos de Estados Unidos y el Reino Unido durante el período de entreguerras*

Fuente: Friedman y Schwartz, 1963; Sheppard, 1971; Morgan Stanley Research
*Los datos de la relación C/D del Reino Unido para el período de entreguerras son anuales
Los responsables de las políticas habían aprendido de los errores cometidos durante la Gran Depresión, y la multitud de intervenciones envió un mensaje creíble: harían «lo que hiciera falta» para respaldar el sistema bancario
Como señaló el entonces presidente de la Reserva Federal, Ben Bernanke, en un discurso pronunciado en 2002 en una conferencia en honor a Milton Friedman: «Permítanme terminar mi intervención abusando ligeramente de mi condición de representante oficial de la Reserva Federal. Quisiera decirles a Milton y Anna: respecto de la Gran Depresión, tenían razón; lo hicimos nosotros. Lo sentimos mucho. Pero, gracias a ustedes, no volveremos a hacerlo». A diferencia de lo ocurrido durante la Gran Depresión, los principales bancos centrales y sus respectivos gobiernos actuaron con gran decisión y de múltiples maneras para respaldar el sistema financiero durante la crisis. En particular, inyectaron una enorme liquidez adicional en el sistema bancario; redujeron los tipos de interés hasta el límite inferior cero, y después aplicaron nuevas medidas de expansión cuantitativa;2 mejoraron los sistemas de garantía de depósitos; ampliaron y facilitaron el acceso a sus mecanismos de prestamista de última instancia y, cuando los mercados a corto plazo dejaron de funcionar correctamente, actuaron como creadores de mercado de última instancia. Creemos que el compromiso del G7, tras la quiebra de Lehman Brothers, de evitar nuevas quiebras de grandes bancos de importancia sistémica fue probablemente la medida individual más importante. En conjunto, la multitud de intervenciones envió un mensaje creíble de que las autoridades harían lo que hiciera falta para respaldar el sistema bancario.
Aviso: Charles Goodhart es asesor sénior de Morgan Stanley. A título personal, el Sr. Goodhart asesora a otras organizaciones y empresas en asuntos económicos, entre ellas el Financial Markets Group de la London School of Economics.
Nota de los autores: Este artículo se basa en una investigación publicada por Morgan Stanley Research el 9 de marzo de 2015. No constituye una oferta de compra o venta de valores/instrumentos ni de participación en una estrategia de negociación. Para consultar las divulgaciones importantes vigentes en la fecha de publicación de la investigación, véase el artículo original disponible en The Gilt Edge – UK Interest Rate Strategy and Economics Monthly: Measuring Public Panic in the Great Financial Crisis (9 Mar 2015). Para consultar las divulgaciones importantes actuales relativas a Morgan Stanley, véanse las divulgaciones sobre el/los emisor(es) objeto de este artículo en el sitio web de divulgaciones de Morgan Stanley (https://www.morganstanley.com/researchdisclosures).
Referencias
Ashworth, J. (2013), «Quantitative Easing by the major western central banks during the financial crisis», en S. N. Durlauf y L. E. Blume (eds.), New Palgrave Dictionary of Economics.
Bernanke, B. (2002), «Remarks by Governor Ben S. Bernanke», en la Conference to Honor Milton Friedman, Universidad de Chicago, Chicago, IL, 8 de noviembre.
Bernanke, B. y H. James (1991), «The Gold Standard, Deflation and Financial Crisis in the Great Depression: An International Comparison», en R. G. Hubbard (ed.), Financial Markets and Financial Crises, Chicago: University of Chicago Press.
Friedman, M. y A. J. Schwartz (1963), A Monetary History of the United States, 1867-1960, Princeton, NJ: Princeton University Press.
Goodhart, C. A. E. y J. Ashworth (2014), «Trying to glimpse the ‘grey economy’», VoxEU.org, 8 de octubre.
Sheppard, D. K. (1971), The Growth and Role of UK Financial Institutions 1880-1962, Londres: Methuen & Co Ltd Publishers.
Notas al pie
1 Véase Goodhart y Ashworth (2014) para un análisis de otros factores que quizá siguieron impulsando al alza la relación C/D una vez que se había atenuado el impacto de la crisis financiera.
2 Véase Ashworth (2013) para un resumen de las medidas de expansión cuantitativa adoptadas por los principales bancos centrales durante la crisis financiera.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autores: Jonathan Ashworth es economista especializado en el Reino Unido en Morgan Stanley. Charles A.E. Goodhart es profesor emérito del Financial Markets Group de la London School of Economics.
Imagen: Un hombre camina junto a edificios del distrito central de negocios de Singapur el 14 de febrero de 2007. REUTERS/Nicky Loh.




