La economía de Indonesia tiene un enorme potencial; sin embargo, la creciente desigualdad en el archipiélago de más de 17.000 islas deja a la mitad de la población al margen de la prosperidad cada vez mayor del país. El desarrollo económico ha dejado una enorme brecha en términos de igualdad y el crecimiento no ha beneficiado a todos.
Por ejemplo, en una aldea rural de Bogor, a menos de dos horas en coche de la deslumbrante Yakarta, las familias no tienen acceso a los sistemas financieros ni la posibilidad de participar en la economía. Mi experiencia en la gestión de instituciones de microfinanzas (IMF) me ha demostrado que aportar capital y trabajar con múltiples partes interesadas puede tender un puente hacia un crecimiento inclusivo.
Las microfinanzas se popularizaron cuando Muhammad Yunus, fundador del Grameen Bank, recibió el Premio Nobel de la Paz en 2006 por su labor para «crear desarrollo económico y social desde abajo». Según él, la pobreza implica verse privado de todos los derechos humanos.
Considera que el microcrédito es uno de esos derechos y un medio eficaz para salir de la pobreza: prestar a las personas pobres cantidades de dinero que puedan manejar, enseñarles algunos principios financieros básicos y, por lo general, podrán valerse por sí mismas. Este modelo ha desmentido el mito de que las familias de bajos ingresos no son sujetos de crédito y no pueden devolver los préstamos. Se ha replicado en varios países, entre ellos India, Filipinas, Camboya y México.
Éxito en las zonas rurales
Las tres razones por las que este modelo ha tenido tanto éxito son: requisitos mínimos de acceso, riesgo manejable mediante modelos de responsabilidad solidaria y préstamos morosos cercanos al 0%.
El modelo ha sido un éxito para las mujeres emprendedoras de bajos ingresos de las zonas rurales. No es posible realizar análisis crediticios ni examinar los flujos de caja porque no llevan la contabilidad y, por tanto, no tienen cuentas existentes. En su lugar, se tienen en cuenta aspectos como la trayectoria de amistad y las recomendaciones.
En segundo lugar, se aplica al préstamo el principio de responsabilidad solidaria, o de responsabilidad compartida. Este principio establece que, si algún miembro incurre en impago, los Majlis —o consejos— tienen la obligación de cubrir la cuota pendiente. Este mecanismo genera presión social para que la comunidad invite a personas de confianza a afiliarse a la institución de microfinanzas.
En tercer lugar, además de modelos disciplinados de presión social, cada miembro tiene acceso a servicios de calidad.
En Indonesia, las microfinanzas nos ayudan a llegar a la población sin acceso a servicios bancarios y a atenderla con un espíritu de colaboración, no de caridad. Las microfinanzas brindan asistencia desde la base y un compromiso de servir a las comunidades de bajos ingresos.
En Amartha Microfinance, atendemos a familias que se encuentran en el peldaño más bajo de la escala socioeconómica. Combinamos el sistema de préstamos grupales del Grameen Bank con el contexto local de Indonesia y, en algunos casos, con la ley islámica de la sharía. Junto con nuestros servicios financieros y educativos, el modelo de negocio fortalece los medios de vida de las familias de bajos ingresos mediante la creación de una actividad empresarial basada en la rendición de cuentas y la participación.
He aquí un buen ejemplo. Nyai Sugiharti, madre de dos hijos de 44 años, tuvo que empezar de nuevo desde cero cuando falleció su esposo. En ese momento, recibió de Amartha su primera ayuda financiera, por un importe de 500.000 rupias indonesias (unos 47 dólares) en 2011. Tras tres años y al recibir su tercera financiación, de 2.500.000 rupias, el taller de hoces de Sugiharti emplea ahora a seis personas y ha aumentado sus ingresos un 620%.
Lazos de colaboración
La historia de Amartha Microfinance comenzó con una red limitada y poco capital. En 2010, llegamos a 190 familias de bajos ingresos y, desde entonces, el alcance ha crecido exponencialmente cada año. Para diciembre de 2014, la vida de casi 10.000 familias de bajos ingresos se había visto favorecida. Desde su inauguración, Amartha ha desembolsado préstamos cuyo promedio es de 1 millón de rupias, aunque pueden alcanzar los 20.000 millones de rupias.
La experiencia demuestra que los lazos de colaboración con ONG, empresas sociales y compañías multinacionales son necesarios para ampliar los servicios más allá de la financiación. Hay varios sectores que contribuyen a generar un mayor impacto en las comunidades de base, como la agricultura, el saneamiento, la educación y la atención sanitaria.
El éxito de las microfinanzas no proviene necesariamente del capital que se desembolsa. Proviene del desarrollo de redes que comparten los mismos valores y principios fundamentales para generar un cambio duradero en las familias de bajos ingresos.
Los programas de empoderamiento conjunto serán la próxima innovación. Se necesita un enfoque de múltiples partes interesadas para generar un mayor impacto y brindar felicidad a millones de personas pobres en Indonesia.
Autor: Andi Taufan Garuda Putra es fundador y director ejecutivo de Amartha Microfinance, y Global Shaper
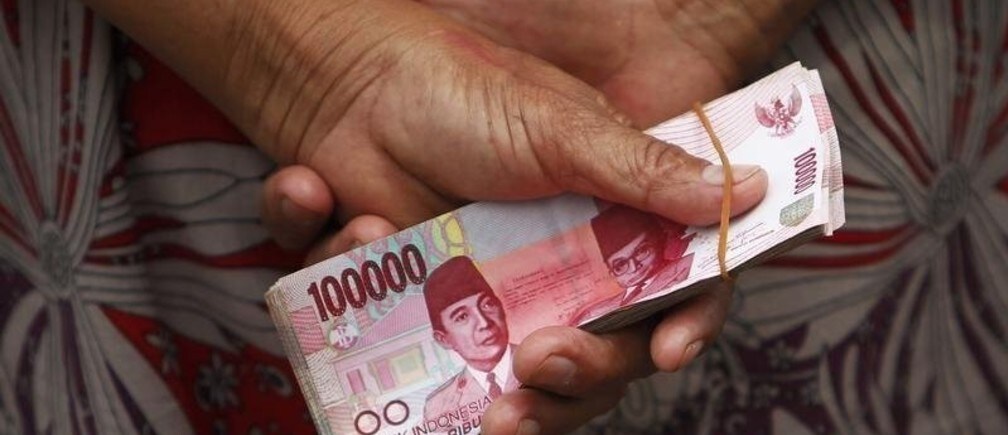
Imagen: Una mujer sostiene billetes de rupias indonesias frente a una sucursal bancaria móvil de Bank Indonesia en Yakarta, el 15 de julio de 2013. REUTERS/Beawiharta




