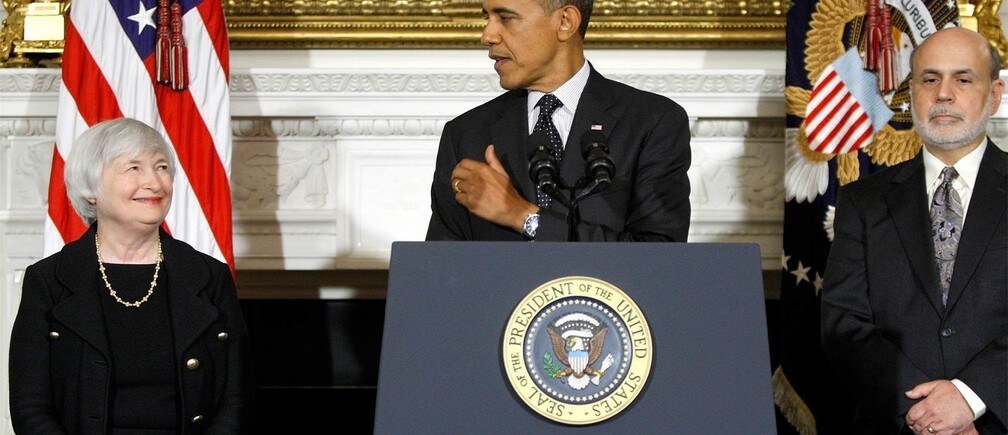
Es difícil imaginar a un líder de banco central con una tarea más complicada que el predecesor de Janet Yellen. Sin embargo, Yellen se enfrentará a una lista completa de desafíos cuando suceda a Ben Bernanke como presidenta de la Reserva Federal a comienzos de 2014. Cinco años después del colapso de Lehman, tendrá que afrontar un FOMC profundamente dividido sobre la dirección que debe tomar la Fed.
Yellen debe sortear tres problemas difíciles. El primero, y el más inmediato, es la gestión de una economía estadounidense que tiene un rendimiento inferior al esperado. Mientras que la Fed de Bernanke llevó a la economía a través de la recesión y hacia la recuperación, nunca logró devolver a Estados Unidos a su pleno potencial económico. El desempleo persistentemente alto y una inflación latente apuntan a una demanda débil como problema significativo, lo que sugiere que la Fed puede y debe hacer más para impulsar el crecimiento. La tarea no es fácil. Los obstáculos económicos, desde los cierres del gobierno hasta la desaceleración del crecimiento en los mercados emergentes, abundan.
Mientras tanto, hay poco consenso dentro de la Fed sobre la mejor manera de impulsar el crecimiento. Aunque algunos miembros del FOMC respaldan la continuidad de las compras de activos (la flexibilización cuantitativa, o QE), otros consideran que la relación riesgo-recompensa de la QE es poco atractiva. Por ello, algunos miembros del FOMC abogan por un mayor uso de la comunicación para impulsar las expectativas del mercado. Las promesas de mantener los tipos de interés bajos en el futuro, e incluso durante un tiempo después de que la economía se reactive, deberían ser estimulantes. Pero, aunque muchos economistas consideran que la Fed debería prometer permitir una pequeña «inflación compensatoria» para compensar el crecimiento inesperadamente lento de los salarios y los precios en los últimos años, la tolerancia del FOMC incluso hacia un breve período de inflación moderada es baja. Si los mercados piensan que la promesa de la Fed es un farol, su política de comunicación no funcionará.
Yellen tendrá que actuar con audacia. Retrasar las medidas es costoso: cuanto más tiempo permanezcan los desempleados sin trabajo, más difícil les resultará encontrar un nuevo empleo y menor será el potencial de crecimiento de Estados Unidos. Además, tras media década sin alcanzar su objetivo de inflación del 2 % y fallando de forma notable en su mandato de «pleno empleo», la reputación de la Fed como gestora económica competente y capaz está en peligro.
En segundo lugar, Yellen debe transmitir a los mercados que la Fed puede gestionar su salida de las medidas extraordinarias. El crecimiento del balance de la Fed a raíz de años de QE ha generado inquietud en algunos sectores de Wall Street ante la posibilidad de una inflación descontrolada. Eso no es un riesgo: ajustando el tipo de interés que paga sobre las reservas excedentarias, la Fed puede desincentivar muy rápidamente que los bancos presten frente a enormes reservas acumuladas. Comunicar esto será clave para desactivar las amenazas políticas a la independencia de la Fed. También es posible que deba sortear uno o dos años de pérdidas en su balance una vez que los tipos de interés comiencen a subir. La Fed ha destinado en los últimos años sus beneficios de balance al Tesoro, en una cantidad suficiente para cubrir las modestas pérdidas que probablemente se produzcan cuando la subida de los tipos reduzca el valor de los activos que posee. Eso casi con toda seguridad no impedirá que los antagonistas de la Fed en el Congreso utilicen las pérdidas como arma retórica para atacar la política «irresponsable» de la Fed.
Más serios pueden ser los desafíos regulatorios que recaerán sobre la Fed a medida que el crecimiento económico se acelere. El apalancamiento de los bancos ha disminuido notablemente con respecto a los niveles anteriores a la crisis, los beneficios y las primas en el sector financiero parecen relativamente modestos y las normas de concesión de crédito siguen siendo demasiado estrictas en algunos sectores importantes. Sin embargo, una recuperación más sólida puede llevar a la complacencia posterior a la crisis; los líderes del sector ya insisten en que la regulación posterior a la crisis fue demasiado lejos y en que las políticas macroprudenciales impulsadas por la Fed deberían reducirse. La Fed necesita demostrar que puede mantenerse vigilante durante los períodos de auge.
En tercer lugar, Yellen debe zanjar el debate sobre cómo debe evolucionar el marco de política monetaria de la Fed en respuesta a la crisis. Antes de la Gran Recesión, la política monetaria de la Fed, como la de la mayoría de los bancos centrales de los países ricos, se centraba en una inflación baja y estable como principio y fin de su gestión macroeconómica. Sin embargo, mantener una inflación relativamente estable a tipos bajos no evitó una grave crisis económica. Tampoco facilitó una recuperación rápida. Además, los años de baja inflación contribuyeron a reducir los tipos de interés en toda la economía, incluido el tipo de referencia a corto plazo de la Fed: su principal herramienta de elaboración de política monetaria. Como resultado, la Fed tenía poco margen para recortar el tipo de política cuando estalló la crisis, antes de bajarlo hasta cero. Una vez atrapada en este «límite inferior cero», la Fed tuvo dificultades para decidir cómo impulsar el crecimiento. La recuperación sufrió como consecuencia. Sin alguna innovación en la política, el papel de la Fed como estabilizador económico de primer recurso podría erosionarse gradualmente.
Afortunadamente, el señor Bernanke, con abundantes aportaciones de la vicepresidenta Yellen, ha situado al FOMC en el camino hacia un nuevo marco de política que podría ayudar a abordar los tres desafíos. La lección más importante de la crisis y de sus consecuencias es que un enfoque de objetivo de inflación puro deja a la economía vulnerable a grandes oscilaciones en la actividad económica que el banco central puede y debe amortiguar. La regla de tipos de interés adoptada por la Fed en diciembre de 2012 (según la cual la Fed se compromete a mantener los tipos bajos hasta que el desempleo caiga hasta al menos el 6,5 %, siempre que las expectativas de inflación a corto plazo no superen el 2,5 %) es un paso hacia un marco más completo. Reconoce que la inflación podría ser estable mientras la demanda es demasiado baja, lo que da a la Fed margen para estimular la economía incluso cuando la inflación no está lejos de su objetivo. Pero el FOMC bajo la presidencia de Yellen debería ir más allá y adoptar un marco que se aplique una vez superado el período de crisis y que especifique claramente las condiciones en las que los futuros FOMC relajarán o endurecerán la política.
La evolución más natural es hacia un objetivo de producción nominal. La producción nominal, o PIB nominal (NGDP), es simplemente el valor en dólares de todo el dinero gastado o ganado en una economía cada año. El NGDP es una medida amplia de la demanda, y aumenta tanto con la inflación como con la producción real de bienes y servicios. Si la Fed se propusiera fijar de forma creíble una senda de crecimiento estable del NGDP (del mismo modo en que ha fijado de forma creíble una inflación baja durante las dos últimas décadas), las empresas y los hogares no tendrían motivos para temer que un déficit de demanda provocara una recesión severa. Y en circunstancias como las actuales, cuando la demanda (y el NGDP) son demasiado bajos mientras que la inflación lo es solo un poco, estaría claro que la Fed debería actuar con más energía. También estaría claro cuándo ha llegado el momento de endurecer la política: cuando el NGDP haya vuelto a la tendencia deseada.
Venderlo a un FOMC conflictivo no será fácil. Pero un cambio de política como este debería resultar atractivo incluso para los halcones de la Fed. Fijar un objetivo de política monetaria nuevo, claro e inequívoco debería hacer que los esfuerzos de la Fed por elevar las expectativas de crecimiento fueran más poderosos y, por tanto, debería permitir a la Fed depender menos de la QE. Un nuevo marco debería mejorar la credibilidad y reducir la percepción de que la política de la Fed carece de rumbo o es ad hoc. Además, el nuevo marco permitiría a los halcones señalar una estrategia de salida clara: decir que esta métrica tan sencilla, que equilibra nuestro interés por la estabilidad de precios y el pleno empleo, determinará cuándo retiraremos la QE y empezaremos a subir los tipos de interés. Si Yellen logra consolidar un amplio consenso sobre cuál debe ser el objetivo de la política de la Fed, puede que descubra que el resto de su trabajo se ha vuelto mucho más fácil.
Autor: Ryan Avent es corresponsal de economía de The Economist y el principal colaborador de Free Exchange.
Imagen: El presidente de Estados Unidos, Barack Obama (C), anuncia la nominación de Janet Yellen (I) para dirigir la Reserva Federal en la Casa Blanca, en Washington, el 9 de octubre de 2013. REUTERS/Jonathan Ernst




