Las cuestiones relacionadas con el arraigado nexo entre soberanos y bancos, en particular el sesgo local —las tenencias de deuda soberana nacional por parte de los bancos—, han cobrado relevancia durante la crisis mundial de los últimos años, a medida que aumentaba la deuda pública, especialmente en la periferia europea.1 Impulsados por la huida de los inversores extranjeros y por la financiación barata de las operaciones de financiación a largo plazo (LTRO) del BCE, muchos bancos de la periferia absorbieron cantidades considerables de deuda soberana nacional, tanto en los mercados secundarios como en los primarios. El arraigado nexo entre soberanos y bancos ha suscitado preocupación por la salud del sector bancario y por su posible impacto en la sostenibilidad de la deuda soberana.2 Cabe señalar que el reciente aumento del sesgo local no es exclusivo de la periferia europea, sino que se ha observado en general en muchas economías avanzadas donde ha aumentado la deuda pública (Figura 1).
Figura 1. Tenencias bancarias de derechos soberanos nacionales/activos bancarios totales y deuda pública
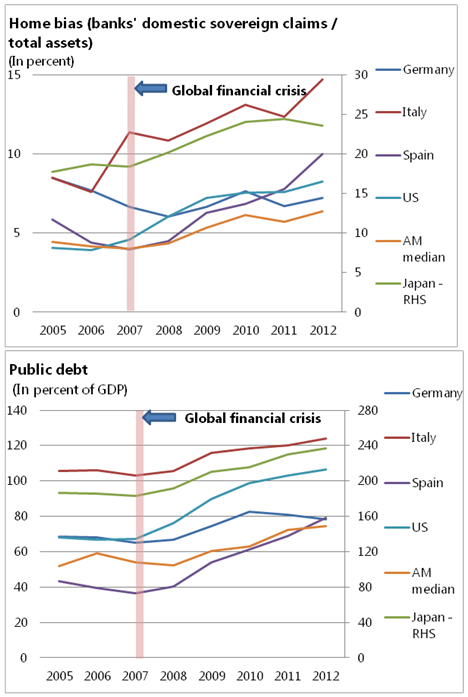
Fuentes: Arslanalp y Tsuda (2012); IMF IFS; IMF WEO.
La creciente literatura sobre el sesgo local en la deuda soberana y sus implicaciones para la sostenibilidad de la deuda es relativamente heterogénea y señala consecuencias diversas. Las investigaciones existentes apuntan a distintos efectos del sesgo local sobre los rendimientos de los bonos soberanos. Por ejemplo, Arslanalp y Poghosyan (2014) y Andritzky (2012), que examinan el aspecto de la diversificación de los derechos soberanos, concluyen que un aumento de la proporción de deuda pública en manos de inversores nacionales eleva los rendimientos de los bonos soberanos en los mercados avanzados. De forma similar, Ebeke y Lu (2014) muestran que un aumento de la proporción de bonos públicos en manos de residentes nacionales ha reducido los rendimientos de los bonos en los mercados emergentes. En cambio, Acharya y Steffen (2013) concluyen que el sesgo local (medido como las tenencias bancarias de deuda soberana nacional en relación con los activos totales) contribuyó, de hecho, a reducir los diferenciales en la periferia europea tras la crisis sistémica. Por último, los países con un alto sesgo local tienden a tener una elevada deuda pública (BIS 2011) y afrontan mayores riesgos de contagio del estrés soberano a los bancos (Merler y Pisani-Ferry 2012). En una línea relacionada, una alta concentración de derechos soberanos nacionales en los balances bancarios aumenta los riesgos de contagio del estrés soberano a los bancos (Acharya y otros 2012).
Sesgo local y sostenibilidad de la deuda: nuevas pruebas
Para examinar el impacto del sesgo local de los bancos —sus tenencias de deuda soberana nacional como proporción de los activos totales— en las economías de mercados avanzados (AM) y emergentes (EM), respondemos a cuatro preguntas con implicaciones para la sostenibilidad de la deuda pública (Asonuma et al. 2015):
¿Es menor el costo de endeudamiento de los soberanos con un mayor sesgo local?
Sí, tanto en los mercados avanzados como en los emergentes, al utilizar los diferenciales de los bonos y los rendimientos de los bonos nacionales, respectivamente. Los menores diferenciales asociados a un alto sesgo local reflejan una menor expectativa de impago cuando los bancos nacionales poseen una parte considerable de los derechos soberanos nacionales, debido al elevado costo previsto de un impago soberano. La relación negativa entre el sesgo local y el costo nacional de endeudamiento es más débil en los mercados emergentes. El deterioro de la confianza de los mercados tiende a atenuar el efecto del sesgo local sobre el costo de endeudamiento, particularmente en los mercados emergentes. La Figura 2 ilustra, mediante un marco de regresión de panel, la relación entre los diferenciales de los bonos y el sesgo local en las economías avanzadas.
Figura 2. Diferenciales de los bonos y sesgo local en los mercados avanzados

¿Es más lento el ajuste del saldo primario en los soberanos con un mayor sesgo local?
Nuestros resultados empíricos muestran que, efectivamente, los soberanos con un mayor sesgo local están menos dispuestos a llevar a cabo una consolidación fiscal. Según la Figura 3, el saldo primario medio de los países cuyo sesgo local supera la mediana de la muestra es considerablemente menor que el de toda la muestra para un nivel determinado de deuda rezagada. Aunque los inversores extranjeros hayan reducido su exposición a los mercados de deuda soberana nacional, la capacidad de los bancos nacionales para absorber las emisiones de deuda nacional puede dar un respiro considerable a los soberanos en dificultades; pero esto profundiza el círculo de retroalimentación negativa entre soberanos y bancos y podría retrasar el ajuste fiscal necesario.3
Figura 3. Saldo primario estimado con una deuda pública rezagada del 80% del PIB

Fuente: Asonuma et al. (2015).
Nota: Las estimaciones de la respuesta del saldo primario se obtienen mediante la estimación de una función de reacción fiscal con una muestra combinada de mercados avanzados y emergentes.
¿Es mayor el nivel de deuda pública en los países con un mayor sesgo local?
Nuestras regresiones de panel muestran que así ocurre tanto en los mercados avanzados como en los emergentes. La Figura 4 muestra el vínculo positivo en un diagrama de dispersión estilizado.
Figura 4. Deuda pública como porcentaje del PIB y sesgo local (promedio, 2005–07)

Fuente: Asonuma et al. (2015)
¿Entran los soberanos con un mayor sesgo local en una situación de tensión por deuda con un nivel de deuda pública más alto?
Nuestros resultados sugieren una relación positiva entre el sesgo local y el nivel de deuda en el que se considera que los países han experimentado dificultades de deuda (Figura 5).
Figura 5. Tensión por deuda y sesgo local

Fuentes: Baldacci y otros (2001); y Cruces y Trebesch (2013).
La coincidencia de una deuda elevada y un alto sesgo local probablemente refleja una causalidad bidireccional.
Por un lado, los gobiernos que tienen dificultades para llevar a cabo un ajuste fiscal pueden inducir a los bancos, mediante persuasión moral, a financiar los saldos fiscales aumentando sus tenencias de deuda soberana nacional.
Por otro lado, es probable que la elevada demanda de deuda soberana nacional por parte de los bancos influya en la aplicación de la política fiscal discrecional y, por tanto, en la evolución de la deuda pública.
Aunque reconocemos la presencia de ambos efectos, procuramos fundamentar este último —del sesgo local a los resultados fiscales— teniendo en cuenta los problemas de endogeneidad.4
Nuestros principales resultados se mantienen, en términos generales, en las pruebas de robustez. Por ejemplo, excluir del conjunto de países valores atípicos como Grecia y Japón no altera los resultados empíricos. En general, los resultados también son robustos ante metodologías de regresión alternativas y al uso de distintas medidas del sesgo local. La única excepción es que, si bien encontramos una relación negativa entre nuestra medida preferida del sesgo local (tenencias de deuda soberana nacional en relación con los activos totales) y los costos de endeudamiento de los mercados avanzados, la relación es positiva para la medida del sesgo local que utiliza la deuda pública total como denominador. Este resultado no sorprende, porque esta medida del sesgo local refleja principalmente el aspecto de la diversificación, más que la preferencia de los bancos por la deuda soberana.5
Conclusión
En conjunto, los resultados empíricos sugieren firmemente que el sesgo local importa para la sostenibilidad de la deuda. Un alto sesgo local, que en algunos casos equivale a contar con una base cautiva de inversores, puede dar un respiro fiscal, pero las demoras en la consolidación fiscal pueden, en realidad, aplazar los problemas hasta que la deuda alcance niveles peligrosamente altos. El respiro se debe en gran medida al efecto favorable del alto sesgo local sobre el riesgo de refinanciación, especialmente evidente durante las crisis, pero es poco probable que genere mejores resultados fiscales. El análisis empírico de esta columna, que examina el impacto multifacético del sesgo local, aporta respaldo analítico a las pruebas anecdóticas al respecto. Por ejemplo, durante la reciente crisis, los países con una base cautiva de inversores nacionales afrontaron menos presión del mercado sobre sus necesidades de refinanciación y, por tanto, dispusieron de más margen de maniobra al intentar consolidaciones fiscales difíciles (o durante períodos de escasa disciplina fiscal).
Descargo de responsabilidad: Esta columna resume los principales hallazgos de un documento de trabajo del FMI de Asonuma, Bakhache y Hesse (2015). Las opiniones expresadas en este artículo son las de los autores y no deben atribuirse al FMI, a su Directorio Ejecutivo ni a su gerencia. Los autores son los únicos responsables de cualquier error u omisión.
Referencias
Acharya, V V, I Drechsler y P Schnabl (2012), «A Tale of Two Overhangs: The Nexus of Financial Sector and Sovereign Credit Risks», Banque de France Financial Stability Review, n.º 16, abril de 2012.
Acharya, V V, y S Steffen (2013), «The Greatest Carry Trade Ever? Understanding Eurozone Bank Risks», documento de trabajo NBER n.º 19039, mayo de 2013.
Andritzky, J R (2012), «Government Bonds and Their Investors: What Are the Facts and Do They Matter?», documento de trabajo del FMI 12/158 (Washington).
Arslanalp, S, y T Poghosyan (2014), «Foreign Investor Flows and Sovereign Bond Yields in Advanced Economies», documento de trabajo del FMI 14/27 (Washington).
Arslanalps, S, y T Tsuda (2012), «Tracking Global Demand for Advanced Economy Sovereign Debt», documento de trabajo del FMI 12/284 (Washington).
Asonuma, S, S Bakhache y H Hesse (2015), «Is Banks’ Home Bias Good or Bad for Public Debt Sustainability?», documento de trabajo del FMI 15/44 (Washington).
Bank of International Settlement (2011), «The Impact of Sovereign Credit Risk on Bank Funding Condition», documento CGFS, n.º 43.
Baldacci, E, I Petrova, N Belhocine, G Dobrescu y S Mazraani (2011), «Assessing Fiscal Stress», documento de trabajo del FMI 11/100 (Washington).
Cruces, J, y C Trebesch (2013), «Sovereign Defaults: The Price of Haircuts», American Economic Journal: Macroeconomics, vol. 5(3), pp. 85–117.
Ebeke, C, y Y Lu (2014), «Emerging Market Local Currency Bond Yields and Foreign Holdings in the Post-Lehman Period—A Fortune or Misfortune?», documento de trabajo del FMI 14/29 (Washington).
FMI (2012), «Global Financial Stability Report, April» (Washington).
——— (2011), «Global Financial Stability Report, September» (Washington).
Merler, S, y J Pisani-Ferry (2012), «Hazardous Tango: Sovereign-Bank Interdependence and Financial Stability in the Euro area», Banque de France Financial Stability Review, n.º 16, abril de 2012.
Notas al pie
1 El sesgo local de los bancos suele referirse a la preferencia de los bancos nacionales por mantener instrumentos de deuda soberana nacional frente a instrumentos de deuda soberana de otros países. Sin embargo, las dos medidas del sesgo local más utilizadas en la literatura (tenencias de deuda soberana nacional como porcentaje de los activos totales y como porcentaje de la deuda total) también tienden a captar otros factores, como la diversificación de la base de inversores.
[2] Esta fue una de las razones por las que los resultados de las pruebas de resistencia de la Autoridad Bancaria Europea (EBA) de 2011 no se consideraron creíbles; por ello, el ejercicio de recapitalización obligó a los bancos europeos a valorar a precios de mercado todas sus tenencias de valores (p. ej., FMI 2011 y 2012).
3 En la periferia europea, las presiones de los mercados externos y el fuerte aumento de los rendimientos soberanos obligaron a los países periféricos a empezar a aplicar algunas de las reformas pendientes desde hacía tiempo. La política monetaria decidida del BCE contribuyó sin duda a ofrecer un respaldo a los bancos nacionales de la periferia, lo que fue el factor predominante en la compresión de los diferenciales soberanos periféricos.
[4] En particular, la metodología empírica de regresión de panel aborda los problemas de endogeneidad entre el sesgo local y la deuda pública mediante el uso de instrumentos.
[5] Este hallazgo —que una base de inversores más diversificada (es decir, un menor sesgo local) se asocia con diferenciales más bajos— concuerda con la literatura. Por ejemplo, Arslanalp y Poghosyan (2014) y Andritzky (2012) encuentran una relación positiva entre la medida del sesgo local basada en la diversificación y los costos de endeudamiento. Sin embargo, Acharya y Steffen (2013), al utilizar medidas del sesgo local basadas en la preferencia bancaria, encuentran una relación negativa, en consonancia con nuestros resultados.
Este artículo se publica en colaboración con VoxEU. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Tamon Asonuma es economista en el Departamento de Estrategia, Políticas y Evaluación del Fondo Monetario Internacional desde 2010. Said Bakhache es subdirector de división en el Departamento de Estrategia, Políticas y Evaluación del Fondo Monetario Internacional. Heiko Hesse es economista en el Departamento de Estrategia, Políticas y Evaluación del Fondo Monetario Internacional.
Imagen: Un hombre pasa junto a edificios en un distrito central de negocios. REUTERS/Nicky Loh.




