Declaraciones de Mark Carney, gobernador del Banco de Inglaterra, en el Simposio de Política Económica organizado por el Federal Reserve Bank of Kansas City en Jackson Hole, Wyoming, el 29 de agosto de 2015.
En esta era de hiperglobalización,1 ¿siguen los bancos centrales siendo dueños de sus destinos monetarios internos? ¿O se han convertido en esclavos de factores globales? ¿En qué medida un ciclo financiero global domina los mecanismos de transmisión internos y, como algunos podrían sugerir, confiere responsabilidades particulares a los bancos centrales que más lo influyen?
En la superficie, existen evidencias de ciclos inflacionistas globales que se corresponden con una globalización cada vez más intensa, que propaga choques comunes a través de los canales de materias primas, comercio y financieros. Las correlaciones del IPC son hoy tan elevadas como durante el primer choque petrolero, y en la superficie parecemos estar en medio de un ciclo de tipos de interés globales altamente sincronizado.
Pero, como ocurre a menudo, las apariencias engañan. Las correlaciones de la inflación general reflejan en gran medida choques en el nivel de precios, como los del petróleo (gráfico 1). Las tasas de inflación subyacente presentan mucha menos covariación, sino que varían con condiciones económicas subyacentes cada vez más divergentes (gráfico 2).


La orientación de la política monetaria refleja estas diferencias. Tras ajustar por la política no convencional, existe una divergencia de la política monetaria mayor de la que sugiere una simple observación del actual ciclo de tipos globales altamente sincronizado. Y persiste la posibilidad de que esa divergencia se amplíe aún más.
En otras palabras, las condiciones económicas internas —afectadas por la política monetaria interna— siguen importando mucho.
Nada de esto reduce los considerables desafíos que supone devolver la inflación al objetivo frente a la evolución global. Existen fuerzas desinflacionistas seculares y cíclicas profundas en la economía mundial, y en economías como la del Reino Unido su impacto se ve reforzado por los movimientos del tipo de cambio, que arrastrarán aún más la inflación a la baja en el horizonte de la política. Además, como nos han recordado los acontecimientos de las últimas semanas, una variedad de factores globales puede afectar a las condiciones financieras globales e influir en el tipo de interés neutral.
Los bancos centrales deben tener en cuenta estas Dinámicas Dispares y Confusas (DCD) al fijar la política.2 Incluso en las economías con las recuperaciones más sólidas y los sistemas financieros mejor funcionales, implican que los tipos de interés compatibles con devolver la inflación al objetivo probablemente deberán subir de forma gradual y en una medida limitada, pese a una demanda interna robusta y a costes internos en firme ascenso. Para el Reino Unido, al menos, las DCD globales influyen en la política, pero no la dictan.
Evolución de la inflación mundial
Las distintas combinaciones de fuerzas internas y globales entre economías se observan en la dispersión de los resultados de la inflación subyacente desde la Gran Moderación.
El sistema de Bretton Woods se derrumbó con el inicio de la Gran Inflación. Las correlaciones de inflación entre países pasaron de valores cercanos a cero durante buena parte de los años sesenta a alrededor de ½ a principios de los años setenta, a medida que los shocks fiscales se veían reforzados por el choque del precio del petróleo en ausencia de anclas nominales.
El eventual descubrimiento de estas anclas, que culminó con la adopción generalizada de las metas de inflación, anunció la desinflación, con un alto grado de covariación de la inflación a lo largo de los años ochenta y a principios de los noventa, particularmente a frecuencias bajas (gráfico 3 – dos paneles superiores). 3

A principios de los años 2000, la inflación se parecía a variaciones aleatorias alrededor de los objetivos de los países, y las correlaciones de inflación entre países cayeron, especialmente en la inflación subyacente. Mientras que el shock deflacionista de la crisis financiera y el auge y caída del superciclo de materias primas han impulsado las correlaciones de la inflación general, las tasas de inflación subyacente se han vuelto, de hecho, más dispersas.
Esta evidencia de soberanía monetaria interna es notable dados los vínculos transfronterizos cada vez más estrechos a través de los mercados de materias primas, del comercio de bienes y servicios y de los canales financieros.
Si bien en la superficie la respuesta a los grandes shocks de la última década ha sido un ciclo común de tipos (gráfico 3 – panel inferior), la realidad ha sido una ampliación sin precedentes de los instrumentos de política monetaria y una mayor divergencia de las políticas. Con el fin de la QE adicional, la política de Estados Unidos y del Reino Unido ha dejado de relajarse y existe la posibilidad —cuando las condiciones lo justifiquen— de un endurecimiento. El inicio de la normalización contrasta con la decidida relajación de la política en la zona del euro y en Japón, así como ahora en numerosas economías de mercados emergentes, incluida China.
Vínculos comunes
Las dinámicas de la inflación global están impulsadas por vínculos globales comunes a través de las materias primas, el comercio y las finanzas.
Materias primas
La combinación del choque petrolero y la ausencia de marcos de política monetaria creíbles dio lugar a correlaciones elevadas y sostenidas de la inflación general en los años setenta. Y aunque la intensidad petrolera de la producción ha disminuido desde entonces, los choques de precios de las materias primas siguen siendo un determinante importante del panorama inflacionista mundial actual.4 Los precios de la energía y de los alimentos contribuyeron con alrededor de tres puntos porcentuales al repunte de la inflación mundial al inicio de la crisis y en la actualidad restan alrededor de ½ punto porcentual a la inflación mundial (gráfico 4).5
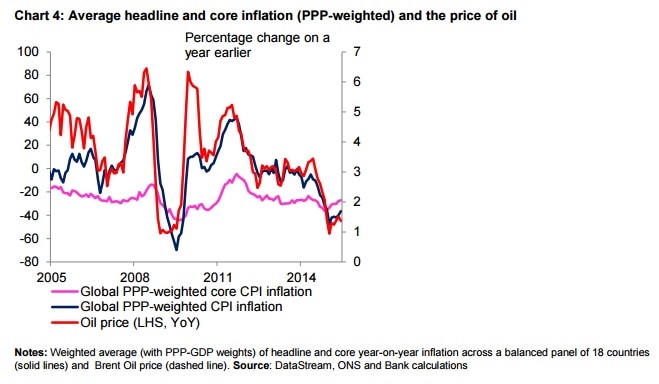
Sin embargo, en términos de credibilidad de la política, el contraste con los años setenta es marcado. Como se ha señalado, las correlaciones entre las tasas de inflación subyacente siguen siendo bajas hoy; y, con regímenes monetarios creíbles que anclan las expectativas de inflación, los responsables de la política pueden pasar por alto los efectos puntuales sobre el nivel de precios de los choques petroleros.
En el Reino Unido, por ejemplo, pese a varios meses de tasas de inflación nulas o ligeramente negativas, no hay evidencia de que se esté desarrollando una mentalidad deflacionista entre empresas y hogares. El gasto se está recuperando en lugar de aplazarse. La confianza de los consumidores está en su nivel más alto en más de una década, y las ventas minoristas crecen muy por encima de sus promedios históricos. Las intenciones de inversión de las empresas son sólidas. Y las expectativas de inflación siguen siendo coherentes con nuestro objetivo del 2 %.6
Comercio
El comercio crea dinámicas de inflación mundial más complejas. La revolución de las TIC ha hecho posible una gran desagregación de las cadenas de producción, y los grandes diferenciales salariales a escala mundial la han vuelto rentable.7 Esto generó nuevas y enormes cantidades de «comercio de cadenas de suministro» (gráfico 5), cada vez más concentrado en Asia, donde, hacia finales de los años noventa, el comercio de cadenas de suministro había superado al de Europa, Estados Unidos y Canadá.8 9

Ceteris paribus, el fortalecimiento notable de los vínculos globales mediante el aumento constante del comercio ha afectado a la dinámica de la inflación de dos maneras (gráfico 6).

En primer lugar, las importaciones se han convertido en componentes mucho más importantes de los costes. A diferencia de los choques de materias primas, la evolución de las presiones de costes de los bienes intermedios tarda en trasladarse a los precios de los bienes finales a través de las cadenas de suministro.10 Esto significa que la política monetaria interna no puede centrarse exclusivamente en los costes marginales internos, puesto que la inflación en los horizontes relevantes para la política está influida cada vez más por las presiones de costes importados.
En segundo lugar, existe la posibilidad de que una mayor competencia procedente del exterior haya modificado los márgenes sobre los costes y su variación a lo largo del ciclo. En otras palabras, la pendiente de la curva de Phillips podría haber cambiado.
La dirección no está clara. Unas presiones competitivas más fuertes podrían reducir el poder de fijación de precios de las empresas nacionales, limitando su capacidad para modificar los precios a lo largo del ciclo y, por tanto, aplanar la curva de Phillips interna. En sentido contrario, sin embargo, una mayor competencia debería aumentar la disposición de las empresas a reajustar sus precios, lo que elevaría la pendiente. El equilibrio de estos efectos es una cuestión abierta.11
Algunos estudios destacados señalan un aplanamiento de las curvas de Phillips en las economías avanzadas.12 Para el Reino Unido, sin embargo, la evidencia es menos concluyente. Cuando los costes se miden adecuadamente —ponderando de forma apropiada los costes laborales y de importación—, un cambio significativo en la pendiente de la curva de Phillips resulta más difícil de detectar.13
Dada la importancia de las importaciones para la inflación del Reino Unido, que representan alrededor de un tercio de la cesta del IPC, el Banco de Inglaterra debe considerar tanto las dinámicas seculares como las cíclicas. Como se ha destacado en simposios anteriores, desde una perspectiva secular, la globalización ha moderado los precios relativos de los bienes comerciables mediante una expansión constante del grupo de mano de obra disponible. La incorporación de China, India y el bloque exsoviético a la economía mundial en los años noventa duplicó efectiva y progresivamente el grupo mundial de mano de obra, de 1,5 a 3 mil millones de trabajadores.14
Teniendo en cuenta las implicaciones de este choque de precios relativos sostenido y acumulativo, la política monetaria ha podido alcanzar los resultados de inflación deseados. En el caso del Reino Unido, el gráfico 7 muestra que entre 1998 y 2006, cuando la inflación subyacente de los bienes promedió alrededor de -1,5 %, la orientación de la política respaldó una inflación media de los precios de los servicios del 3,7 % (determinada en gran medida por la evolución de los costes internos) para cumplir el objetivo de inflación.

Las preguntas ahora son cuán pronto habrá terminado este proceso de integración de un ejército de reserva mundial de mano de obra y si, a medida que los servicios se vuelven cada vez más comerciables, este equilibrio entre costes internos y globales se volverá aún más complejo.
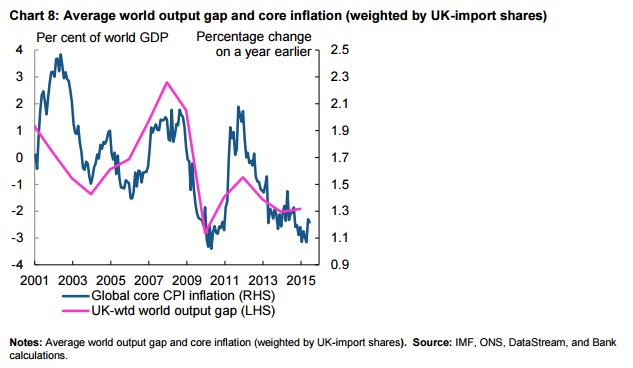
Hoy, además de estas tendencias seculares de precios relativos, los responsables de la política también deben tener en cuenta el impulso desinflacionista cíclico derivado de la debilidad de la demanda global en su conjunto. El crecimiento de los costes es moderado en numerosas economías, lo que refleja una holgura persistente, como ilustra la covariación de una brecha estimada del producto mundial con la inflación subyacente mundial: un atisbo de una curva de Phillips «global» (gráfico 8).15
La repercusión de estas fuerzas en la inflación interna depende de forma decisiva de los movimientos del tipo de cambio. Ante choques puramente nominales, por ejemplo si la política monetaria extranjera fuera excesivamente restrictiva, cabría esperar que los impulsos desinflacionistas procedentes del exterior se amortiguaran mediante una depreciación del tipo de cambio que actuara como amortiguador. Pero hoy, en el Reino Unido, el tipo de cambio refuerza los impulsos desinflacionistas procedentes del exterior, con la libra esterlina apreciándose alrededor de un 20 % desde principios de 2013.
Si bien puede ser objeto de debate la idoneidad de movimientos de esta magnitud en la libra, y de una magnitud similar en el dólar, en cuanto a su dirección sugieren que actúan fuerzas reales. Un posible factor impulsor podría ser la velocidad de ajuste de las distintas economías a la crisis financiera, con las economías más flexibles, que adoptaron medidas más decisivas para sanear sus sistemas financieros, registrando las recuperaciones más rápidas y las apreciaciones más importantes.
En economías muy abiertas como la del Reino Unido, con una proporción elevada de importaciones facturadas en divisas extranjeras, los movimientos persistentes y considerables de los tipos de cambio importan para la perspectiva de inflación.16 La transmisión de los cambios del tipo de cambio a través de la cadena de suministro hasta el IPC del Reino Unido es un proceso prolongado, indicativo de marcadas fricciones de fijación de precios en el mercado de bienes intermedios y finales importados. Estos efectos abarcan el horizonte de la política y, por tanto, afectan a la orientación adecuada de la política monetaria.17
Para contrarrestar la magnitud y la persistencia de los movimientos del tipo de cambio, la política monetaria del Reino Unido necesita respaldar un afianzamiento continuo del crecimiento de los salarios y de los costes laborales unitarios. Cuanto mayor sea el lastre de las presiones de costes extranjeras, más tendrán que situarse los costes internos por encima de sus promedios pasados.
Canales financieros
La mayor integración del sistema financiero mundial tiene implicaciones importantes para la dinámica de la inflación global y local. Los ciclos financieros globales del tipo descrito por Helene Rey en este Simposio hace dos años pueden amplificar los cambios en el mecanismo de transmisión de la política monetaria a través de la creación y destrucción de liquidez y de crédito. Las crisis financieras y las paradas bruscas de flujos de capital pueden propagar la debilidad y, en definitiva, la desinflación.
El choque de demanda global resultante de la crisis financiera mundial fue un ejemplo dramático y doloroso del fenómeno más amplio de cambios cada vez más sincronizados en las condiciones financieras mundiales.
En el núcleo del ciclo financiero global se encuentran los bancos con actividad global, que son los principales propagadores de las condiciones financieras a través de las fronteras. Unas condiciones financieras más laxas en los mercados de financiación primaria de los bancos, normalmente en dólares estadounidenses, pueden fomentar una acumulación de apalancamiento y traducirse en un mayor volumen de préstamos transfronterizos y en la apreciación de la moneda de los países receptores de los flujos de capital.18
Un tema actual es la posibilidad de que estos mecanismos funcionen en sentido inverso, quizá ante una postura de política más restrictiva de Estados Unidos. Las reversiones de capital y la apreciación del dólar podrían endurecer las condiciones financieras a escala global, con un efecto indirecto en los balances de los prestatarios con desajustes de divisas.19 20 Algunos han sostenido que esto confiere una responsabilidad particular a los responsables de la política estadounidense.
Sin embargo, la política estadounidense no es el único determinante de los tipos globales. Muchos movimientos recientes de los rendimientos de los bonos gubernamentales estadounidenses a largo plazo parecen haber estado influidos por las acciones de política monetaria del BCE.21 Esto concuerda con algunas evidencias recientes de que las condiciones de financiación en otros centros financieros, en particular el Reino Unido y la zona del euro, afectan a las condiciones de financiación a escala mundial y, por tanto, a la oferta transfronteriza de fondos.22
Además, es la divergencia de las políticas monetarias en sí, y no la postura de un solo banco central, lo que apunta a una mayor volatilidad de los tipos de cambio y de los mercados de activos, con efectos asociados sobre las condiciones de liquidez mundial.23
A medio plazo, la reforma financiera cambiará la naturaleza de este ciclo. Una vez implementadas, las medidas para poner fin a la lógica de «Too Big To Fail» deberían reducir el riesgo de efectos de contagio extremos derivados de las quiebras de entidades de importancia sistémica. Medidas como las ratios de apalancamiento, los requisitos de capital más elevados para las carteras de negociación, los descuentos mínimos (haircuts) en las operaciones de recompra o la compensación centralizada de los derivados estandarizados deberían, todas ellas, amortiguar la creación endógena de crédito en el núcleo del sistema y, en consecuencia, limitar la amplitud del ciclo financiero global. De hecho, el perro que no ladró tras la reciente turbulencia en los mercados ha sido cualquier indicio de dificultades en alguna gran entidad financiera.
Por otra parte, aunque el núcleo del sistema es más seguro, el sistema en su conjunto es menos capaz de proporcionar liquidez bajo demanda. Esto refleja el impacto de los cambios regulatorios y de las modificaciones de la estructura de los mercados, incluido el auge del trading algorítmico y la mayor importancia de la gestión de activos. Con el tiempo, el Banco de Inglaterra espera que las primas de liquidez elevadas persistan en condiciones normales de mercado para compensar estos cambios.24
El último vínculo financiero global importante es el nivel de los tipos de interés a largo plazo libres de riesgo, determinados en los mercados de capitales globales. A medio y largo plazo, el tipo de interés que los responsables de la política interna deben fijar para alcanzar sus objetivos de inflación y mantener el equilibrio entre demanda y oferta está fuertemente influido, a través de la integración de los mercados de capitales, por dichos tipos globales.
Estos son el producto de factores reales globales. Durante los últimos treinta años, una serie de profundos cambios estructurales en la economía mundial han presionado a la baja el nivel de los tipos de interés reales mundiales, quizá hasta en 450 pb. Investigadores del Banco de Inglaterra han estimado una descomposición de estos cambios, que sugiere, en orden decreciente de importancia: la desaceleración del crecimiento potencial; el aumento del ahorro debido a fuerzas demográficas; diferenciales de crédito más elevados, menor inversión deseada dado un precio relativo del capital más bajo y cambios en la distribución de la renta; el exceso de ahorro en los mercados emergentes, y la disminución de la inversión pública. En conjunto, estos factores podrían explicar la mayor parte de la caída de 450 pb observada en los últimos 30 años y sugieren que los tipos reales globales podrían seguir bajos —quizá en torno al 1 %— a largo plazo.25
A corto plazo, el tipo de interés real interno que equilibra la demanda y la oferta puede desviarse de este nivel global de largo plazo, reflejando una serie de factores transitorios, entre ellos los shocks de demanda y oferta derivados de la política fiscal, de los mercados de crédito y de los tipos de cambio. Es fundamental que los responsables de la política interna evalúen la magnitud y la persistencia de estos factores y los tengan en cuenta para alcanzar sus objetivos internos.
Para muchos bancos centrales, incluido el Banco de Inglaterra, estos factores sugieren que el tipo de interés real de «equilibrio» —el necesario para mantener la economía en su potencial y la inflación en el objetivo— que fue marcadamente negativo durante la crisis, subirá lentamente, pero seguirá siendo inferior a sus promedios históricos durante algún tiempo.
Los acontecimientos recientes en China pueden evaluarse dentro de este marco.
En primer lugar, en la medida en que una menor demanda china de materias primas genere un shock positivo en los términos de intercambio y en la renta real de la economía del Reino Unido, el MPC puede pasar por alto el impacto desinflacionista temporal sobre la inflación general y concentrarse en los efectos potencialmente más persistentes a través de los canales comerciales y financieros. En ese sentido, una posible desaceleración adicional y significativa del crecimiento en China y, de forma más general, en Asia sin Japón, en particular si se combina con una depreciación material y persistente del tipo de cambio, podría generar nuevas presiones desinflacionistas importadas en el horizonte de la política. Además, un endurecimiento persistente de las condiciones financieras internas como consecuencia de una mayor aversión al riesgo global podría reintroducir un obstáculo para el crecimiento y la inflación a medio plazo
Son posibilidades, no certezas. Su evolución debe seguirse, no darse por sentada. Y debe reconocerse que la exposición directa de la economía del Reino Unido a China es relativamente modesta y que el reciente endurecimiento de las condiciones financieras llega tras un prolongado período de mejora sostenida. Además, la materialización de parte de un riesgo a la baja identificado previamente por el MPC, si persiste, debe sopesarse frente a la fortaleza continuada de la economía interna, sustentada en regímenes de política creíbles y en un sistema financiero cada vez más robusto. En este sentido, es improbable que los acontecimientos en China cambien el proceso de subidas de tipos, de limitado y gradual a infinitesimal e inerte.
De hecho, como dije recientemente, la perspectiva de un impulso sostenido en la economía del Reino Unido y el afianzamiento gradual de las presiones inflacionistas subyacentes probablemente situará la decisión sobre cuándo iniciar el proceso de normalización gradual de la política monetaria en un plano más nítido, en torno al cambio de este año. Para ser claro, esa opinión no prejuzga ninguna decisión concreta. Pero sí indica que los acontecimientos recientes no justifican todavía, a mi juicio, cambiar la estrategia del MPC para devolver la inflación al objetivo, una estrategia que ya refleja el equilibrio de dos grandes efectos brutos: por un lado, la fortaleza interna y, por otro, las fuerzas desinflacionistas derivadas de la combinación del tipo de cambio y la debilidad global.
Los miembros del MPC seguirán vigilando una amplia gama de indicadores del impulso económico interno, de los costes internos y, de forma muy importante dado nuestro debate de hoy, de las perspectivas de la desinflación importada (como parte de la inflación subyacente del IPC, entre otros) para determinar el momento preciso y la senda del Bank Rate. Al hacerlo, conservaremos nuestra soberanía monetaria en un mundo globalizado.
1 Subramanian, A y Kessler, M (2013), «The hyperglobalization of trade and its future», Global Citizen Foundation, documento de trabajo 3, junio.
2 Faust, J y Leeper, E (2015), «The myth of normal: the bumpy story of inflation and monetary policy», mimeo presentado en este Simposio
3 Si esto fue buena suerte o una buena política es una cuestión abierta, pero, para quienes recuerden los debates de Jackson Hole del pasado, me inclino por la política, sobre todo dada la evolución posterior a la crisis.
4 El consumo de energía por dólar de PIB es hoy un 45 % inferior en Estados Unidos y un 30 % inferior en Europa a lo que era en 1980.
5 De forma similar, en el Reino Unido, la energía y los alimentos contribuyeron con más de dos puntos porcentuales a la cifra general a finales de 2008, y en los datos más recientes restan algo más de ½ punto porcentual.
6 La expectativa media de inflación de los previsores profesionales en el horizonte de dos a tres años es coherente con su promedio histórico. Y las medidas derivadas de los precios de los mercados financieros, como las de los swaps, también se mantienen cerca de sus promedios históricos.
7 En realidad, esta fue la «segunda desagregación», según observó Baldwin (2013), tras la «primera desagregación» provocada por el propio comercio, que permitió separar la producción del consumo a través del tiempo y del espacio. Baldwin, R (2013), «Global supply chains: why they emerged, why they matter, and where they are going», capítulo 1 en Global Supply Chains in a Changing World, OMC.
8 Véase Hummels, D, Ishii, J e Yi, K-M (2001), «The nature and growth of vertical specialisation in world trade», Journal of International Economics, 54.
9 Medido como la suma del comercio solapado como fracción del comercio mundial de manufacturas. Véase Amador, J y Cabral, S (2009), «Vertical specialization across the world: a relative measure», The North American Journal of Economics and Finance, 20(3).
10 Véase Goldberg, Linda y Jose Campa (2010), «The sensitivity of the CPI to exchange rates: distribution margins, imported inputs, and trade exposure», The Review of Economics and Statistics, 92.
11 Una curva de Phillips más plana se ha propuesto como una de las posibles explicaciones de «la desinflación ausente» que observamos en algunos países en el período posterior a la crisis. Pero otros factores, como una sobreestimación del nivel de oferta potencial de la economía y el peso de unas expectativas de inflación bien ancladas, también pueden haber influido
12 Por ejemplo, véase FMI (2006), «How Has Globalization Affected Inflation?», World Economic Outlook, primavera de 2006, 97-134, y Borio, Claudio y Andrew Filardo, «Globalization and Inflation», Banco de Pagos Internacionales, marzo de 2006.
13 Véase el debate en Greenslade, J, Millard, S y Peacock, C (2008), «How has globalisation affected inflation dynamics in the United Kingdom?», Bank of England Quarterly Bulletin, Q3. Peacock y Baumann (2008) encuentran evidencia de un aplanamiento de la curva de Phillips del Reino Unido desde mediados de los años ochenta, condicionado a tratar al Reino Unido como una economía cerrada. Cuando se permite que los precios de importación entren en los costes de las empresas, sin embargo, los autores no encuentran cambios en la pendiente de la curva de Phillips al comparar 1965-2007 y 1985-2007. Peacock, C y Baumann, U (2008), «Globalisation, import prices and inflation dynamics», Bank of England Working Paper No. 359. Groen y Mumtaz (2008) igualmente encuentran escasa evidencia de cambios en los parámetros estructurales de las curvas de Phillips del Reino Unido. Groen, JJJ y Mumtaz, H (2008), «Investigating the structural stability of the Phillips Curve relationship», Bank of England Working Paper No. 350.
14 Fuente: Richard Freeman (2006), ‘The Great Doubling: The Challenge of the New Global Labor Market http://scholar.harvard.edu/freeman/publications/great-doubling-challenge-new-global-labor-market
15 Estas medidas ponderan los países según su peso en las importaciones del Reino Unido y ponen de manifiesto la presión negativa sobre los precios a la que se enfrenta hoy el Reino Unido debido a la holgura de sus socios comerciales.
16 Gopinath, G (2015), «The International Price System», mimeo presentado en este simposio.
17 No es de extrañar, dada su importancia, que las cuestiones relacionadas con el traspaso (pass-through) sean objeto de un intenso trabajo en el Banco de Inglaterra.
18 Bruno y Shin (2015). «Cross-Border Banking and Global Liquidity», de próxima publicación en Review of Economic Studies.
19 Rey, Helene (2013). «Dilemma not Trilemma: The global financial cycle and monetary policy independence», actas del Simposio Económico de Jackson Hole de la Reserva Federal de Kansas City.
20 Cesa-Bianchi, Cespedes y Rebucci (2015). «Global Liquidity, House Prices, and the Macroeconomy: Evidence from Advanced and Emerging Economies», Journal of Money, Credit and Banking, vol. 47, número S1, n.º 1.
21 Véase el Informe de Inflación de mayo de 2015. Véase también http://www.federalreserve.gov/newsevents/speech/fischer20150323a.htm
22 Cerutti, E., S. Claessens y L. Ratnovski (2014): «Global Liquidity and Drivers of Cross-Border Bank Flows», IMF Working Papers 14/69, International Monetary Fund.
23 Véase, por ejemplo, Carney, M (2014), «The future of financial reform», discurso pronunciado en la Autoridad Monetaria de Singapur.
24 La política monetaria tendrá que ajustarse en consecuencia, ya que es probable que estos acontecimientos impliquen un tipo de interés real libre de riesgo de equilibrio más bajo, que compensa el mayor diferencial de crédito resultante.
25 Véase Rachel, L y Smith, T (de próxima publicación) «Secular drivers of the global real interest rate», documento de trabajo del Banco de Inglaterra
Autor: Mark Carney es gobernador del Banco de Inglaterra.
Imagen: El gobernador del Banco de Inglaterra, Mark Carney, habla durante una rueda de prensa sobre el Informe de Inflación en la sede del Banco de Inglaterra, en Londres. REUTERS/Anthony Devlin




