Desde mediados de 2014, la diversidad y la divergencia —aplicadas a las situaciones económicas, las políticas y el desempeño de los países— han dominado los debates económicos mundiales. Las diferencias en el desempeño económico de las principales economías avanzadas han dado lugar a políticas monetarias divergentes.
Tanto el Banco de Japón como el Banco Central Europeo han iniciado importantes expansiones de sus balances, mientras que la Reserva Federal de EE. UU. ha puesto fin a su programa de compra de bonos y se espera que comience a subir las tasas. Esto ha tenido muchos efectos y, en particular, ha contribuido a una fuerte depreciación del yen y el euro frente al dólar estadounidense (véase el gráfico 1).

Las medidas de política económica de las principales economías avanzadas, entre otros factores, también han tenido efectos diversos en Asia (excluido Japón).
En este blog basado en gráficos, examinamos tres cuestiones clave: el impacto en la región de la divergencia de las políticas monetarias entre las principales economías avanzadas, las posibles tensiones que esto podría generar y las posibles respuestas de política económica.
Impacto en la región
Las medidas recientes del Banco de Japón y del Banco Central Europeo tenderían a generar entradas de capital en Asia (excluido Japón) y presiones de apreciación, mientras que las medidas previstas de la Reserva Federal tenderían a producir el efecto contrario.
La mayoría de los países de la región han experimentado salidasde capital en lugar de entradasen los últimos meses. La principal excepción es India, que ha recibido entradas sustanciales.
La mayoría de las monedas de la región se han apreciado en términos del tipo de cambio efectivo real (TCER) (es decir, frente a un promedio ponderado de las monedas de sus socios comerciales, ajustado por la inflación), pero se han depreciado frente al dólar estadounidense.

El gráfico 2 muestra tres grupos:
China/Hong Kong, RAE/India/Indonesia/Filipinas/Tailandia—fuerte apreciación del TCER y escasa depreciación frente al dólar estadounidense. El aumento de China (15 %) ha sido particularmente pronunciado, lo que refleja su vinculación con el dólar estadounidense, y prolonga una tendencia de apreciación anual del 5 % durante los últimos 10 años. (La apreciación del TCER de Indonesia está inflada por la reciente reducción de los subsidios a los combustibles).
Corea/Singapur—pocos cambios en el TCER y cierta depreciación frente al dólar estadounidense.
Australia/Nueva Zelanda/Malasia—fuerte depreciación frente al dólar estadounidense y, en el caso de Australia y Malasia, una depreciación significativa del TCER.
Como cabría esperar, los países cuyas posiciones externas son más sólidas de lo que indicarían los fundamentos han tendido a registrar una apreciación de sus TCER (por ejemplo, China), y viceversa (por ejemplo, Australia). Sin embargo, los países del Grupo 2 (Corea, Singapur) y Malasia han registrado poca o ninguna apreciación del TCER, pese a sus sólidas posiciones externas, mientras que algunos países del Grupo 1 (Indonesia, India, Hong Kong, RAE, Tailandia) han registrado una apreciación significativa del TCER pese a tener posiciones externas equilibradas o, de hecho, más débiles.

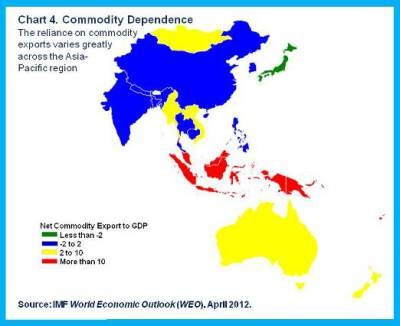
Sin embargo, estos movimientos del TCER deben considerarse en el contexto de otros acontecimientos mundiales ocurridos desde junio (véanse los gráficos 3 y 4). En particular, como resultado del fuerte descenso del precio del petróleo y de la mayoría de las demás materias primas, las balanzas comerciales de muchos países han mejorado. Pero otros, especialmente Malasia e Indonesia, así como Australia y Nueva Zelanda, han perdido ingresos de exportación significativos debido a la caída de los precios de las materias primas (lo que ayuda a explicar, por ejemplo, la depreciación de la moneda de Malasia).
La caída de los precios de las materias primas, junto con la apreciación del TCER en la mayoría de las economías, también está reduciendo la inflación (véase el gráfico 5). En muchos países, la inflación se encuentra ahora en niveles muy bajos (China, Corea, Nueva Zelanda) o incluso es negativa (Tailandia, Singapur). La inflación subyacente ha tendido a variar menos, pero generalmente en la misma dirección.

Las posibles tensiones
Las principales tensiones que podrían surgir de las medidas de política económica de las economías avanzadas, especialmente en algunas de las más grandes, están relacionadas con el debilitamiento de las exportaciones y la inestabilidad financiera.
Debilitamiento de las exportaciones. Prevemos que el crecimiento del volumen de las exportaciones se mantendrá en general en toda la región. Sin embargo, unas monedas más fuertes podrían debilitar la demanda externa, lo que a su vez podría reducir el crecimiento económico general y exacerbar los desequilibrios internos. De hecho, solo en Australia y Filipinas los movimientos recientes del TCER apuntan a reducir los desequilibrios internos (medidos por la brecha del producto: la diferencia entre lo que una economía puede producir sin generar inflación y lo que realmente produce). En cambio, se prevé que la producción de Tailandia, China y Hong Kong, RAE, se mantenga muy por debajo de su nivel potencial, y la fuerte apreciación del TCER tenderá a exacerbar esta situación (véase el gráfico 6).

Inestabilidad financiera. Los riesgos varían mucho en toda la región. Por ejemplo, muchas empresas han contraído préstamos en dólares estadounidenses (por ejemplo, en Indonesia), y el fortalecimiento del dólar estadounidense encarecerá el servicio de la deuda. Las grandes entradas de capital en India podrían provocar una volatilidad financiera significativa si se revirtieran (como durante la «rabieta por la reducción gradual» de 2013). De cara al futuro, si los países relajaran significativamente la política monetaria para compensar el impacto contractivo de unas monedas más fuertes, esto podría propiciar un crecimiento excesivo del crédito.
Necesidad de una respuesta flexible de política monetaria
Muchos países han respondido a estos acontecimientos recortando las tasas de interés (véase el gráfico 7). Varios países también han tomado otras medidas; por ejemplo, India acumuló reservas internacionales para reforzar sus colchones ante una posible mayor volatilidad financiera mundial.

De cara al futuro, especialmente si continúan las presiones cambiarias y sobre los flujos de capital, la política monetaria debería seguir respondiendo, en general, con flexibilidad; la política macroprudencial debería ser la primera línea de defensa para abordar las preocupaciones sobre la estabilidad financiera. Por supuesto, la respuesta específica debería depender de las circunstancias de cada país.
Este artículo se publica en colaboración con iMF Direct. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autor: James Daniel es jefe de la división de Australia y Nueva Zelanda del Departamento de Asia y el Pacífico del FMI. Rachel van Elkan es jefa de la división de Estudios Regionales del Departamento de Asia y el Pacífico del FMI.
Imagen: Se ven edificios corporativos y condominios en la ciudad de Mandaluyong. REUTERS/Cheryl Ravelo.




