La Gran Recesión ha impulsado una reconsideración del papel adecuado de los controles de capital. La opinión predominante entre los economistas en la década de 1990 quedó reflejada en el título del artículo de Rudiger Dornbusch de 1998: «Capital Controls: An Idea Whose Time is Gone».
Las actitudes comenzaron a cambiar en respuesta a las crisis económicas de finales de la década de 1990. Más recientemente, los estudios del personal del FMI y sus documentos de política han mostrado una mayor aceptación del uso de controles de capital como parte del «conjunto de herramientas de política» de un país en determinadas circunstancias, un cambio que la revista The Economist denominó «La Reforma».1 Otros llamamientos destacados a dar un mayor papel a los controles de capital incluyen los de Jeanne et al. (2012) y Rey (2013). Algunas de estas recomendaciones de política son compatibles con una nueva rama de la investigación teórica en la que los controles de capital contribuyen a la estabilidad financiera y a la gestión macroeconómica.2 Pero estos trabajos teóricos contrastan con un gran número de análisis empíricos que destacan la ineficacia y los posibles costos de los controles de capital.3
El debate en evolución sobre los controles de capital pone de relieve la importancia de realizar análisis empíricos cuidadosos de estas políticas. Un reto al que se enfrentan los investigadores en este campo es la disponibilidad de indicadores de controles de capital. Hemos elaborado un nuevo conjunto de datos que registra la presencia o ausencia de controles de capital de jure, con periodicidad anual, para 100 países durante el período de 1995 a 2013.4 Como otros conjuntos de datos de panel sobre controles de capital de jure, el nuestro se basa en información del Informe Anual sobre Regímenes Cambiarios y Restricciones Cambiarias (AREAER) del FMI.5 Una de las contribuciones de nuestro trabajo es que hemos elaborado un conjunto específico de reglas para codificar los informes narrativos del AREAER, que presentamos en un apéndice técnico de nuestro artículo.
Una característica distintiva e importante de nuestro conjunto de datos es que desglosa las series de datos hasta el nivel de tipos individuales de transacciones entre residentes y no residentes, lo que permite construir índices de controles de capital separados para entradas y salidas en diez categorías de activos diferentes. Este nivel de desagregación de los datos originales permite un análisis de los controles de capital más detallado y matizado que el que ofrecen la mayoría de los demás índices de controles de capital. Por ejemplo, estos datos permiten examinar los movimientos conjuntos de los controles sobre distintos tipos de activos y, para un conjunto determinado de categorías de activos, los movimientos conjuntos de los controles sobre entradas y salidas. Los investigadores también pueden construir medidas más agregadas de los controles, bien ajustadas a la naturaleza específica del tema estudiado; por ejemplo, un análisis de la paridad de intereses podría utilizar un agregado de controles sobre títulos de renta fija.
Las diez categorías de activos de nuestro conjunto de datos (y sus abreviaturas de dos letras) son:
instrumentos del mercado monetario (mm, activos de renta fija con vencimiento inferior a un año),
bonos (bo, con vencimiento de un año o más),
acciones (eq),
inversiones colectivas (ci),
créditos financieros (fc),
bienes inmuebles (re),
créditos comerciales (cc),
derivados (de),
inversión directa (di),
y garantías, avales y mecanismos de respaldo financiero (gs).
La Figura 1 presenta información sobre la prevalencia de los controles por categorías de activos, agregada entre países y años (a las abreviaturas de dos letras de las categorías de activos les sigue i, para los controles sobre entradas, u o, para los controles sobre salidas; la categoría número 21, ldi, representa los controles sobre la liquidación de la inversión directa). La figura muestra que la prevalencia de los controles entre países y a lo largo del tiempo oscila entre el 18 % de las observaciones (para ldi), el 25 % (para gsi) y el 50 % o más (para los controles sobre entradas en rei, mmo, boo, eqo, cio y deo). La figura también demuestra que, salvo en el caso de los bienes inmuebles y la inversión directa, la prevalencia de los controles sobre salidas es mayor que la de los controles sobre entradas.
Figura 1. Proporción de observaciones con controles: por categoría de activos y dirección de la restricción

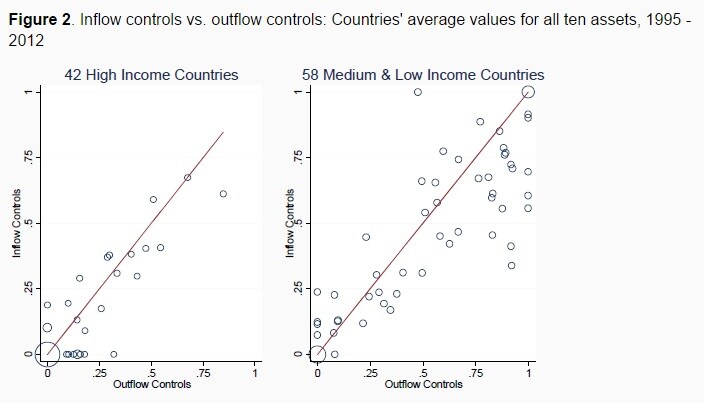
Para ilustrar mejor un uso de nuestro conjunto de datos, la Figura 2 muestra la correspondencia entre los controles sobre entradas y salidas de los países para indicadores agregados por categorías de activos y años. El panel izquierdo presenta esta información para los 42 países de ingresos altos y el derecho, para los 58 países de ingresos medios y bajos. El tamaño de las burbujas de estas figuras refleja el número de países dentro de un intervalo pequeño. Los dos paneles muestran una prevalencia algo mayor de controles sobre salidas que sobre entradas, más pronunciada en los países de ingresos medios y bajos que en los de ingresos altos. Existe una correlación relativamente alta entre los controles sobre entradas y salidas país por país (para ambos grupos de países, la correlación es de alrededor de 0,8).
Figura 2. Controles sobre entradas frente a controles sobre salidas: valores promedio de los países para los diez activos, 1995 – 2012
Estas figuras muestran solo una pequeña parte de la amplia gama de posibilidades que ofrece este conjunto de datos. Tres de nosotros ya hemos utilizado estos datos para mostrar que la presencia de controles de capital es relativamente estable y que se imponen de manera acíclica (Fernández et al. 2013). También mostramos en nuestro documento de trabajo que estos datos pueden utilizarse para distinguir entre controles de capital de alcance limitado e impuestos de forma episódica y controles de larga duración e impuestos de forma generalizada (Fernández et al. 2015). Klein (2012) establece esta distinción entre «compuertas» y «muros».
Es probable que el debate sobre los controles de capital siga siendo uno de los temas centrales relacionados con la discusión del sistema monetario internacional. Esperamos que nuestra contribución, este conjunto de datos, ayude a fundamentar el debate.
Referencias
Bianchi, J (2011), «Overborrowing and Systemic Externalities in the Business Cycle», The American Economic Review, 101(7): 3400–26.
Benigno, G, H Chen, C Otrok, A Rebucci y E R Young (2013), «Financial Crises and Macro-Prudential Policies», Journal of International Economics, 89(2): 453-470.
_________________________________ (2014), «Capital Controls or Exchange Rate Policy? A Pecuniary Externality Perspective», CEPR Discussion Paper n.º 9936.
Chinn, M D y H Ito (2006), «What Matters for Financial Development? Capital Controls, Institutions, and Interactions», Journal of Development Economics, 81(1): 163-192.
Dornbusch, R (1998), «Capital Controls: An Idea Whose Time is Gone», mimeo.
Fernández, A, A Rebucci y M Uribe (2014), «Are Capital Controls Countercylical?», mimeo, Columbia University.
Fernández, A, M W Klein, A Rebucci, M Schindler y M Uribe (2015), «Capital Controls Measures: A New Dataset», NBER Working Paper n.º 20,970.
Forbes, K (2007), «One Cost of Chilean Capital Controls: Increased Financial Constraints for Smaller Traded Firms», Journal of International Economics, 71: 294 – 323.
Jeanne, O y A Korinek (2010), «Excessive Volatility in Capital Flows: A Pigouvian Taxation Approach», American Economic Review Papers and Proceedings, 100(2): 403 – 407.
Jeanne, O, A Subramanian y J Williamson (2012), «International Rules for Capital Controls», VoxEU.org, 11 de junio.
Klein, M W (2013), «Capital Controls: Gates versus Walls», VoxEU.org, 17 de enero de 2013.
_________________, y J Shambaugh (2013), «Is There a Dilemma with the Trilemma?», VoxEU.org, 27 de septiembre.
Ostry, J, A Ghosh, M Chamon y M S Qureshi (2011), «Capital Controls: When and Why», IMF Economic Review, 59(3): 562–580.
Quinn, D (1997), «The Correlates of Change in International Financial Regulation», American Political Science Review, 91(3): 531–51.
Rey, H (2013), «Dilemma not Trilemma: The Global Financial Cycle and Monetary Policy», VoxEU.org, 31 de agosto.
Schindler, M (2009), «Measuring Financial Integration: A New Data Set», IMF Staff Papers, 56(1): 222–38.
Notas al pie
[1] Véase, por ejemplo, Ostry, Ghosh, Chamon y Qureshi (2011). El artículo de The Economist apareció en el número del 7 de abril de 2011.
[2] Para unos pocos ejemplos, véanse Jeanne y Korinek (2010), Javier Bianchi (2011) y Benigno et al. (2013, 2014).
[3] Véanse, por ejemplo, Forbes (2007), Klein (2013) y Klein y Shambaugh (2013).
[4] Véase Fernández et al. (2015). El conjunto de datos está disponible en línea en el Catálogo de fuentes de datos sobre finanzas internacionales y macroeconomía del NBER, en http://www.nber.org/data/international-finance/ .
[5] Otros dos conjuntos de datos comparativos entre países que también se basan en el AREAER son los de Quinn (presentado por primera vez en 1997) y Chinn e Ito (presentado por primera vez en 2006). Nuestro conjunto de datos se basa en Schindler (2009).
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Andrés Fernández es economista del Departamento de Investigación del Banco Interamericano de Desarrollo (BID) en Washington D. C. Michael W Klein es William L Clayton Professor of International Economic Affairs en Tufts University. Alessandro Rebucci es Assistant Professor of Finance en Johns Hopkins Carey Business School. Martin Schindler es Deputy Director del Joint Vienna Institute. Martín Uribe es Professor of Economics en Columbia University.
Imagen: Una vista muestra la sede de la empresa francesa de materiales de construcción Saint-Gobain en el distrito financiero de La Défense, en Courbevoie, a las afueras de París, el 8 de diciembre de 2014. REUTERS.




