La mayoría de los países del mundo utiliza un impuesto sobre el valor añadido (IVA) como principal impuesto indirecto, y la mayoría establece umbrales basados en el volumen de negocios —el valor de los bienes y servicios que ofrece una empresa— por debajo de los cuales las empresas no tienen que registrarse a efectos del IVA. En la UE, todos los países salvo dos (España y Suecia) tienen umbrales de registro. El umbral del Reino Unido, de 81.000 £, es el más alto de la UE y se percibe como una medida del Gobierno para reducir los costes de cumplimiento de las pequeñas empresas que no desean registrarse a efectos del IVA. Sin embargo, los umbrales suelen ser mucho más elevados en los países que han introducido el IVA más recientemente, como Singapur, cuyo umbral actual es de unos 540.000 €.
Tras la Crisis Global, muchos gobiernos recurrieron al IVA para cubrir el déficit de sus finanzas públicas, ya fuera aumentando el tipo general del IVA o reduciendo el umbral de registro. En el Reino Unido, por ejemplo, el IVA genera el 21 % de los ingresos fiscales totales, lo que lo sitúa, tras el impuesto sobre la renta y las cotizaciones a la seguridad social, como la tercera mayor fuente de ingresos fiscales. Por lo general, el registro implica un aumento de la obligación tributaria de la empresa y también costes de cumplimiento, que pueden no ser insignificantes. En el Reino Unido, se estima que los costes de cumplimiento para una empresa con un volumen de negocios igual al umbral del IVA representan alrededor del 1-2 % de ese volumen, y el coste podría ser mayor en otros países.
Efectos del IVA en el comportamiento de las pequeñas empresas
Por tanto, una cuestión clave para orientar la formulación de políticas es cómo afectan el propio IVA y, en particular, el umbral de registro al comportamiento de las pequeñas empresas. Nuestro objetivo es comprender los costes de eficiencia y bienestar del IVA analizando tres respuestas de comportamiento importantes al umbral de registro: el registro voluntario, la concentración y los efectos sobre el crecimiento.
El registro voluntario hace que el IVA sea único entre los principales impuestos. Se refiere a la situación en la que una empresa se registra a efectos del IVA aunque su volumen de negocios esté por debajo del umbral y, por tanto, no esté obligada a hacerlo. Es probable que esto ocurra cuando una empresa realiza grandes compras de insumos intermedios y/o puede repercutir la mayor parte del IVA sobre las ventas al comprador. En ese caso, puede resultar rentable registrarse voluntariamente a efectos del IVA para que la empresa pueda recuperar el impuesto soportado y, al mismo tiempo, repercutir parte o la mayor parte de la carga del impuesto sobre las ventas al comprador. En nuestro amplio conjunto de datos del Reino Unido, que describimos más adelante, más del 44 % de las empresas del Reino Unido con un volumen de negocios inferior al umbral se registran voluntariamente.
Sin embargo, no todas las empresas se encuentran en esta situación. Un pequeño comerciante que presta servicios a hogares, como un fontanero o un electricista, podría realizar compras relativamente pequeñas de insumos intermedios y enfrentarse a una demanda elástica por parte de los compradores, quienes no pueden recuperar el IVA que pagan. En ese caso se produce concentración: la empresa mantiene su volumen de negocios imponible declarado justo por debajo del umbral de registro, ya sea legalmente, limitando la escala de sus operaciones, o ilegalmente, declarando ventas inferiores a las reales. Los efectos sobre el crecimiento están relacionados con la concentración y se producen cuando la empresa limita su crecimiento para mantenerse por debajo del umbral y, posiblemente, también experimenta un mayor crecimiento de «recuperación» cuando decide registrarse.
Varios artículos de la literatura académica y sobre políticas han sostenido conceptualmente que podrían existir el registro voluntario, la concentración y los efectos sobre el crecimiento. Por ejemplo, el innovador modelo del IVA de Keen y Mintz (2004) detectó concentración por debajo del umbral y un vacío por encima de este, donde las empresas no se sitúan. Sin embargo, en su modelo el registro voluntario nunca es óptimo, porque no es posible repercutir a los compradores ninguna parte de la carga del IVA sobre las ventas. Brashares et al. (2014) analizan algunos de los posibles factores determinantes del registro voluntario y la concentración al calibrar el modelo de Keen-Mintz con datos de EE. UU., pero no pueden contrastar las predicciones con datos porque EE. UU. no tiene IVA. Hasta la fecha, ningún trabajo ha establecido en qué medida se producen realmente estos efectos, cuál es su magnitud ni cuáles son sus factores determinantes en un país donde se aplica el IVA.
Respuestas de comportamiento al IVA: nuevo marco
Para cubrir estas lagunas, desarrollamos un marco conceptual para estudiar los dos aspectos clave de las respuestas de comportamiento al IVA, incluidos el registro voluntario y la concentración, y ponemos a prueba este marco con datos de empresas del Reino Unido sobre declaraciones fiscales y características empresariales.
Mostramos que es más probable que se produzca el registro voluntario en dos situaciones: cuando el coste de los insumos en relación con las ventas es elevado, o cuando la proporción de ventas entre empresas y consumidores (B2C) es baja.
En la primera situación, cuando los costes de los insumos son importantes, el registro permite a la empresa recuperar una cantidad considerable de IVA soportado. En la segunda, si la mayoría de los clientes están registrados a efectos del IVA, la carga de un aumento del IVA puede repercutirse fácilmente en forma de un precio más alto, porque el propio cliente puede recuperar ese aumento.
Mostramos que los factores determinantes de la concentración en el umbral de registro son los mismos que los del registro voluntario, pero con efectos de signo contrario.
En concreto, es más probable que se produzca concentración cuando el coste de los insumos en relación con las ventas es bajo o cuando la proporción de ventas entre empresas y consumidores es alta.
También mostramos que la elasticidad del valor añadido de las empresas registradas con respecto al tipo efectivo del IVA puede recuperarse a partir de una función implícita que relaciona el grado de concentración con la elasticidad del valor añadido.
Por último, mostramos en el marco conceptual que la elasticidad del valor añadido puede relacionarse de forma sencilla con la pérdida irrecuperable de eficiencia causada por un pequeño aumento del tipo legal del IVA, ampliando así los conocidos resultados de Feldstein (1999) y Chetty (2009) a un contexto de impuestos indirectos.
Aplicamos estas predicciones a un conjunto de datos administrativos creado al vincular la población de registros del impuesto de sociedades y del IVA en el Reino Unido, que incluye 1.408.517 observaciones de 435.688 empresas entre el 1 de abril de 2004 y el 30 de marzo de 2010. Mostramos que el patrón empírico del registro voluntario concuerda con la teoría. En particular, el registro voluntario es más probable cuando la proporción de ventas entre empresas y consumidores es baja o la proporción de costes de los insumos es alta.
En términos cuantitativos, la probabilidad de que una empresa se registre voluntariamente a efectos del IVA aumenta en 0,05 por cada incremento de una desviación estándar en la proporción de ventas entre empresas y consumidores, y en 0,02-0,05 por cada incremento de una desviación estándar en la proporción de costes de los insumos.
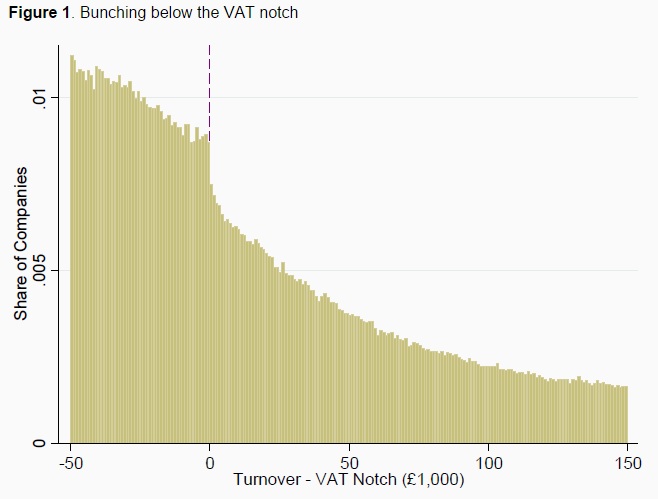
A continuación analizamos la concentración. Para hacerse una idea de los datos, la Figura 1 muestra un histograma de la distribución del volumen de negocios de las empresas, agrupando los datos de todos los años. Para permitir la comparación entre años, medimos el volumen de negocios como desviación respecto al umbral de cada año. Como muestra la Figura 1, hay pruebas claras de concentración en el umbral del IVA, indicado por la línea de puntos, impulsada principalmente por empresas en crecimiento. Esta es, que sepamos, la primera prueba de que un salto del IVA provoca concentración.
Figura 1. Concentración por debajo del salto del IVA
Al profundizar en el análisis, constatamos que, de acuerdo con la teoría, es más probable que las empresas se concentren en el umbral cuando el coste de los insumos en relación con las ventas es elevado o cuando la proporción de ventas entre empresas y consumidores es baja. Por tanto, existe un claro patrón de heterogeneidad en la concentración.
¿Qué mecanismos explican la concentración?
La siguiente pregunta es cómo se concentran las empresas, es decir, qué mecanismos intervienen. Una posibilidad es que realmente limiten sus ventas para mantenerse por debajo del umbral. Si es así, la distribución de la proporción de costes de los insumos debería ser uniforme en torno al salto del IVA. Aportamos indicios de que parte de la concentración se debe a la infradeclaración de ventas. En concreto, observamos que la proporción de costes de los insumos, incluidos los salarios, evoluciona en paralelo en los grupos registrados y no registrados fuera de la zona de concentración, pero empieza a aumentar considerablemente para las empresas no registradas justo por debajo del umbral. Interpretamos que este aumento grande y brusco de la proporción de costes de los insumos, incluidos los salarios, se debe en parte a que resulta costoso infradeclarar los gastos salariales por la obligación de terceros de informar sobre ellos.
En un trabajo en curso, estamos analizando los efectos del umbral de registro en el crecimiento de las pequeñas empresas. Existe una vasta literatura empírica sobre los factores determinantes del crecimiento de las pequeñas y medianas empresas (pymes), pero se ha prestado relativamente poca atención al papel de los «saltos fiscales», como el registro del IVA. Si consideramos el equivalente de la Figura 1 solo para las empresas que están creciendo, observamos una concentración mucho más marcada, lo que sugiere que el umbral podría frenar el crecimiento empresarial.
Figura 2. Concentración de las empresas en crecimiento

Observamos que las empresas con un volumen de negocios inferior al umbral del IVA que no están registradas a efectos del IVA tienen una tasa de crecimiento significativamente menor que un «grupo de control» de empresas por debajo del umbral que sí se registran voluntariamente a efectos del IVA (y, por tanto, no afrontan un coste fiscal de registro). Las empresas que superan el umbral del IVA en un año determinado tienen una tasa de crecimiento más elevada ese año que un grupo de control de empresas que ya estaban por encima del umbral. Además, cuanto más cerca están del umbral las empresas «tratadas», más fuertes son estos efectos.
Referencias
Brashares E, M J Knittel, G Silverstein y A Yuskavage (2014), «Cálculo del umbral óptimo de exención para pequeñas empresas en un IVA de EE. UU.», National Tax Journal 67(2), pp. 283-320.
Feldstein, M (1999), «Evasión fiscal y pérdida irrecuperable de eficiencia del impuesto sobre la renta», The Review of Economics and Statistics 81(4): 674.680.
Kumar K B, R G Rajan y L Zingales (1999), «¿Qué determina el tamaño de una empresa?». Documento de trabajo N.º 7208 de NBER.
Liu, L y B Lockwood (2015), «VAT Notches», documento de debate de CEPR 10606.
Keen, M y J Mintz (2004), «El umbral óptimo para un impuesto sobre el valor añadido», Journal of Public Economics 88(3-4), pp. 559-576.
Saez, E (2010), «¿Se concentran los contribuyentes en los puntos de inflexión?», American Economic Journal: Economic Policy 2(3), pp. 180-212.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Manténgase al día con la Agenda: suscríbase a nuestro boletín semanal.
Autores: Li Liu es investigadora sénior en el Centro de Tributación Empresarial de la Universidad de Oxford. Ben Lockwood es profesor de Economía en la Universidad de Warwick.
Imagen: Billetes de un dólar estadounidense vuelan cerca de la capital andaluza, Sevilla, en esta ilustración fotográfica tomada el 16 de noviembre de 2014. REUTERS/Marcelo Del Pozo.




