Se está produciendo una transformación radical en la forma en que los hogares de los países en desarrollo obtienen los bienes que consumen. Un factor clave de la llamada «revolución de los supermercados» ha sido la llegada de cadenas minoristas globales a los países en desarrollo (Reardon et al. 2003, Humphrey 2007).1
Este proceso de globalización del comercio minorista ha dado lugar a intensos debates sobre políticas y, más importante aún, esos debates también han generado grandes diferencias entre los países en desarrollo en cuanto a sus políticas sobre la inversión extranjera directa en el comercio minorista:
Algunos países, como Argentina, Brasil, México y la mayoría de Europa del Este, optaron por liberalizar plenamente la inversión extranjera directa en el comercio minorista a principios de la década de 1990;
Otros países en desarrollo, entre ellos India, siguen restringiendo severamente la entrada de empresas minoristas extranjeras, mientras que otros, como Indonesia, Malasia y Tailandia, volvieron a imponer barreras regulatorias a los minoristas extranjeros después de permitir inicialmente su entrada (Dufey et al. 2008, Wrigley and Lowe 2010).
Estas diferencias de política importan porque el comercio minorista es un sector clave de la economía tanto en términos de empleo como de consumo: representa, en promedio, entre el 15 y el 20 % del empleo total, entre el 10 y el 15 % del PIB total y más del 50 % del gasto total de los hogares en los países en desarrollo.2
Inversión extranjera directa en el comercio minorista de México
En nuestra investigación reciente (Atkin et al. 2015), reunimos una colección nueva y excepcionalmente rica de microdatos para evaluar las consecuencias de la inversión extranjera directa en el comercio minorista en México, un país cuyo panorama minorista experimentó una transformación drástica cuando los minoristas extranjeros llegaron a dominar su mercado durante los últimos 20 años. Nuestro análisis coincide con la principal ola de expansión de tiendas extranjeras en México. Durante el mismo período —de enero de 2002 a marzo de 2014—, el número de supermercados extranjeros casi se cuadruplicó, de 365 a 1.335 tiendas, y amplió considerablemente su cobertura geográfica más allá de las ciudades más grandes. Esta rápida expansión ofrece un escenario empírico ideal para estudiar el impacto de la globalización del comercio minorista.
En particular, planteamos tres preguntas centrales:
¿Cuál es el efecto de la inversión extranjera directa en el comercio minorista sobre el bienestar promedio de los hogares del municipio donde se establece?
¿Cuáles son los mecanismos que explican este efecto? Y
¿En qué medida difieren las ganancias de la inversión extranjera directa en el comercio minorista según la distribución de ingresos preexistente?
Nuestra colección de seis conjuntos de datos a nivel micro, que abarcan los precios de los productos identificados por código de barras y el consumo, los ingresos de los trabajadores y los beneficios, nos permite estimar empíricamente una expresión muy general del efecto local de la entrada de minoristas extranjeros sobre el bienestar y descomponer ese efecto en seis canales distintos: tres relacionados con el costo de vida de los hogares (índices de precios) y tres con sus ingresos nominales.
En cuanto al costo de vida, distinguimos entre el efecto sobre los precios al consumidor en los minoristas nacionales ya existentes (el efecto de precios favorable a la competencia), el efecto debido a la salida de minoristas nacionales (el efecto de salida favorable a la competencia) y el efecto directo sobre el índice de precios, que abarca todas las ventajas para los consumidores derivadas de poder comprar en la propia tienda extranjera (incluidos los distintos precios de productos existentes, la nueva variedad de productos y las diferentes comodidades de la tienda). El efecto sobre los ingresos nominales comprende un efecto sobre los ingresos laborales del comercio minorista (por el empleo en el comercio minorista tradicional o moderno), un efecto sobre los beneficios de los propietarios de tiendas nacionales y un efecto indirecto en otras fuentes de ingresos de los hogares procedentes de sectores no minoristas de la economía local.
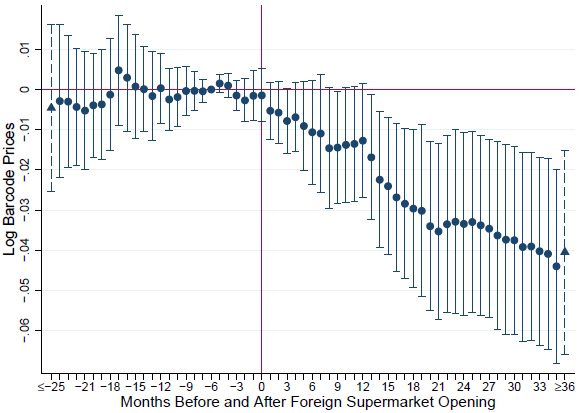
Para asegurarnos de que los momentos empíricos que incorporamos a nuestra expresión del bienestar estén identificados causalmente, usamos un diseño de estudio de eventos que combina información sobre las fechas de apertura y la ubicación de todas las tiendas de supermercados de propiedad extranjera en México con datos de alta frecuencia sobre resultados económicos locales, como los precios al consumidor o los ingresos de los hogares. Esta estrategia nos permite comprobar de forma transparente y no paramétrica hasta qué punto las tendencias preexistentes de precios o ingresos podrían sesgar la comparación de los resultados económicos locales antes y después de la entrada de minoristas extranjeros. A modo de ejemplo, la Figura 1 muestra el estudio de eventos de los precios cobrados en tiendas nacionales antes y después de la entrada extranjera. Observamos que, dos años después de la entrada del primer supermercado extranjero, los precios minoristas en las tiendas nacionales del mismo municipio son un 4 % más bajos que si no hubiera entrado una empresa extranjera.
Figura 1. Efecto de la entrada de tiendas extranjeras sobre los precios al consumidor en los minoristas nacionales3
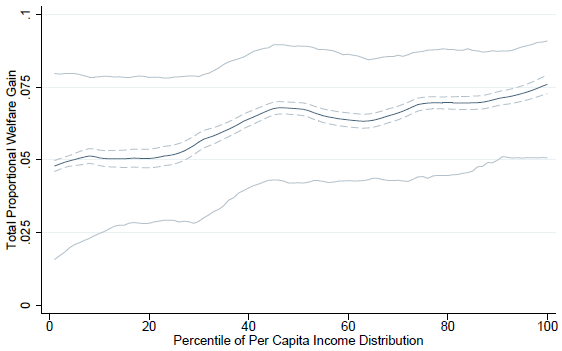
Como se muestra en la Figura 2, observamos que la entrada de supermercados extranjeros genera grandes y significativas ganancias de bienestar para el hogar promedio, equivalentes al 6,2 % de los ingresos iniciales del hogar. La mayor parte de este efecto se debe a una reducción significativa del costo de vida de los hogares. Aunque la salida de tiendas nacionales aumenta el costo de vida un 0,7 %, este efecto queda más que compensado por una reducción del 1,6 % debida a la disminución de los precios al consumidor que cobran las tiendas nacionales ya existentes y una reducción del 5,5 % debida al efecto directo sobre el índice de precios (es decir, los supermercados extranjeros ofrecen a los consumidores precios más bajos, nuevas variedades y distintas comodidades para comprar). En la Figura 1 se mostró la reducción promedio de los precios cobrados por los minoristas nacionales. El efecto directo relativamente grande concuerda con los datos sin procesar: los minoristas extranjeros cobran, en promedio, precios un 12 % más bajos por un código de barras idéntico en el mismo lugar y momento, ofrecen cinco veces más productos que las tiendas nacionales modernas y, tras la entrada extranjera, representan en promedio más de un tercio del gasto minorista total de los hogares.
Figura 2. Las ganancias derivadas de la entrada de minoristas extranjeros según la distribución de ingresos4
Los efectos sobre los ingresos nominales son pequeños en comparación. Encontramos pocas pruebas de efectos sobre los ingresos promedio de los hogares a nivel municipal o las tasas de empleo. Sin embargo, sí encontramos pruebas de cierres de tiendas y de efectos adversos sobre los beneficios de las tiendas nacionales, el empleo y los ingresos laborales de los trabajadores del sector minorista tradicional. Aunque estos efectos adversos sobre los ingresos son considerables, afectan solo a una fracción de los hogares y, por ello, quedan atenuados en el agregado por las reducciones del costo de vida que benefician a todos los hogares.
Por último, cuantificamos la distribución de las ganancias derivadas de la inversión extranjera directa en el comercio minorista. Aunque, en promedio, todos los grupos de ingresos de los hogares obtienen ganancias significativas de la entrada extranjera, los grupos de mayores ingresos ganan alrededor de un 50 % más que los de menores ingresos. Encontramos que el factor clave es que los hogares más ricos sustituyen más del 50 % de su consumo minorista por compras en tiendas extranjeras, mientras que los hogares más pobres sustituyen menos del 15 %. Dado que todos los hogares locales se enfrentan a la misma oferta de establecimientos minoristas locales, esto indica que los hogares más acomodados de México valoran mucho más que los más pobres las opciones de consumo que ofrecen las tiendas extranjeras (por ejemplo, porque los más ricos dan más valor a las marcas extranjeras, las variedades de alta calidad y los envases grandes, así como a las comodidades de las tiendas, como el estacionamiento, el acceso en automóvil, los pasillos amplios, la seguridad y la higiene).
Perspectivas para las políticas
Nuestro análisis ofrece varias perspectivas pertinentes para los debates actuales sobre las políticas de los países en desarrollo respecto de la inversión extranjera directa en el comercio minorista.
El debate suele centrarse en los posibles efectos adversos para un grupo importante, aunque selecto, de hogares que trabajan en el sector minorista tradicional. Nuestros hallazgos sugieren que este enfoque es demasiado limitado. Los datos empíricos de México indican que, aunque estos efectos adversos sobre los ingresos nominales existen, quedan ampliamente compensados a nivel local por las reducciones del costo de vida, que generan aumentos de los ingresos reales en todos los grupos de ingresos de los hogares.
Referencias
Atkin, D, B Faber y M Gonzalez-Navarro (2015), «Retail Globalization and Household Welfare: Evidence from Mexico», documento de debate del CEPR 10593, mayo.
Deloitte Consulting (2014), «Global powers of retail 2014».
Dufey, A, M Grieg-Gran y H Ward (2008), «Empresa responsable, inversión extranjera directa y promoción de la inversión: cuestiones clave para atraer inversiones para el desarrollo sostenible», International Institute for Environment and Development.
Humphrey, J (2007), «La revolución de los supermercados en los países en desarrollo: ¿ola gigantesca o dura lucha competitiva?», Journal of Economic Geography 7(4): 433–450.
Reardon, T, C P Timmer, C B Barrett y J Berdegué (2003), «El auge de los supermercados en África, Asia y América Latina», American Journal of Agricultural Economics 85(5): 1140–1146.
UNCTAD (2014), «World Investment Report 2012», Naciones Unidas, Ginebra.
Wrigley, N y M Lowe (2010), «La globalización del comercio de servicios minoristas», Organisation for Economic Co-operation and Development.
Notas al pie
1 Entre 2000 y 2012, las ventas de las filiales extranjeras de los 250 minoristas globales más grandes crecieron un 400 %, hasta alcanzar 1 billón de dólares (Deloitte 2014), y la proporción de las filiales extranjeras en las ventas totales se más que duplicó, hasta llegar al 25 %. El volumen de inversión extranjera directa entrante en el comercio minorista de los países en desarrollo se multiplicó por más de veinte desde la década de 1990 y, durante el mismo período, la proporción de los países en desarrollo en el volumen mundial de inversión extranjera directa en el comercio minorista se más que duplicó, hasta llegar al 25 % (UNCTAD 2014).
2 Las cifras se basan en muestras de países en desarrollo de la base de datos ILOSTAT de 2013 (empleo), los datos de Cuentas Nacionales de la ONU de 2012 (PIB) y las encuestas de consumo de los hogares LSMS del Banco Mundial de 2000-2010 (gastos minoristas).
3 El gráfico muestra las estimaciones puntuales obtenidas tras regresionar los precios mensuales de las tiendas por código de barras en logaritmos sobre efectos fijos de tienda por código de barras, la cronología representada de las variables indicadoras del tratamiento, así como efectos fijos de mes por grupo de productos por tipo de tienda, de región por mes y de tamaño del municipio por mes.
4 La figura muestra un gráfico no paramétrico de las ganancias de los hogares derivadas de la entrada de minoristas extranjeros frente a la posición de los hogares en la distribución de ingresos antes de la entrada. Las líneas grises continuas representan la envolvente del percentil 95 de los gráficos no paramétricos para cada uno de los 1000 remuestreos bootstrap descritos en la sección 6 del artículo. Las líneas discontinuas más estrechas representan el intervalo de confianza del percentil 95 que solo tiene en cuenta la variación muestral entre hogares en las encuestas de ingresos y gastos.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: David Atkin es profesor adjunto de Economía en UCLA. Benjamin Faber es profesor adjunto en el Departamento de Economía de la University of California Berkeley. Marco Gonzalez-Navarro es profesor adjunto de Economía en la University of Toronto.
Imagen: Un carrito de compras es empujado por un supermercado. REUTERS/Stefan Wermuth




