Transmisión de la flexibilización cuantitativa a los tipos de interés a largo plazo
La flexibilización cuantitativa (QE) tiene como objetivo reducir los tipos de interés a largo plazo, ya sea de forma generalizada o en mercados específicos. La evidencia empírica sugiere que la QE ha sido efectivamente eficaz. La experiencia preliminar del BCE con la QE aporta más respaldo a esta conclusión. Sin embargo, todavía no sabemos exactamente por qué los programas de QE son eficaces para reducir los tipos de interés a largo plazo.
La literatura se ha centrado en dos canales principales de transmisión. Uno es un canal de señalización, que opera al reducir las expectativas del mercado sobre los tipos de interés oficiales futuros (véanse, por ejemplo, Bauer y Rudebusch 2011 y Christensen y Rudebusch 2012). Otro es un canal de equilibrio de cartera inducido por la oferta, que surge de la reducción de la oferta del activo adquirido disponible para los participantes del mercado (véanse, por ejemplo, Gagnon et al. 2011 y Krishnamurthy y Vissing-Jorgensen 2011).
Nuevas evidencias sobre la transmisión de la QE
En un artículo reciente, sostenemos que la expansión de las reservas de los bancos centrales, una característica definitoria de los programas de QE, probablemente también desempeña un papel importante en la transmisión (Christensen y Krogstrup 2015). La idea básica se basa en Bernanke y Reinhart (2004), quienes sugieren que una expansión de las reservas podría dar lugar a cambios en los precios de los activos a través de efectos de equilibrio de cartera. Nuestra contribución consiste en proponer cómo podría funcionar este canal.
Un aspecto central de nuestro argumento es que solo los bancos pueden mantener reservas de los bancos centrales, y que esta segmentación del mercado de reservas importa para determinar cómo las compras de activos de los bancos centrales afectan a los balances del sector financiero privado y, por tanto, a la reacción de los mercados financieros.
A falta de un modelo plenamente desarrollado, proponemos un mecanismo mediante un ejemplo estilizado. Consideremos un sistema financiero compuesto por un sector bancario, un sector financiero no bancario y un banco central. La figura 1 ilustra los balances agregados de estos tipos de instituciones financieras. Supongamos que hay cuatro tipos de instrumentos financieros: letras a corto plazo, bonos a largo plazo, depósitos y reservas de los bancos centrales. La oferta de letras y bonos es fija. El banco central tiene el monopolio de la emisión de reservas. Solo los bancos pueden emitir depósitos. Tanto los bancos como las entidades no bancarias pueden mantener depósitos, letras y bonos, pero solo los bancos pueden mantener reservas. Supongamos además que, desde el punto de vista de los bancos que mantienen reservas, las letras a corto plazo y las reservas son altamente sustituibles, y que las instituciones financieras no bancarias consideran que los depósitos bancarios y las letras a corto plazo son altamente sustituibles cuando los tipos de interés alcanzan el límite inferior cero.
Figura 1. Balances de los principales participantes en los mercados financieros
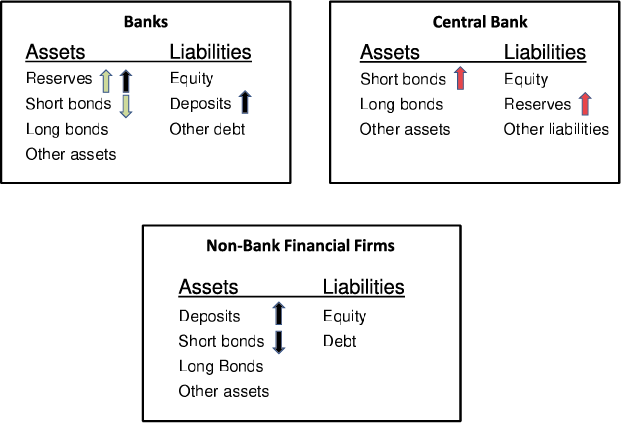
Nota: Balances estilizados de tres actores principales de los mercados financieros: el banco central, los bancos que mantienen reservas y las instituciones financieras no bancarias. El banco central puede realizar transacciones con ambos tipos de instituciones.
Consideremos ahora el impacto inicial en los distintos balances de una compra de letras a corto plazo por parte de un banco central, y supongamos que el período de impacto es lo bastante breve como para que los bancos no ajusten sus carteras de crédito ante los cambios en las condiciones de financiación. Las flechas rojas de la figura 1 reflejan los cambios en el balance del banco central.
Primero, supongamos que las contrapartes de las transacciones del banco central son exclusivamente bancos. Las flechas verdes de la figura 1 muestran el impacto resultante en los balances de los bancos. En términos agregados, el tamaño de los balances bancarios no cambia, pero su composición pasa de letras a corto plazo a reservas. Como estos activos son altamente sustituibles, esta transacción, similar a un «intercambio de activos», no modificaría sustancialmente la composición ni la duración de las carteras bancarias. Además, los pasivos de los bancos permanecerían sin cambios. Por tanto, no habría una razón evidente para que los bancos ajustaran sus carteras y los precios de los activos no cambiarían. Este es precisamente el argumento convencional contra la QE en bonos a corto plazo cuando los tipos de interés están cerca del límite inferior cero.
Pero eso no es todo lo que ocurre. Supongamos, en cambio, que son principalmente empresas no bancarias las que venden letras a corto plazo al banco central. Las implicaciones para los balances se muestran ahora con flechas negras en la figura 1. Como las empresas financieras no bancarias no pueden aceptar reservas directamente como pago, el banco central abona las reservas en las cuentas de los bancos corresponsales, que a continuación abonan los depósitos de sus clientes no bancarios.
Con una elevada sustituibilidad entre activos, los balances y la composición de las carteras de las empresas financieras no bancarias apenas cambiarían y no generarían incentivos para realizar ajustes de cartera. En resumen, esas compras del banco central no producen efectos de equilibrio de cartera inducidos por la oferta. No ocurre lo mismo con el balance agregado de los bancos, que, como resultado de las transacciones de sus clientes con el banco central, ha aumentado en el activo por el importe de las nuevas reservas y en el pasivo por los nuevos depósitos. De este modo, aumenta su proporción de activos a corto plazo respecto de los de largo plazo. Es decir, para el sector bancario en su conjunto, disminuye la duración de la cartera de activos. Si cada banco hubiera optimizado individualmente la duración de su cartera antes de las compras de activos del banco central, podría tratar de compensar la menor duración posterior a las compras aumentando su demanda de activos a largo plazo y procurando vender reservas u otros activos de corta duración. Esto eleva el precio (o, equivalentemente, reduce el rendimiento) de los activos a largo plazo.
Este canal inducido por las reservas difiere del canal de equilibrio de cartera inducido por la oferta considerado hasta ahora en la literatura, porque es independiente de los activos específicos que compra el banco central. Obsérvese también que, si un banco central compra activos a largo plazo en un programa de QE, ambos canales de equilibrio de cartera pueden operar al mismo tiempo y no pueden identificarse empíricamente por separado. Este es el caso de los tres programas de QE que la Reserva Federal llevó a cabo desde 2008 y de los programas de compra de activos del Banco de Inglaterra.
No obstante, es probable que los efectos inducidos por las reservas hayan desempeñado un papel en la transmisión de estos programas de QE. Carpenter et al. (2013) aportan evidencia de que los bancos no fueron los principales vendedores de activos a la Reserva Federal durante sus programas de QE. Además, el programa de QE del Banco de Inglaterra se diseñó, al menos inicialmente, para que las contrapartes fueran principalmente entidades no bancarias (Joyce et al. 2011).
Conclusiones
En Christensen y Krogstrup (2015), aportamos evidencia empírica favorable al canal inducido por las reservas mediante el análisis de la gran expansión de reservas que llevó a cabo el Banco Nacional Suizo en agosto de 2011. Estas expansiones de reservas fueron únicas y distintas de los programas de QE implementados por otros bancos centrales, ya que el Banco Nacional Suizo solo adquirió derechos de cobro a corto plazo y dejó sin cambios el volumen disponible de títulos a largo plazo. Por su diseño, por tanto, este programa no pudo haber tenido efectos de equilibrio de cartera inducidos por la oferta sobre los rendimientos a largo plazo. Observamos que los rendimientos de los bonos públicos suizos a largo plazo disminuyeron tras los tres anuncios clave del Banco Nacional Suizo, y mostramos que esas caídas se debieron predominantemente al canal de equilibrio de cartera inducido por las reservas.
Nuestra investigación sugiere que la fuerza del canal inducido por las reservas depende de los participantes específicos del mercado, de sus preferencias por los activos y de la sustituibilidad entre estos, así como de la estructura del mercado en la economía en cuestión. Hasta ahora, estas características no se han analizado en relación con las evaluaciones de la eficacia de la QE. Si los efectos inducidos por las reservas son significativos, la implicación es que los programas de QE pueden implementarse mediante compras de activos distintos de los bonos a largo plazo y aun así reducir los rendimientos a largo plazo.
Referencias
Bauer, M D y G D Rudebusch (2011), «Señales de la política monetaria no convencional», Carta Económica de la FRBSF 2011-36 (21 de noviembre)
Bernanke, B S y V Reinhart (2004), «Aplicación de la política monetaria con tipos de interés a corto plazo muy bajos», Documentos y actas de la Asociación Económica Estadounidense, vol. 94, n.º 2, 85-90
Carpenter, S, S Demiralp, J Ihrig y E Klee (2013), «Análisis de las compras de activos de la Reserva Federal: ¿A quién compra la Fed?», documento de trabajo 2013-32 de la serie de debate sobre economía y finanzas, Junta de Gobernadores del Sistema de la Reserva Federal.
Christensen, J H E y S Krogstrup (2015), «Transmisión de la flexibilización cuantitativa: el papel de las reservas de los bancos centrales», documento de trabajo 2014-18 de la FRBSF
Christensen, J H E y G D Rudebusch (2012), «La respuesta de los tipos de interés a la flexibilización cuantitativa en EE. UU. y el Reino Unido», Economic Journal, vol. 122, F385-F414
Gagnon, J, M Raskin, J Remache y B Sack (2011), «Los efectos de mercado de las compras de activos a gran escala de la Reserva Federal», Revista Internacional de Banca Central, vol. 7, n.º 1, 3-43
Joyce, M A S, A Lasaosa, I Stevens y M Tong (2011), «El impacto de mercado de la flexibilización cuantitativa en el Reino Unido», Revista Internacional de Banca Central, vol. 7, n.º 3, 113-161
Krishnamurthy, A y A Vissing-Jorgensen (2011), «Los efectos de la flexibilización cuantitativa sobre los tipos de interés a largo plazo», Documentos sobre actividad económica de Brookings, otoño de 2011, 215-265.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día sobre la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jens Christensen es economista sénior del Departamento de Investigación Económica del Banco de la Reserva Federal de San Francisco. Signe Krogstrup es directora adjunta y subdirectora de Análisis de Política Monetaria del Banco Nacional Suizo, y miembro del Consejo de la Agenda Global sobre Desequilibrios Económicos Globales del Foro Económico Mundial.
Imagen: Un hombre camina al trabajo. REUTERS/Toru Hanai.




