Información asimétrica y mercados de crédito
A partir del trabajo seminal de Stiglitz y Weiss (1981), una amplia literatura teórica ha destacado el papel clave de la información asimétrica en los mercados de crédito. La mayoría de los estudios muestra que la información asimétrica puede generar fallos de mercado, como el racionamiento del crédito, una provisión ineficiente, una valoración incorrecta del riesgo y, en el límite, el colapso del mercado. Además, una crisis financiera puede exacerbar los efectos negativos de la selección adversa y el riesgo moral en los mercados financieros (Mishkin 2012). Profundizar nuestra comprensión del alcance y los efectos de la información asimétrica es clave para diseñar un marco regulatorio que limite sus consecuencias negativas. La teoría ha analizado los efectos de la información asimétrica principalmente bajo el supuesto de un mercado de crédito perfectamente competitivo, un supuesto que probablemente no se cumple en muchos mercados relevantes. En consonancia con ello, no hay pruebas claras de los efectos de la interacción entre la información asimétrica y la competencia imperfecta en los mercados de crédito.
Nuevas pruebas
En nuestro artículo (Crawford et al. 2015), medimos las consecuencias de la información asimétrica y la competencia imperfecta en el mercado italiano de líneas de crédito para pequeñas empresas. Mostramos que el grado de competencia en los mercados locales de crédito puede tener consecuencias significativas para los efectos de equilibrio de un aumento de la selección adversa. Intuitivamente, con competencia perfecta, los bancos fijan el precio igual al coste medio. Cuando aumenta la selección adversa, también sube el precio, ya que un conjunto de prestatarios más arriesgado implica costes medios más altos en forma de más impagos. Sin embargo, cuando los bancos ejercen poder de mercado, una mayor selección adversa puede reducir los precios, pues implica un conjunto de prestatarios más arriesgado a cualquier precio dado y reduce los beneficios inframarginales de los aumentos de precios en el cálculo estándar de fijación de precios (por ejemplo, el del monopolio). En consecuencia, un banco con poder de mercado que se enfrenta a un aumento de la selección adversa también aumentará su cuota de mercado y mejorará la calidad de sus prestatarios. Esto se debe a que un precio más bajo atrae a prestatarios marginales, que son más seguros en condiciones de selección adversa. Esto implica tanto que la competencia imperfecta puede moderar las pérdidas de bienestar derivadas de un aumento de la selección adversa como que una mayor selección adversa puede moderar las pérdidas de bienestar causadas por el poder de mercado.
El modelo
Construimos un modelo en el que los bancos ofrecen contratos estandarizados a empresas observacionalmente equivalentes. Los contratos de préstamo son productos diferenciados en función, entre otras características, del importe concedido, la red de sucursales de un banco, los años que lleva operando en un mercado y la distancia a la sucursal más cercana. Estas fuentes de diferenciación de productos hacen que los mercados locales de crédito sean imperfectamente competitivos. Los bancos compiten a la Bertrand-Nash en los tipos de interés, que también sirven como mecanismo de selección, como en Stiglitz y Weiss (1981). Las empresas buscan líneas de crédito para financiar las actividades en curso asociadas a un proyecto empresarial concreto, cuyo riesgo es información privada de la empresa. Las empresas eligen el préstamo que prefieren, si alguno, según un sistema de demanda logit mixto. También deciden cuánto utilizar de la línea de crédito. Por último, deciden si reembolsar el préstamo o incurrir en impago. Siguiendo a Chiappori y Salanié (2000), el grado de selección adversa viene determinado por dos correlaciones: la que existe entre los determinantes no observables de la decisión de solicitar un préstamo y el impago (margen extensivo), y la que existe entre los determinantes no observables de cuánto se utiliza ese préstamo y el impago (margen intensivo). Para un tipo de interés dado, los beneficios esperados de las empresas aumentan con el riesgo debido al efecto de seguro de los préstamos: los bancos comparten una parte de los costes de los proyectos fallidos. Como resultado, las empresas de mayor riesgo están más dispuestas a solicitar préstamos con tipos más altos. Esto, a su vez, reduce la rentabilidad de los aumentos de tipos para los bancos. Mostramos mediante una simulación de Monte Carlo en la Figura 1 que, efectivamente, la competencia imperfecta puede mitigar los efectos de un aumento de la selección adversa. Cuando los mercados son competitivos (alta sensibilidad al precio), una mayor selección adversa siempre se traduce en tipos más altos y menos crédito. La figura lo muestra mediante el aumento de los precios al desplazarse desde el punto central más bajo hacia el noreste. A medida que aumenta el poder de mercado de los bancos (baja sensibilidad al precio), esta relación se debilita y acaba volviéndose negativa. La figura lo muestra mediante la disminución de los precios al desplazarse desde el punto más al noroeste hacia el este.
Figura 1. Selección adversa frente a competencia imperfecta: precios de equilibrio
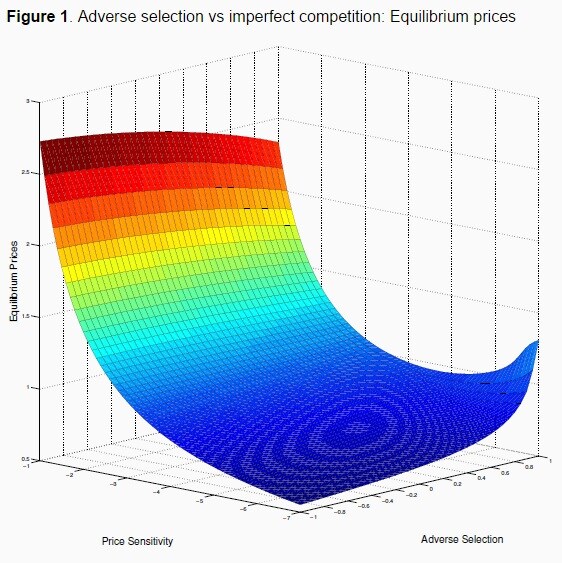
Nota: El eje vertical muestra el nivel de los precios de equilibrio. El eje horizontal izquierdo representa el nivel de sensibilidad al precio (nuestra medida de la competencia frente a la opción externa), que aumenta hacia el sureste. El eje horizontal derecho representa el nivel de selección adversa, que aumenta hacia el noreste.
Datos y estimación
Estimamos el modelo con microdatos muy detallados que cubren préstamos individuales entre empresas y bancos italianos entre 1988 y 1998. Definimos los mercados locales a nivel provincial. Las provincias son unidades administrativas aproximadamente comparables a un condado estadounidense que, como analizan en detalle Guiso et al. (2013), constituyen una unidad geográfica natural para los préstamos a pequeñas empresas. Estimamos la demanda de crédito de las empresas individuales, la fijación de precios de estas líneas por parte de los bancos, el uso de los préstamos por las empresas y los impagos posteriores. Ampliamos al caso de múltiples prestamistas el enfoque econométrico adoptado por Einav et al. (2012), suponiendo que las preferencias no observadas por el crédito son independientes del banco concreto elegido para suministrarlo. Combinamos este marco con la literatura sobre estimación de la demanda de productos diferenciados (Berry 1994, Berry et al. 1995, Goolsbee y Petrin 2004). Los datos sobre impagos, uso de préstamos, demanda y precios permiten identificar por separado la distribución del riesgo privado y la desutilidad heterogénea de las empresas por pagar intereses.
Aportamos pruebas de forma reducida de selección adversa tanto en el margen intensivo como en el extensivo, pero centramos nuestros esfuerzos en la estimación estructural de los parámetros de selección adversa. En el modelo estructural, observamos que la decisión de pedir prestado, el importe utilizado y la decisión de incurrir en impago dependen de las variables observables según lo esperado. En particular, un tipo de interés más alto y una mayor distancia a las sucursales reducen la probabilidad de que una empresa pida un préstamo. En cuanto a la correlación entre variables no observables, encontramos una correlación positiva tanto entre la decisión de pedir prestado y el impago como entre cuánto se utiliza del préstamo y el impago. Interpretamos esto como prueba de selección adversa.
Contrafactual
Realizamos un contrafactual para cuantificar el alcance de la selección adversa y comprender su interacción con la competencia imperfecta. En este experimento de política, aumentamos el grado de selección adversa, identificado por la correlación entre las variables no observables tanto de la demanda como del impago, y del uso del préstamo y el impago. A continuación, examinamos cómo varían en respuesta los precios, las cantidades y los impagos de equilibrio. La motivación económica de este ejercicio puede entenderse como las consecuencias de una contracción del crédito, en la que las empresas arriesgadas quedan más expuestas a dificultades financieras que las seguras y demandan más crédito. Este contrafactual arroja dos resultados importantes.
En primer lugar, los precios de equilibrio, las cuotas de mercado y los impagos aumentan y disminuyen en respuesta a un aumento de la selección adversa.
La Figura 2 muestra la distribución de las variaciones porcentuales de los precios a medida que aumenta la selección adversa, y la Tabla 1 presenta estadísticas descriptivas de las variaciones de precios, cantidades e impagos.
Tabla 1. Cambios porcentuales contrafactuales descriptivos en precios, cuotas de mercado e impagos

Nota: Estas variaciones se miden a nivel de banco-año-provincia.
El aumento de la selección adversa hace que los precios suban en promedio un 8,4 %, pero con una variación considerable: algunos aumentan casi un 30 % o más (percentil 95), mientras que otros disminuyen en realidad alrededor de un 3 % o más (percentil 5). Como cabría esperar, las cantidades reaccionan en sentido contrario. En promedio, los bancos experimentan una disminución del 7,7 % en sus cantidades en un año-provincia, aunque, de nuevo, la variación es grande. Por un lado, algunos bancos pierden más de la mitad del importe prestado en un mercado (-62 % en el percentil 5); por otro, otros aumentan sus cuotas un 27 % o más (percentil 95). Por último, una mayor selección adversa tiende a empeorar el conjunto de prestatarios de los bancos, ya que, en promedio, la proporción de prestatarios morosos de un banco aumenta 6,8 puntos porcentuales en un año-provincia, aunque en algunos casos las tasas de impago disminuyen efectivamente.
Figura 2. Densidad kernel del cambio porcentual contrafactual de los precios

Nota: Una observación corresponde a un año-provincia-banco. El eje vertical representa la densidad. El eje horizontal representa la variación porcentual de los precios entre el caso de referencia y el escenario contrafactual. El gráfico se recorta para evitar valores atípicos.
En segundo lugar, estas variaciones están correlacionadas con el poder de mercado de los bancos, medido por su margen de beneficio estimado a nivel de año-provincia.
Observamos que los bancos con márgenes de beneficio más altos reducen los precios cuando aumenta la selección adversa y, en consecuencia, aumentan su cuota de prestatarios y reducen su cuota de morosos. Encontramos que un aumento de una desviación estándar en el margen de beneficio reduce los precios de un banco un 3,7 %, aumenta sus cuotas de mercado un 13,8 % y reduce la proporción de morosos en 2,4 puntos porcentuales.
Implicaciones para las políticas
Estos resultados ponen de relieve varias implicaciones importantes para las políticas.
En primer lugar, un aumento de la selección adversa hace que la mayoría de los precios de nuestra muestra suban, que la mayoría de las cantidades caigan y que la mayoría de los impagos aumenten.
Esto implica que, en consonancia con la literatura teórica sobre los efectos adversos de la información asimétrica, tales asimetrías pueden empeorar gravemente las condiciones de crédito en este mercado, y sugiere que serían beneficiosas políticas adicionales para mitigar este fallo de mercado.
En otras palabras, aunque el poder de mercado puede suavizar los efectos adversos de la información asimétrica, en promedio estos efectos no se compensan lo suficiente.
La segunda implicación es que algunos mercados son distintos. Existe una heterogeneidad considerable entre bancos y mercados en las respuestas de precios, cantidades e impagos a este aumento de la selección adversa.
Es crucial que los responsables de formular políticas comprendan por qué algunos bancos o mercados pueden absorber estas perturbaciones y otros no.
Ofrecemos una posible explicación de esta heterogeneidad: el poder de mercado. Mostramos que los bancos con márgenes de beneficio más altos tienen un efecto anticíclico en la oferta de crédito: responden a un aumento de la selección adversa reduciendo los precios y aumentando la cantidad prestada. Por tanto, por un lado, la competencia en los mercados de crédito beneficia a los prestatarios, ya que puede reducir los tipos de interés. Por otro, obliga a los bancos a seguir el ciclo económico y aumentar los tipos cuando sube la selección adversa, lo que hace más probable que las empresas prestatarias sufran racionamiento del crédito durante este tipo de perturbaciones.
Referencias
Berry, S (1994), «Estimating discrete-choice models of product differentiation», The RAND Journal of Economics 25(2), 242–262.
Berry, S, J Levinsohn y A Pakes (1995), «Automobile prices in market equilibrium»,Econometrica 63(4), 841–890.
Chiappori, P A y B Salanié (2000), «Testing for asymmetric information in insurance markets»,Journal of Political Economy 108(1), 56–78.
Crawford, G S, N Pavanini y F Schivardi (2015), «Asymmetric information and imperfect competition in lending markets», documento de debate 10473 de CEPR.
Einav, L, M Jenkins y J Levin (2012), «Contract pricing in consumer credit markets»,Econometrica 80(4), 1387432.
Goolsbee, A y A Petrin (2004), «The consumer gains from direct broadcast satellites and the competition with cable tv», Econometrica 72(2), 351–381.
Guiso, L, L Pistaferri y F Schivardi (2013), «Credit within the firm», The Review of Economic Studies 80(1), 211–247.
Mishkin, F S (2012), The Economics of Money, Banking, and Financial Markets, Pearson Education.
Stiglitz, J y A Weiss (1981), «Credit rationing in markets with imperfect information», The American Economic Review 71(3), 393–410.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Gregory Crawford es profesor de microeconomía aplicada en la Universidad de Zúrich. Nicola Pavanini es investigador posdoctoral en la cátedra de Microeconomía Aplicada del Departamento de Economía de la Universidad de Zúrich. Fabiano Schivardi es profesor de Economía en la Universidad de Cagliari e investigador asociado del EIEF.
Imagen: Un hombre pasa junto a edificios en el distrito central de negocios de Singapur el 14 de febrero de 2007. REUTERS/Nicky Loh.




