¿Qué efectos tiene la política fiscal en la actividad económica agregada en un mundo globalizado? Esta es una cuestión clave en los debates actuales sobre políticas públicas y académicos.
El principal reto de este debate es cómo identificar los shocks fiscales en los datos. Investigaciones anteriores (p. ej., Blanchard y Perotti 2002, Romer y Romer 2010) han empleado métodos estructurales o narrativos de series temporales para aislar innovaciones imprevistas y exógenas del gasto o los ingresos públicos.
Aunque estos enfoques tienen muchas propiedades deseables, normalmente se han aplicado con frecuencias trimestrales o incluso anuales. Estas bajas frecuencias pueden limitar la plausibilidad de los supuestos de identificación (p. ej., la restricción de demora mínima para el gasto público) y reducir la potencia estadística (p. ej., los shocks narrativos pueden explicar solo unos pocos cambios históricos en las variables fiscales).
Nuevas pruebas basadas en datos diarios sobre el gasto público
En un trabajo reciente, abordamos este reto utilizando datos diarios sobre el gasto público de EE. UU. (Auerbach y Gorodnichenko 2015). El uso de variaciones diarias limita el alcance de nuestra investigación, pues no podemos medir los efectos de los shocks en variables agregadas de evolución lenta, como el PIB real, para las que no hay datos comparables de alta frecuencia. Sin embargo, el análisis de alta frecuencia mejora considerablemente nuestra capacidad para evaluar las reacciones de variables con visión de futuro, como los tipos de cambio, los precios de los activos, los rendimientos, etc.
En investigaciones anteriores, los análisis de las reacciones de estas variables a los shocks del gasto o los ingresos públicos tenían limitaciones, porque era difícil descartar la causalidad inversa con datos de baja frecuencia. En cambio, puede afirmarse con bastante seguridad que, en un día determinado, los shocks de los pagos efectivos o contratados del Gobierno de EE. UU. no se ven afectados por las noticias económicas y, por tanto, es probable que la causalidad fluya de las variables fiscales a las variables con visión de futuro.
En nuestra investigación, hemos elaborado dos series diarias del gasto público en defensa. La primera serie recoge los pagos a contratistas de defensa consignados en los estados diarios del Tesoro de EE. UU. La segunda serie recoge el volumen anunciado de contratos adjudicados diariamente por el Departamento de Defensa de EE. UU. Como una serie mide los desembolsos efectivos y la otra ofrece una medida del gasto público futuro, el uso de ambas nos ayuda a subrayar el papel clave de la previsión fiscal para determinar el momento de los shocks al gasto público y las respuestas a estos. Aunque es posible elaborar más variables de gasto público con frecuencia diaria, nos centramos en el gasto militar para minimizar la posibilidad de causalidad inversa y otras formas de endogeneidad, y porque las adquisiciones de defensa constituyen una parte muy importante del presupuesto federal y una fuente principal de volatilidad en ese presupuesto.
Aunque la interpretación de los shocks al gasto con esta alta frecuencia puede ser compleja —sostenemos que estos shocks pueden incluir componentes de «nivel» (cuánto gastar), de «momento» (cuándo gastar) y de «identidad» (quién recibe financiación pública)—, documentamos que ciertos shocks al gasto público tienen un componente de «nivel» no desdeñable, que es el componente que suele estudiarse con datos de frecuencia trimestral o anual. En concreto, mostramos que los anuncios sobre el gasto militar futuro mueven el índice de cotizaciones de las empresas del sector de defensa.
Contratos del Departamento de Defensa
Desde 1994, casi todos los días laborables a las 5 pm, el Departamento de Defensa ha anunciado (en http://www.defense.gov/contracts/) sus nuevas adjudicaciones de contratos por un valor superior a $6.5 million. Un anuncio típico especifica la duración del contrato, el importe adjudicado, el nombre del adjudicatario, el lugar de ejecución del contrato y detalles adicionales sobre su naturaleza. A cada contrato se le asigna un código único y se resume en un párrafo del anuncio. Los contratos suelen tener una duración de varios años. El Departamento también anuncia modificaciones de contratos existentes. Para evitar mezclar adjudicaciones previstas e imprevistas, utilizamos únicamente anuncios de contratos nuevos, es decir, contratos que aparecen por primera vez en el sitio web del Departamento de Defensa.
Una desventaja del uso de estos datos es que el Departamento no los proporciona en un formato adecuado para el análisis estadístico. Para convertir esta información en un formato utilizable, descargamos páginas web con anuncios del archivo del Departamento y extraemos datos de esas páginas. Para verificar la calidad de la información, utilizamos varios algoritmos para extraer información del texto de los anuncios, hacemos que al menos dos personas comprueben la coherencia de los datos recopilados y verificamos aleatoriamente la validez de la información extraída de una muestra de páginas web por asistentes de investigación independientes. En general, la calidad de los datos parece alta.
Aunque los anuncios no se traducen de inmediato en desembolsos efectivos, su uso ofrece una posible ventaja clave. La teoría estándar predice que los agentes con visión de futuro y sin restricciones deberían reaccionar cuando reciben la noticia, y no cuando se produce el gasto efectivo. Por tanto, los anuncios pueden permitir determinar mejor el momento de los shocks al gasto, medidos por el valor actual de las adjudicaciones de contratos.
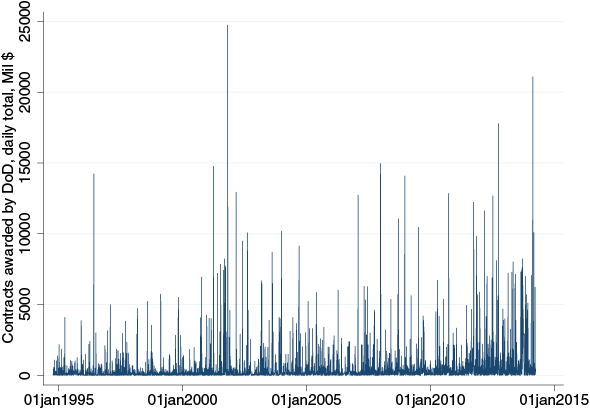
Nuestra serie de totales diarios de contratos anunciados muestra una enorme variación (panel A, figura 1). Los importes adjudicados oscilan entre $3 million y casi $25 billion, con una desviación estándar de $1.2 billion y una media de $450 million. En consonancia con la idea de que estos anuncios no reflejan simplemente variaciones de momento de alta frecuencia, las adjudicaciones diarias de contratos no parecen mucho más uniformes al agregarse a una frecuencia mensual (panel B, figura 1). La serie temporal de los totales mensuales de contratos adjudicados se caracteriza por una baja correlación serial y picos sin ningún patrón estacional discernible. Además, estos picos en los totales mensuales pueden relacionarse con importantes acontecimientos militares. Por ejemplo, observamos un aumento de las adjudicaciones de contratos inmediatamente después del atentado terrorista del 11-S, del inicio de la segunda guerra de Irak en 2003, de la guerra ruso-georgiana de 2008 y del inicio de la Operación New Dawn. En cambio, no observamos movimientos significativos en los pagos efectivos de los contratos de defensa, la otra serie que utilizamos en nuestro análisis.
Figura 1. Nuevos contratos adjudicados por el Departamento de Defensa (en millones de dólares)
Panel A. Totales diarios
Panel B. Totales mensuales

Seguimos nuestro trabajo anterior (Auerbach y Gorodnichenko 2012, 2013) y estimamos el efecto del gasto público mediante proyecciones directas, como en Jorda (2005). En concreto, construimos funciones de respuesta al impulso mediante una serie de regresiones (véase el artículo para más detalles). Como en nuestro trabajo anterior, ampliamos el enfoque de proyecciones directas para permitir que las respuestas varíen según el estado de la economía, por ejemplo, entre regímenes que corresponden a recesiones y expansiones. Además, dado el número de observaciones disponibles con frecuencia diaria, es posible ampliar el enfoque y estimar modelos basados en una clasificación de regímenes más sofisticada, como una recesión con un límite inferior efectivo vinculante de cero (ZLB) para los tipos de interés nominales a corto plazo.
Resultados
El panel A de la figura 2 muestra la respuesta al impulso del tipo de cambio nominal (el índice del dólar estadounidense ponderado por el comercio, principales monedas) a un shock unitario en los anuncios del Departamento de Defensa (volumen diario logarítmico de contratos adjudicados, desestacionalizado y sin tendencia). En el momento del shock, el dólar se aprecia en 0.0001 (es decir, 0.01%). Esta respuesta contemporánea es estadísticamente significativa al nivel del 95%. Con el tiempo, el tipo de cambio se aprecia aún más y alcanza una apreciación máxima de 0.00052 después de unos 25 días laborables. Dada la volatilidad de ambas series (el tipo de cambio y los anuncios del Departamento), la significación estadística de las estimaciones puntuales es notable.
La dirección de la respuesta del tipo de cambio es coherente con la teoría macroeconómica básica: en una economía con un tipo de cambio flexible, los shocks al gasto público deberían provocar una apreciación de la moneda nacional. La dinámica de la apreciación también concuerda, en términos generales, con la teoría económica. Aunque el tipo de cambio alcanza su máximo con cierto retraso, la duración de este es bastante breve en comparación con estudios anteriores, en los que la reacción máxima se retrasaba muchos meses. Curiosamente, al agregar los datos a frecuencia mensual, el retraso se acentúa: la respuesta alcanza su máximo después de seis meses.
Por tanto, las respuestas retardadas de la literatura anterior pueden deberse, en parte, al uso de datos de baja frecuencia.
Para contrastar la diferencia entre el gasto anunciado y el efectivo, presentamos en el panel B de la figura 2 la respuesta diaria del tipo de cambio al gasto efectivo (pagos diarios a contratistas de defensa). No encontramos una respuesta significativa en ningún horizonte. El patrón es similar cuando estimamos la respuesta con datos de frecuencia mensual; si acaso, las estimaciones puntuales sugieren que el dólar se deprecia.
Esta diferencia entre las respuestas a los shocks del gasto público efectivo y anunciado puede explicar por qué estudios anteriores que utilizaron el gasto efectivo y datos de baja frecuencia no encontraron un vínculo sólido entre los movimientos del tipo de cambio y fundamentos como el déficit fiscal.
Figura 2. Respuestas al impulso ante un shock del gasto público, datos diarios.
Panel A. Anuncios del Departamento de Defensa

Panel B. Pagos diarios a contratistas de defensa

Referencias
Auerbach, A, y Y Gorodnichenko (2012), «Fiscal Multipliers in Recession and Expansion», enFiscal Policy after the Financial Crisis, A Alesina y F Giavazzi, eds., University of Chicago Press.
Auerbach, A, y Y Gorodnichenko (2013), «Output Spillovers from Fiscal Policy», American Economic Review Papers and Proceedings 103,141-146.
Auerbach, A, y Y Gorodnichenko (2015), «Effects of Fiscal Shocks in a Globalized World», NBER WP 21100.
Blanchard, O, y R Perotti (2002), «An Empirical Characterization of the Dynamic Effects of Changes in Government Spending and Taxes on Output», Quarterly Journal of Economics 117(4), 1329-1368.
Jorda, O (2005), «Estimation and Inference of Impulse Responses by Local Projections», The American Economic Review 95(1), 161-182.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alan J. Auerbach es Robert D. Burch Professor of Economics and Law, director del Burch Center for Tax Policy and Public Finance y expresidente del Departamento de Economía de la University of California, Berkeley. Yuriy Gorodnichenko es profesor asociado del Departamento de Economía de la University of California – Berkeley.
Imagen: Un cliente retira 500 coronas estonias ($40) de un cajero automático en Tallin. REUTERS/Ints Kalnins.